我们都花很多时间为个人财务状况担忧。这令人分心,也让人倍感压力。据梅世尔《员工心声》报告,员工在工作时花在担忧上的时间尤其多,平均每人每月多达13小时。梅世尔《员工心声》研究。
个人越来越需要独自管理自己的短期和长期储蓄(包括退休储蓄),这加重了他们的负担。如此沉重的压力会让员工对采取财务行动更缺乏信心。
与此同时,企业领导者表示,未来五年,吸引、管理和留住熟练员工是他们面临的首要业务挑战。
梅世尔最新研究调查了雇主和员工的信念、看法与行为,聚焦财富、健康和职业领域的财务保障。研究对来自11个发达国家和发展中国家的7000名个人以及私营部门和政府部门的600名高级决策者进行了调查。
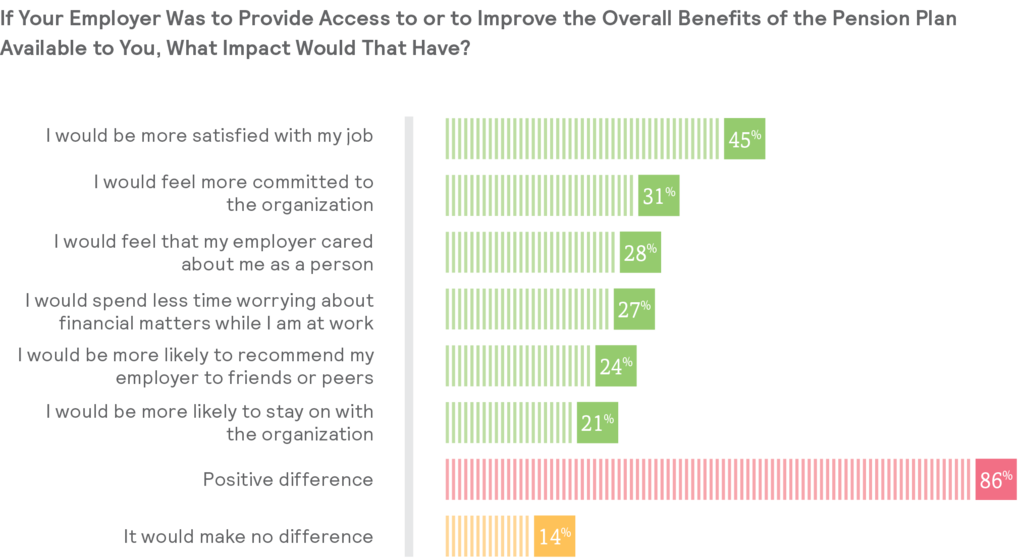
研究表明,更好的福利、更便捷的储蓄计划,以及根据个人需求量身定制的指导和技术,将对员工队伍产生非常积极的影响。改善福利或提供储蓄计划,会让86%的员工更加满意,也更愿意投入工作。这将显著提升员工敬业度。
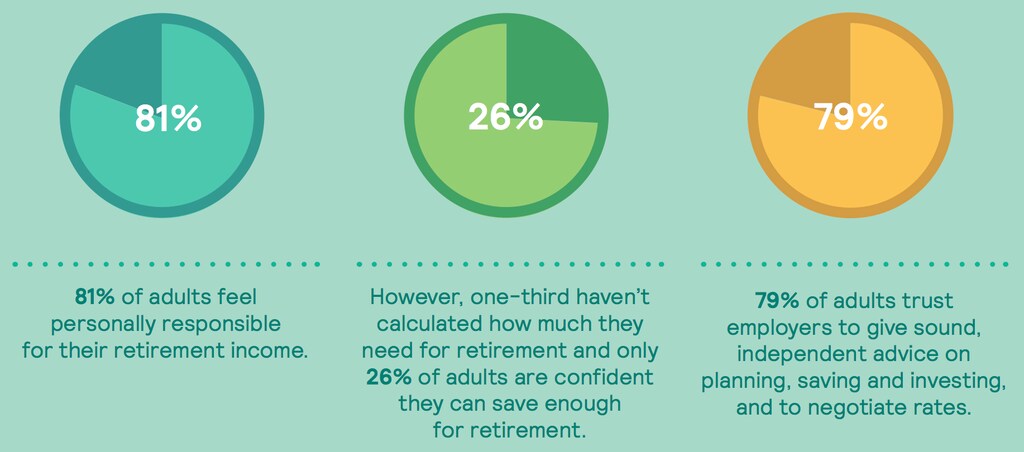
研究发现,员工对雇主的建议抱有极高的信任度,近80%的员工表示信任雇主提供可靠的财务建议。他们也在寻求相关信息以及安全、易用的技术,以帮助管理个人财务。年长人群对在线工具的需求同样强烈:35岁以下成年人中有90%、所有成年人中有85%表示希望获得数字化帮助。
我们认为,这为世界各地的雇主提供了独特机会,让他们不负这份信任,帮助个人实现长期和短期储蓄目标。作为回报,雇主不仅能提升员工的投入度和生产力,也能助益未来世代。
定制化沟通和解决方案也至关重要,尤其是因为我们的财务需求会因年龄、性别或职业生涯阶段而有很大差异。例如,千禧一代是全球劳动力中占比最大的群体,他们比其他任何年龄段的人都更频繁地换工作。雇主应探索满足千禧一代特定需求的解决方案,例如可转移的储蓄计划、财务辅导、学生贷款还款计划和预算工具。这样,千禧一代员工会更积极投入工作,也更有可能留在所在机构。
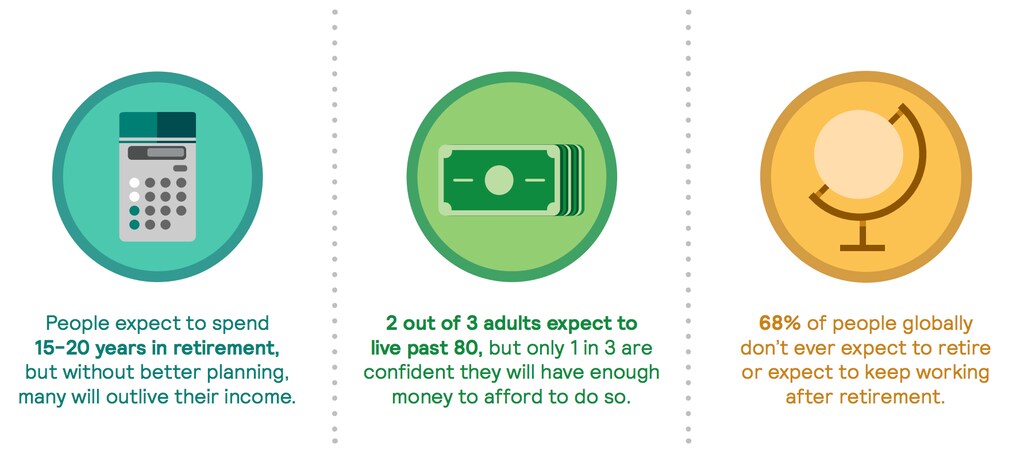
处于另一端的年长员工也有独特需求,主要涉及寿命延长以及工作年限延长。例如,经合组织成员国男性的平均退休年龄在过去15年里持续上升。如今已达到65.8岁,而两年前为64.3岁。
劳动力老龄化将打破人们对传统上在60多岁中期退休的惯常认知。雇主已经面临这一挑战。这需要更灵活、更具创新性的工作方案,包括为临近退休的员工提供兼职选择;提供终身教育项目;推出健康举措,使员工能够在有需要时继续工作;并就何时领取社会保障福利提供指导。
女性还面临薪酬和职业连续性方面的性别差距,因为她们的平均收入较低,离开劳动力队伍的时间也更长。因此,她们的退休储蓄通常比男性低30-40%。雪上加霜的是,女性的平均寿命比男性长,因此需要储蓄支撑更长时间。为确保女性员工有能力、积极投入工作并获得财务保障,组织必须审视为女性提供的沟通和投资解决方案。
压力、获取合适工具和解决方案的便利程度、可负担性和信心,都会影响个人储蓄和投资的能力。年龄、性别和职业阶段也会带来影响。优先关注员工财务保障需求和目标的雇主,将成为每位员工所寻求的可信顾问。
人们需要也希望获得智能储蓄工具,以及如何使用这些工具的指导。他们也信任雇主。这意味着组织有独特机会改善员工的财务保障,并由此提升员工队伍的投入度。此外,当组织表明自己十分重视员工的长期福祉时,就更容易应对其最大的挑战——吸引并留住顶尖人才。




