据经合组织(OECD)称,受脱欧、行业萎缩和就业率偏低影响,2023年英国将成为表现最差的主要经济体,仅次于俄罗斯。
经济学家乔纳森·佩拉顿、布丽吉特·格兰维尔和克里斯·马丁探讨,是否有办法在不引发严重衰退的情况下降低通胀。
我们眼下陷入了两难境地。物价飞涨,但种种迹象都表明经济正在走弱。通常,应对物价上涨的办法是提高利率,但这也会促使个人和企业减少支出。央行面临的挑战是如何同时应对这两个问题。
我们询问了三位经济学家,是否有办法在不引发严重衰退的情况下降低通胀。以下是他们的看法:
乔纳森·佩拉顿,谢菲尔德大学经济学高级讲师
英格兰银行决定将利率上调一个相对温和的0.25个百分点至1.25%,与美国联邦储备委员会前一天加息0.75个百分点至1.5%至1.75%的区间形成对比。这反映出英国方面担忧经济增长将弱于此前预测。
此前有出乎意料的消息称,英国经济在4月萎缩了0.3%,此外还有经合组织(OECD)令人警醒的预测:英国将成为2023年表现最差的主要经济体,仅次于俄罗斯。目前,英国国内生产总值仅略高于新冠疫情前的水平,所有主要行业都在萎缩。
尽管通胀目前已达到9%,且预计未来几个月将升至11%,英格兰银行仍保持谨慎。这些水平是自20世纪80年代以来未曾见过的。预测显示,英国将成为主要经济体中通胀率最高的国家之一。
G20通胀率
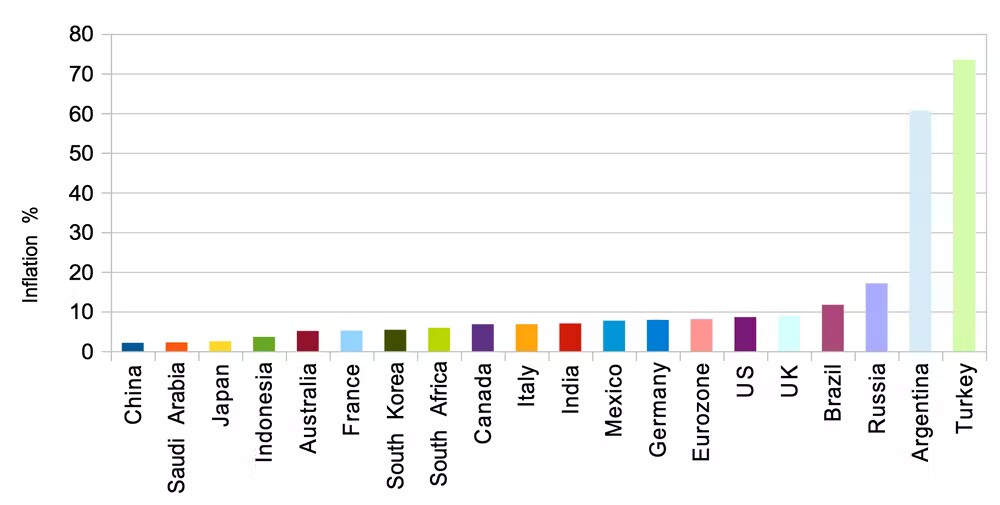
新冠疫情后的供应链压力,以及俄罗斯入侵乌克兰后能源和其他大宗商品价格上涨,使通胀成为全球性问题。不过,美国经济学家亚当·波森指出,脱欧是解释英国通胀率相对较高的一个关键因素。这导致贸易成本上升、英镑疲软和劳动力短缺。
失业率已降至仅3.8%,但就业率仍低于新冠疫情前的水平,表明退出劳动力市场的人数增加,尤其是年长劳动者。人员短缺已成为英国经济的一个显著特征。
低失业率与职位空缺无人填补并存,你或许会认为这会推高工资。但6月不包括奖金的常规工资实际下降了2.2%,降幅为20多年来最大。因此,至少目前看来,这还不像典型的工资—物价通胀螺旋:企业满足员工提高工资的要求,再将成本以更高物价的形式转嫁给消费者,而员工为应对物价上涨又要求更高工资。不过,工资谈判尚未全部完成,部分行业的劳资纠纷也在增多。
迄今为止,消费者需求一直有助于刺激英国经济活动,但这在一定程度上依靠家庭储蓄来支撑。部分原因是新冠限制解除后,家庭支出有所增加;但生活水平受到挤压,家庭动用储蓄的空间显然有限。因此,消费者信心正在下滑,这并不令人意外。
长期问题也依然存在。英国生产率自2008年全球金融危机以来一直非常低迷。可能的解释有很多,包括资本投资和培训不足;后者体现在目前难以填补职位空缺上。
总而言之,英格兰银行正面临前所未有的挑战。在经济增长几近停滞的英国,靠加息来应对供给侧问题是一种笨拙的工具。只要通胀高于工资涨幅且经济停滞,向民众提供支持的责任很可能落在政府而非英格兰银行身上。
布丽吉特·格兰维尔,伦敦玛丽女王大学国际经济学与经济政策教授
滞胀已经来临,因此,任何讨论“接下来会怎样”的焦点自然都应是:我们是否正走向一场堪比甚至更甚于20世纪70年代的危机?我的判断是,衰退很可能发生,但应当可以避免重演20世纪70年代那种尽管多次衰退、高通胀仍持续的局面。话虽如此,即使滞胀程度相对较轻,也会损害生活水平。
摆脱当前局面的最温和方式,是通胀迅速自行消退:通过让人们实际收入缩水,使他们买不起那么多东西。在这种情况下,通胀会缓和,央行也可以通过扭转目前的加息来帮助应对经济下行。
然而,要迅速扭转局面存在几项障碍:新冠疫情后的复苏环境和劳动力市场。
通胀的主要推动力来自全球供给侧的两个因素。第一,新冠疫情期间及之后,需求先骤降又反弹,供应链难以应对;中国的“动态清零”政策又加剧了这一问题。第二,俄罗斯在乌克兰的战争以及西方的制裁限制了能源和其他自然资源的供应。
英国、尤其是美国的新冠刺激计划,以及封控期间积累的未支出收入,使西方企业和消费者的积压需求延长了这些问题对通胀的影响。例如,在英国,家庭存款余额直到4月仍远高于新冠疫情前的水平。
宽松货币政策将金融市场推升至如此高位,也无助于改善局面。尽管近期泡沫开始破裂,但估值还需要进一步下跌,人们才会感到自己变穷,也更不愿外出购物。
再来看通胀飙升迅速逆转的第二个障碍——劳动力市场,主要问题同样来自供给侧。新冠疫情后,企业的劳动力需求已恢复常态,但劳动者人数不足。这在一定程度上是因为更多50岁以上的人选择不再重返工作岗位;但英国还面临另一个问题:脱欧中断了来自中欧和东欧的优质劳动力流入。
劳动力不足迫使企业提高工资——英国工资每年上涨约4%——并将成本转嫁给消费者,反映在商品和服务价格上。英格兰银行警惕20世纪70年代式工资—物价螺旋的威胁,因此一直在加息。
但先行指标显示,工资—物价螺旋的威胁并没有那么严重。备受关注的采购经理人指数用于衡量英国企业对经济的乐观程度;该指数显示,服务业企业对未来几个月越来越悲观。如果认为人们将停止购买,企业就不会继续涨价。虽然我们可能在交通运输业看到了一些20世纪70年代式劳工行动的微弱回响,但悲观的企业通常更可能削减招聘计划和产量,而不是满足大幅加薪的要求,甚至可能直接关门歇业。
在我看来,这将更决定通胀的走势,因为它是长期结构性问题,而新冠疫情后的问题最终应会理顺。因此总体而言,我预计英国经济目前的停滞——很可能陷入轻度衰退——将使通胀回落至2%的目标附近。在美国,潜在需求和信贷更为强劲,要实现同一目标,可能需要更大幅度地加息。
在我看来,主要风险在于央行对2%的通胀目标过于教条。在我的著作《回望通胀》中,我回顾了有力的研究发现:通胀率不超过5%对长期增长几乎没有或完全没有损害,尤其是在通胀率稳定而非波动的情况下。因此,通胀稍有缓和后,央行就应停止加息,以免弊大于利。
克里斯·马丁,巴斯大学经济学教授
未来几个月,英国劳动力市场将是决定英国经济表现的关键,其前景可谓势均力敌。一方面,它在疫情期间表现出韧性。休假补助计划取得了成功,保护劳动力市场免受危机最严重的冲击。尽管经济收缩幅度大得多,就业人数降幅仍约为20世纪70年代的三分之一。
就业恢复速度也快于以往衰退时期。职位空缺比疫情前高出50%以上。不包括奖金的平均工资每年上涨约4%,而司机以及建筑、软件开发和仓储行业劳动者的工资涨幅更高。
英国就业率(%)
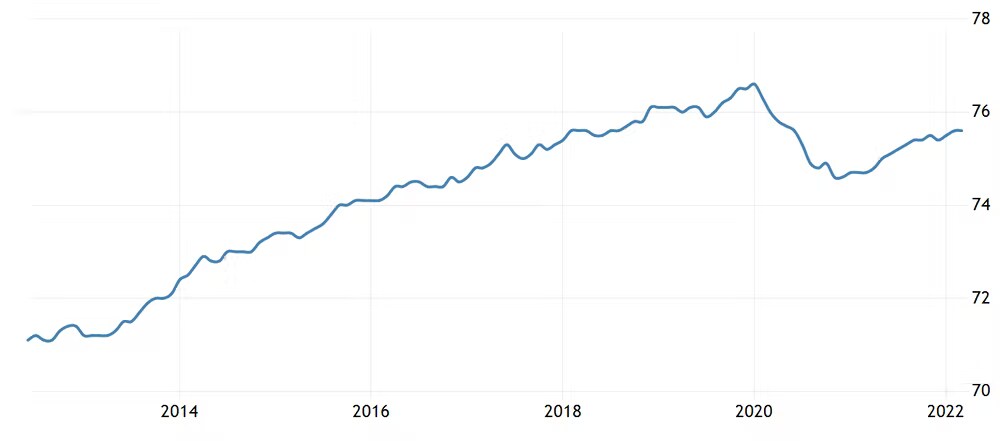
另一方面,就业人数仍比疫情前少近25万人。实际工资仍未高于2008年水平。宏观经济环境也不容乐观:如果经济增长疲弱或全无,很难想象劳动力市场如何能蓬勃发展。
有几个因素让未来几个月的情况难以判断。首先,失业率不再是有用的劳动力市场指标。如今,劳动者分为就业、失业和非活跃三类。失业者正在积极找工作,而非活跃者则没有。从2019年以来就业人数减少的约25万人中,80%属于非活跃人口,只有20%目前处于失业状态。
经济学家对非活跃人口的了解远少于失业人口。这一点很重要,因为新获聘的大多数人来自非活跃人口,而非失业人口。
其次,也许令人意外的是,脱欧并未减少移民,但它改变了移民构成。在英国就业的欧盟公民减少了,但来自尼日利亚、印度等国的劳动者增加了。他们通常技能水平更高,从事医疗和社会护理工作,而不是酒店餐饮业。
技能更高的劳动者有助于提高生产率,并填补医疗和社会护理领域的重要岗位,但与此同时,酒店餐饮业却举步维艰。不过,目前尚不清楚这些变化是否会持续,这也让劳动力市场更难预测。
此外,职位空缺的表现及其与招聘之间的关系似乎也发生了变化。最新数据显示,职位空缺有130万个,比疫情前高出约40%。但这并未带来创纪录的招聘人数。无论原因是什么,我们都不能再依靠大量发布职位空缺来推动就业增长。
最后,公共部门与私营部门之间的差距正在显著扩大。私营部门就业已恢复至新冠疫情前的水平,但公共部门就业仍落后。私营部门工资目前上涨8%,而公共部门仅上涨1.5%。公共部门就业难以预测,因为它不受某些推动私营部门的市场力量影响;不过,未来几个月就业人数似乎不太可能明显增长。
那么,英国就业前景如何?最重要的是,随着投资长期疲弱和消费支出放缓预示国内生产总值停滞或下滑,企业可能会减少招聘。
企业目前提供的大量职位空缺,以及私营部门部分领域相对大幅的工资上涨,将抵消这些负面力量。这可能会促使一些在疫情后退出劳动力市场的劳动者重返劳动力市场。
综合来看,我预计未来几个月就业人数最多将减少10万人。这一降幅不到0.1%,因此不会大幅加剧经济中的其他问题。




