自20世纪80年代初以来,技术降低了对低技能和中等技能工人、年轻人以及女性的需求,尤其是在制造业。本专栏研究了哪些技术产生了最大影响,以及影响了哪些类型的工人。研究发现,机器人和软件提高了对高技能工人、年长工人和男性的需求,尤其是在服务业。
自工业革命以来,机器一直在改变工作场所。近来,信息和通信技术(ICT)、软件,尤其是能力不断增强的机器人,引发了广泛担忧,人们担心它们可能以前所未有的规模取代工人。这些担忧并非没有道理:2015年,估计有163万台工业机器人正在执行以往由人类完成的工作,包括焊接、装配和包装。预计这一数字到2020年将翻一番,而未来的规模和范围难以预测。
至少在短期内,一些工人将因机器而失去工作。Autor等人(2003年)、Autor和Dorn(2013年)以及其他研究者已证实,依赖常规任务的行业和职业的就业份额在下降;Acemoglu和Restrepo(2019年)发现,在更易受机器人影响的美国通勤区,就业人数有所减少。
另一方面,一些工人可能从新技术带来的生产率提升中受益。即使在易被替代的工人中,也有人可能获得新技能,从而转向较不易被自动化取代的工作。例如,Autor和Salomons(2017年)发现,在受自动化影响较小的行业中出现了正向的就业溢出效应;Graetz和Michaels(2018年)发现,尽管工业机器人降低了低技能工人的就业份额,但对总就业几乎没有负面影响。
这表明,机器对工人的影响可能因技术类型以及工人类型的不同而有所差异。我们研究了1982年至2005年间,不同技能(教育程度)、年龄和性别的工人如何受到ICT、软件和工业机器人的影响,所用数据涵盖十个高收入国家大致整个经济体的30个行业(Blanas等人,2019年)。在所有国家,这一时期工人的技能水平和年龄都有所提高,同时女性的就业和收入份额也有所上升。我们试图确定这些劳动力市场趋势是否由新机器的出现所致。
资本投入、工人与常规工作
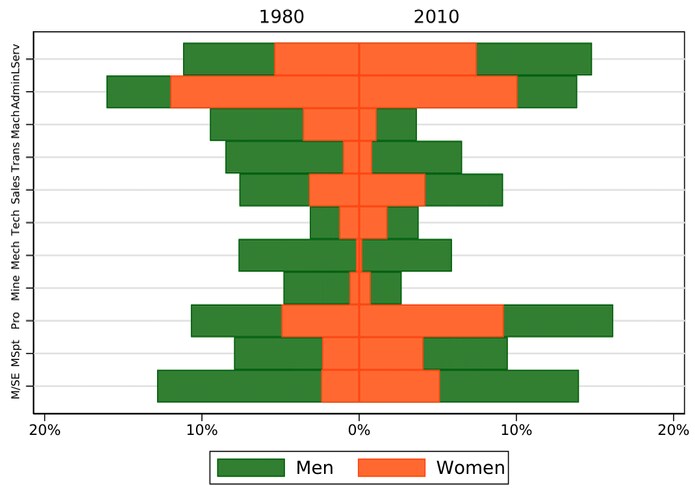
我们使用《职业词典》(DOT)和职业信息网络(O*NET),评估哪些工作因其所需任务类型而更容易被自动化。随后,我们利用美国人口普查的职业数据,探讨新技术可能如何根据各类工人所从事职业的任务内容,影响对各类工人的需求。中等技能工人和年轻工人往往从事较易自动化的职业。女性过去和现在都不成比例地从事更易被自动化的工作(例如文书或行政类工作),但如图1所示,她们向较不易被自动化或受其保护的工作(例如管理类工作)转移的速度快于男性。
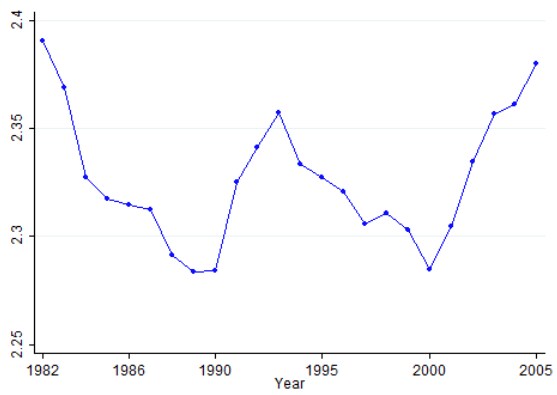
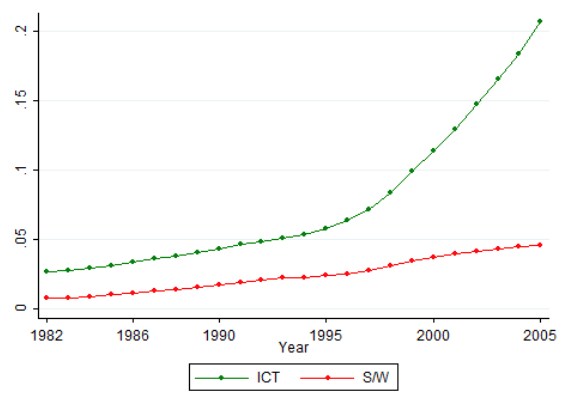
我们估计了一个标准的劳动需求方程,其中因变量为每类工人的(对数)就业水平,以工作小时数衡量,主要解释变量为传统(非ICT)资本、ICT资本和软件资本密集度。传统资本没有呈现明显趋势,而ICT和软件均随时间稳步增长,其中ICT在1995年后增速加快(图2和图3)。
我们的模型始终包含国家-年份和国家-行业固定效应,这意味着所关注的系数是通过行业之间国内资本投入的变化来识别的。相较于其他行业,软件资本增长较快的行业出现了低技能工人和年轻工人的就业减少。相比之下,传统(非ICT)资本增长较快与低技能工人和女性的就业增加相关,而ICT资本增长较快则与所有类型工人的就业增加相关。
为理解这些规律,我们根据行业受自动化影响的程度对行业进行了区分,该程度以Autor等人(2003年)创建的常规任务份额指数(RSH)衡量。不同类型资本与不同工人群体劳动需求之间的关联因行业的RSH而异:非ICT资本与常规任务密集行业中较高的就业增长相关,这表明相对低技术的机器可能与常规任务形成互补。相比之下,ICT和软件均与常规任务密集程度较高行业的就业减少相关,而与常规任务密集程度较低行业的就业增加相关。
工业机器人与劳动力需求
这些有趣的结果仅是条件相关性。因此,我们采用了一种新颖的实证策略,来识别最突出的新型自动化技术之一——工业机器人——的因果效应。
若一国从全球机器人出口增长率相对较高的国家进口机器人,则该国更易受到这类技术的影响。因此,我们利用联合国COMTRADE关于工业机器人双边贸易的数据(始于1996年),为我们研究的十个国家分别构建了一项衡量全球机器人激增所带来暴露程度的指标。随后,我们将该国家层面的指标与反映行业自动化空间的RSH指数进行交互。图4展示了每个国家的趋势。
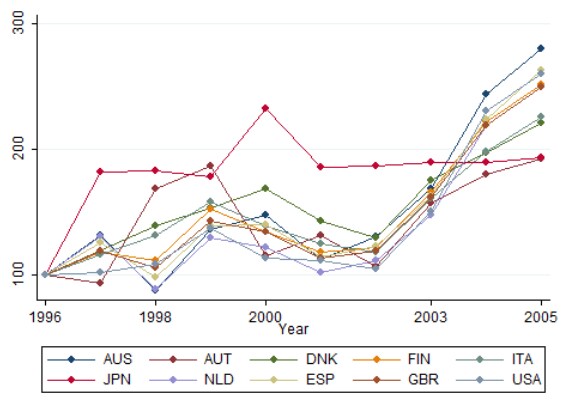
纳入这一新变量后显示,工业机器人会减少低技能就业,同时提高高技能和中等技能工人、年长工人以及男性的收入份额。我们还考察了这些效应在制造业和服务业之间的差异,这两个行业都大量使用机器人技术,但其就业趋势截然不同。
大多数效应在两个行业之间存在显著差异:在制造业中,机器人降低了低技能、年轻和女性工人的就业;而在服务业中,机器人则增加了中等技能和男性工人的就业。在两个行业中,机器人都提高了高技能、年长和男性工人的收入份额。
我们的结果与以下观点一致:机器人会取代从事常规任务的工人,这在自动化更为普遍的行业(如制造业)中尤为明显。相比之下,在自动化起步较晚的行业(如服务业,该行业正不断涌现新职业)中,机器人则增加了就业和收入。鉴于这些行业的产业与职业构成,机器人很可能对工程师、产品设计师和管理人员起到互补作用——也就是说,这些职业以高技能、资历较深的男性工人为主。软件的效应与机器人相似,而ICT资本则主要与中等和低技能工人的就业增加相关。
机器人是否存在性别偏见?
我们还通过研究工业机器人对男性和女性就业水平及收入份额的影响(按技能水平分层),考察了是否存在性别偏见。如上文所述,女性的高技能就业份额的上升幅度大于男性。机器人与女性工人之间的替代关系主要由低技能工人驱动。相比之下,机器人与男性工人之间的互补关系则由高技能工人驱动。
这些结果起初可能显得令人费解。即使女性的整体劳动力市场状况随时间改善,技术似乎仍对她们的就业和相对收入产生了负面影响。女性在中期的反应可以调和这些事实:机器人并非不加区分地取代女性,而是仅取代了技能水平较低的女性。与此同时,女性通过获得更高的技能水平做出了回应,且提升速度快于男性。同样,工业机器人对男性结果的正面影响,也是因为男性在传统上受教育程度更高。
结论
我们的研究结果凸显了区分两类技术的重要性:一类是取代人类的技术,如机器人和软件;另一类是供人类使用的技术,如ICT。正如我们对性别偏见的研究所示,我们的结果传递了一个令人鼓舞的信息:工人可以通过获取与机器互补的新技能而从技术进步中蓬勃发展,而不是停留在被机器摧毁的工作岗位上。




