“全民义务学校教育。免费教学。前者甚至在德国也存在,后者在瑞士存在,美国在初等学校层面也有此类制度。即便在美国的部分州,高等教育机构也被称为“免费”,但这实际上只是将上层阶级的教育成本,从一般税收收入中支付。”这是卡尔·马克思1875年在其《哥达纲领批判》笔记中的论述。如今,欧洲大多数国家由政府承担大学教育的费用。由于受益者在不成比例的程度上是较富裕家庭的子女,这意味着大学财政具有相当强的累退性。
除了缺乏累进性之外,以公共资金为主的高等教育还有另一个大问题,即大学财政可能具有相当强的周期性。在许多地方,大衰退期间的预算问题导致大学财政遭到严重削减,且至今未能恢复。正如经合组织(OECD)的《2017年教育概览》(Education at a Glance 2017)报告所言,《2017年教育概览》“[尽管大多数国家的高等教育公共资金有所增加,但一些国家仍未恢复到2008年的峰值水平。例如加拿大、捷克共和国、匈牙利、爱尔兰、意大利、葡萄牙、俄罗斯联邦、斯洛文尼亚、西班牙和美国即是如此,这些国家在2014年的公共支出低于2008年]”(OECD 2017)。由于在上述大多数国家中,公共资金占高等教育总资金的很大一部分,大学受到影响公共财政的周期性冲击的影响十分严重。
另一种方案:收入关联型大学贷款
在我们近期的一篇文章(Cabrales等人,2018年)中,我们提出了一种替代方案,可避免大学沦为政治周期的人质。该方案基本上是一种收入关联型大学贷款制度。其理念很简单:毕业生在有能力的情况下为自己的教育买单。国家只需提供一种保险机制,以防毕业生的劳动力市场结果不够理想。我们之所以聚焦于西班牙的应用,是因为该国劳动力市场表现尤为糟糕(Bentolila等人,2011年);因此,如果贷款制度在西班牙“行得通”,它在欧洲其他地方应当会表现得更好。
该制度并非我们的发明,也并不特别新颖。英国、澳大利亚和新西兰目前均采用此制度为大学提供资金。其做法是提高大学学费,同时提供收入关联型贷款。设有最低收入门槛:如果“债务人”的收入未超过该门槛,则无需偿还任何贷款,在英国该门槛为21,000英镑。若政策选择较低的利率,利率可以较低(尽管较高的利率是累进性的关键要素),还款额则为个人收入的一定比例。如果借款人在一段时间后仍未还清款项,贷款即被注销。
该制度的目标,一方面是在受益者与政府之间分摊教育成本。教育确实存在外部性,但我们所知的任何估算都表明,这些外部性并不能与目前西班牙公共部门承担的80%相比。但风险也是共担的。如果所提供的教育质量较差、回报较低,则成本将由公共部门承担。这反过来意味着,在该制度下,公共部门将有更大的动机监督教育质量,因为它要承担更多不良结果的成本。
该制度的一项重要益处在于,它允许大学经费增加,并与经济周期脱钩(英国实际上已出现这种情况)。此外,它还提高了融资的累进性。
我们的虚拟实验室
为研究该制度,我们创建了一个虚拟“实验室”,用以分析模型中不同参数的影响,以及其在个人整个工作生涯中的效应。我们沿用了Dearden等人(2008年)的方法,但由于西班牙的劳动力市场大不相同,我们将其方法调整为适应该市场的特殊性。我们特别注意对进入和退出就业的转变、劳动力市场动态及西班牙高度的二元性进行建模。例如,我们考虑到了这样一个事实:许多首次就业以及从失业转入就业的流动,都是流向临时合同。
我们使用的数据来自持续工作生涯样本(Muestra Continua de Vida Laboral,简称MCVL),该样本能充分反映就业、非就业、失业及合同类型之间的个人转变。MCVL还通过西班牙个人所得税(Impuesto sobre la Renta de Personas Física,简称IRPF)与收入数据相连。这使我们能够模拟就业状态之间的转变,并将其视为收入、年龄和在该状态中持续时间的函数。在某一状态内,收入是随机的(自回归性的),并取决于年龄。如果就业状态发生变化,新的收入同样是随机的,并取决于年龄、前一状态的持续时间以及收入。
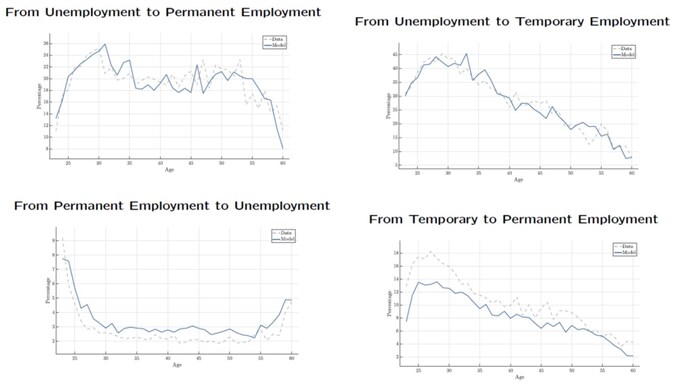
图1显示,模型的动态变化与就业状态之间的实际转变高度吻合。实线代表模型的结果,间断线代表数据。
图1
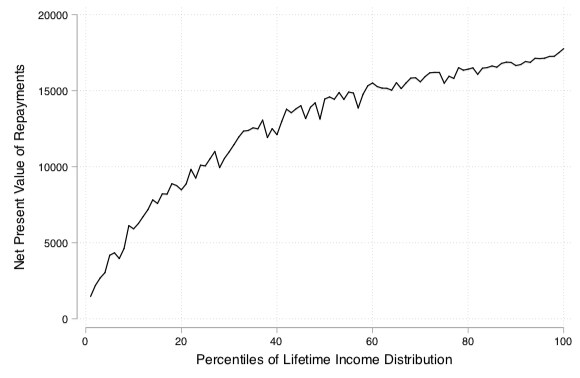
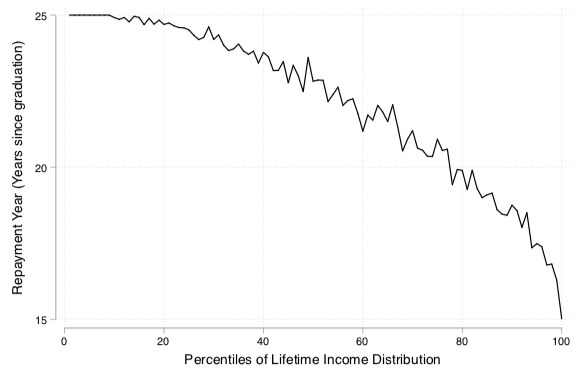
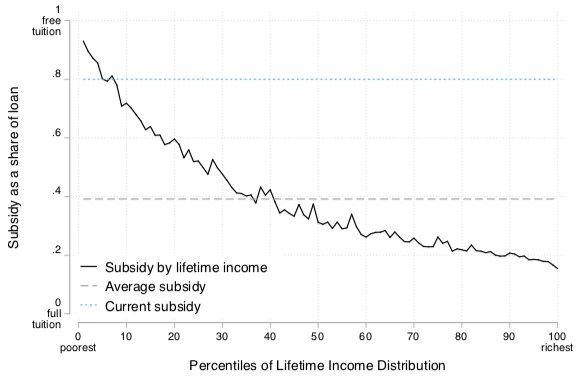
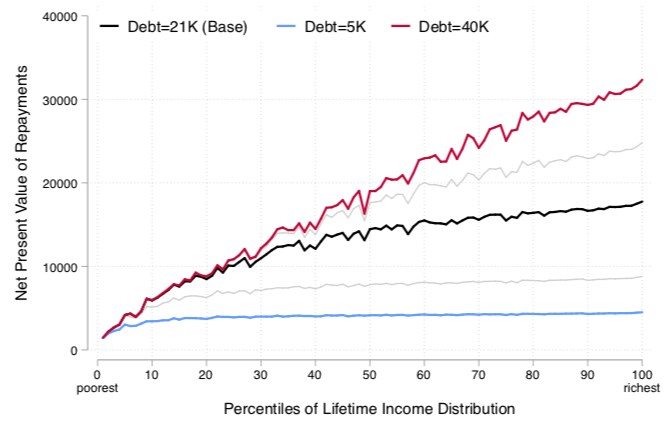
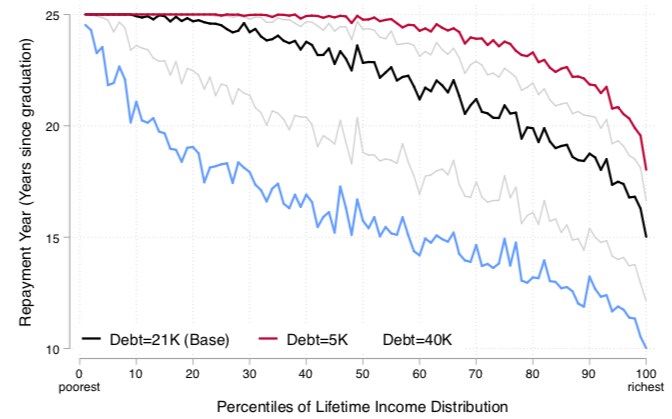
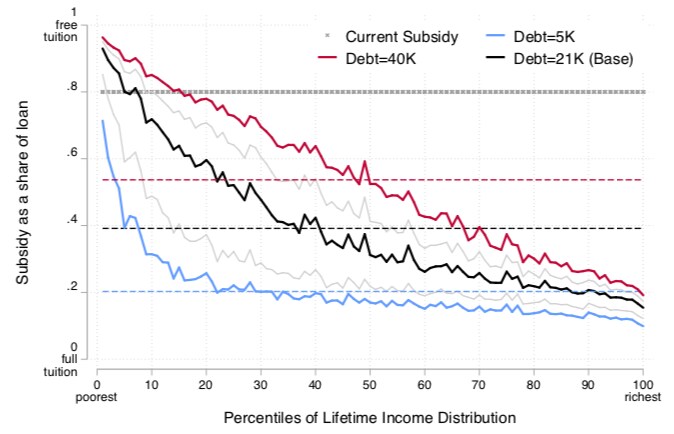
在基准情景中,我们考察了以下条件:(i) 债务为21,000欧元(接近政府当前的成本);(ii) 利率为0%;(iii) 贷款偿还比例为超过15,000欧元门槛部分收入的10%;以及(iv) 债务在25年后注销。图2展示了该制度如何影响不同个人。横轴上,不同人群依据其一生收入分布中的位置加以表示。在顶部面板中,我们展示了个人所支付款项的贴现现值。从逻辑上看,收入较低者实际上几乎不付任何款项,而收入较高者则最多支付15,000欧元。为何即便并非最富有的人也要全额偿还?因为在零利率下,政府在现值上无法收回其所借出的全部金额。中间面板表示个人偿还贷款所需的年限。在此,最贫穷者需要更长时间偿还,而富裕者则更早还清。底部面板表示隐含补贴。同样明显的是,最富裕者所获补贴较低,但并不为零,其原因与偿还款项的贴现价值并不等于贷款金额相同。
图2
此外,还可以研究基准情景的诸多变化所产生的影响,例如债务水平。这一点十分重要,因为我们可能希望通过提高学费来提升大学体系的质量,或促进区域流动性(请注意,瑞典虽不收取学费,但设有用于支付离开父母住所生活费用的贷款,许多学生都在使用)。这些模拟的结果见图3。
图3
另一个值得关注的变量是利率。尽管0%是最受欢迎的类型,但正如基准情景图表中清楚显示的那样,它也是最具累退性的。在我们的实验室中,提高利率会将更大比例的总成本转嫁给毕业后最终收入更高的学生。还可以考察最低门槛水平、债务人偿还的收入百分比,或贷款注销的年限。
我们的研究结果总结如下:
>我们提出的结构在所有设定下均具有高度累进性(收入分布前25%的人几乎偿还全部贷款,而收入最低的10%几乎无需偿还任何款项)。
>政府承担的大学成本比例比现行制度低16至56个百分点。
结语
总之,年轻大学毕业生的劳动力市场运行不良,可能对收入关联型贷款制度构成挑战。在此意义上,值得思考该制度在西班牙这样的国家能否运作。与人们的一般看法相反,我们的分析表明,即便在该国,此项政策亦具有可行性。政府将改善其财政状况,而受益者则将以不同水平为此买单。对政府而言,额外的资源可用于其他用途,例如学前教育(其外部性更大且有更充分的记录)、更具再分配性的社会支出,或降低税收。对个人而言,最低门槛及最长还款年限,为其可能收入不足的情况提供了合理的保障水平(我们认为,这较美国制度是一种改进)。
而若有人关注来自弱势背景的年轻人所受的影响,Azmat与Simion(2018年)的研究表明,英国的同类改革并未导致进入大学的人数减少,尤其是低收入家庭的学生。




