过去几十年来,女性风险投资家(VC)稳步取得进展,但她们在风险投资家中所占比例仍然很小。今日发布的数据(3月25日)由草根倡议组织 Women in VC 发布,揭示了女性风险投资家面临的限制,以及这些限制如何影响女性从业者和女性创始人的发展。
绝大多数女性风险投资家主要投资初创企业早期阶段,即种子轮和A轮融资。
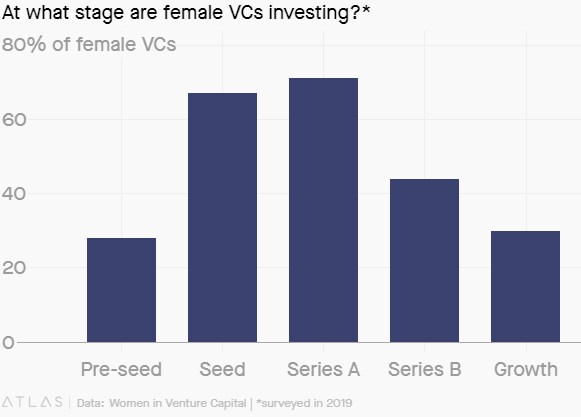
MDC Ventures 风险投资公司的合伙人杰西卡·佩尔茨(Jessica Peltz)表示,她们主要投资早期阶段,部分原因是女性风险投资家难以筹集后期融资所需的大笔资金。“这是个大问题,”她补充说。
即使是知名女性风险投资家,也会面临筹集大额资金的困难,例如阿兰·汉密尔顿,据报道,她曾难以吸引投资者为其规模达3600万美元的基金 Backstage Capital 筹集资金。
女性风险投资家集中于投资流程早期阶段,也会影响女性创始人。尽管女性领导的初创企业占17%(2017年),但她们在美国获得的风险投资总额仅占2%。雇用女性风险投资家的公司往往会支持更多由女性创立的公司。专注于早期融资的 Female Founders Fund 合伙人苏蒂安·董(Sutian Dong)说:“我认为,在识别面向消费者领域的机会时,女性是否比男性更有竞争优势?在她们拥有更多亲身经验的领域,答案是肯定的。我认为女性更有优势。”由于很少有女性风险投资家投资于初创企业的成长期,这些由女性领导的公司更难一路闯关,实现盈利。
Women in Venture Capital 的数据存在局限。数据很大程度上偏重美国风险投资家,其中86%为自行报告,因此可能并不准确(PDF)。但这些数据传递的启示很明确:只有当女性在中型和大型基金中获得更充分的代表性时,她们才能在整个风险投资行业中获得更充分的代表性,因为这些基金更有能力支持较成熟(且风险较低)的公司。
董表示,并没有某一个因素在阻碍女性风险投资家的发展。她说,女性风险投资家或许只是需要时间,才能在各个阶段更加均衡地进行投资,而这可能会在未来几年内发生。
董说:“我的假设是,随着时间推移,女性会进入融资的后期阶段。届时,投资者会意识到,如果团队中没有女性,能够审视像Glossier这样的公司并说‘这就是下一个大热门’,他们就会错失机会。”