生物制药公司的投资与融资决策
开发治疗疾病的新药是一项重要的社会公益事业,也是推动经济增长与福祉的重要动力。因此,多数政府都有意促进此类投资。然而,生物制药公司等研发密集型企业所处的环境日益竞争激烈、风险高企,研发投资往往规模巨大,回报也高度不确定。
是什么促使生物制药企业进行这些投资?哪些因素会影响它们的投资,以及投资者支持这些投资的意愿?要回答这些问题,我们需要了解这些企业投资与融资决策背后的经济学原理、其风险特征的演变,以及竞争所产生的影响。
当前的公司理论虽然对许多行业作出了诸多预测,但由于研发密集型企业具有特殊特征,这些理论未必适用于它们。例如,此类企业的研发支出往往远远超过其在土地、厂房和设备上的支出;由于研发投资风险高且分阶段进行,加之许多时期内投资后的现金流无法观察,研发项目的资本预算和融资在性质上可能与其他资本项目大不相同(参见 Myers 和 Howe 1997;他们阐述了制药行业面临的这些问题)。此外,研发密集型行业的竞争会影响某项研发投资赢得专利竞赛的可能性,也会影响专利到期后的利润。在生物制药(biopharma)行业,竞争的影响尤为显著:监管变化、技术进步降低了进入成本,以及专利到期与新疗法高昂的开发成本相互叠加,都加剧了竞争压力(例如 Caves 等,1991;Grabowski 和 Vernon,1992,及其他研究)。这些因素压缩了现有产品所带来的利润空间,而这些产品与既有资产相关,对研发投资产生了重大影响。
新证据
在我们的研究中,我们考察竞争环境如何影响研发密集型企业的投资和资本结构决策,以及其财务风险特征(Thakor 和 Lo,2015)。我们之所以聚焦竞争,是因为竞争是该行业最显著的变化之一,也一直是政策辩论的重要议题,讨论的焦点包括允许行业竞争加剧的利弊,例如,更激烈的竞争会妨碍还是促进研发投资?为回答这一问题,我们构建了一套理论,说明竞争如何与企业决策相互作用并影响这些决策,并提供相应的实证证据。尽管研究重点是生物技术和制药企业,我们的框架和分析同样适用于其他研发密集型企业。
分析预测
我们首先考虑一家面临分阶段研发投资决策、且必须通过资本市场为投资融资的生物制药企业。我们据此推导出竞争变化会如何影响企业决策的预测。
我们的第一个预测是,竞争加剧会促使企业增加研发投资,并减少对支持现有产品的既有资产的投资。
这一效应背后的经济驱动因素是,竞争加剧——无论是由技术进步还是法律引入的结构性变化造成——都会提高研发投资相对于现有产品的边际收益。例如,生物制药行业企业开展研发的原因之一,是用新药替代旧药(许多旧药可能已不再受专利保护,因而面临竞争压力);新药则受专利保护,在一段时间内免受竞争影响。
我们的第二个预测是,面对行业竞争加剧,生物制药企业会持有更多现金并减少债务。
原因在于,研发密集型企业必须向投资者披露信息才能获得资金。然而,这些信息也会(无意中)泄露给企业的竞争对手,可能促使竞争者进入市场,从而损害相关研发项目未来的可行性,因为专利程序具有赢家通吃的特点。企业在获悉其研发项目具有可行性后再从资本市场融资,不可避免地会向竞争对手透露部分信息。企业可以在尚不太了解研发成功可能性时筹集资金,以避免信息泄露,并利用这笔“早期”融资积累现金储备,从而避免之后再从资本市场募资。企业降低财务杠杆的原因是,随着投资从既有资产转向研发,可用于支持债务的抵押品会减少。
我们的第三个预测是,竞争加剧会改变研发密集型企业的风险特征:降低其贝塔值,同时增加其特质风险。
其直观解释是,企业的现有产品和资产只承担系统性风险,而研发则主要具有特质风险(从定义上说,研发涉及企业各自进行的一次性独立新项目投资,因此在这些项目产出商业产品之前,它们与整体经济不相关)。许多其他企业也会进行类似的现有产品投资,因此这些投资包含系统性风险。例如,在生物制药行业,新药享有专利保护,因此受其他企业投资的影响较小,因为专利赋予该特定药物垄断地位。相较之下,现有产品包括已不再享有专利保护的仿制药,因而会受到其他企业投资的影响。
实证证据
为判断竞争是否会以我们预测的方式影响研发密集型企业,我们考察了生物制药行业的历史数据。我们首先通过两项指标——集中度比率和竞争者数量——在图 1 中展示了生物制药行业竞争随时间的变化。如图 1 所示,这些指标表明,生物制药行业的竞争随时间推移而加剧。
图 1:生物制药行业的竞争

注:这些图展示了对生物制药行业竞争随时间变化的估算值。上图给出 4 家企业集中度比率;数值越高,表明集中度越高。下图给出生物制药行业竞争者数量随时间的变化。
随后,我们考察该行业投资和财务特征随时间变化的趋势。图 2 展示了研发投资、既有资产(以土地、厂房和设备作为代理指标)、现金持有量、债务和净债务(债务减去现金)的平均水平。与我们的框架预测一致,随着竞争加剧,研发投资增加,而对既有资产的投资减少。此外,现金持有量增加,而债务和净债务总体上有所下降。1 对于所有这些变量,生物制药行业的趋势都比其他行业更为显著,这表明这些趋势并非由影响所有行业的总体趋势所驱动。
图 2:财务特征随时间的变化
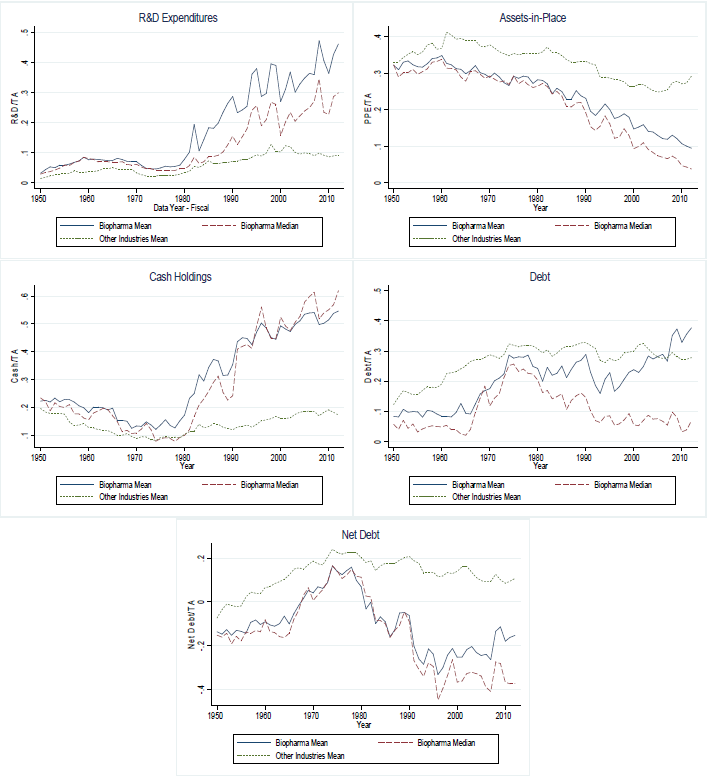
注:这些图展示了生物制药行业各年财务特征的均值(蓝色实线)和中位数(红色虚线)。绿色点线表示所有其他行业财务特征的均值。
关于风险特征,图 3 展示了生物制药行业随时间变化的贝塔值和波动率估算值。同样,与我们的预测一致,Fama-French 三因子贝塔值总体上随时间下降,而特质波动率则随时间上升。
图 3:生物制药行业的贝塔值和特质波动率

注:上图展示了按市值加权的生物制药股票投资组合的贝塔值,采用 Fama-French 三因子模型计算。蓝线代表市场因子,绿线代表市净率因子(HML),红线代表规模因子(SMB)。点线为各因子的趋势线。下图给出特质波动率的估算值。
来自新立法的进一步证据
一项涉及 1984 年立法变化的自然实验为模型预测提供了更多支持。《1984 年药品价格竞争与专利期限恢复法》(非正式名称为《Hatch-Waxman 法案》)的明确目的是,通过便利仿制药在专利到期后进入市场,促进生物制药行业竞争。在《Hatch-Waxman 法案》通过之前,美国食品药品监督管理局(FDA)的严格要求使仿制药必须重复许多原研药的临床试验,才能获得监管批准。然而,该法通过后,仿制药只需证明与原研药具有生物等效性,大幅降低了竞争者进入市场的壁垒。多篇论文提供了证据,表明《Hatch-Waxman 法案》确实加剧了竞争并促进仿制药进入市场(例如,参见 Grabowski 和 Vernon 1986、1992 对该法案颁布后部分药品进入市场和价格数据的分析及证据)。
因此,我们考察这项新法律对生物制药行业的影响,并将其与具有相似特征、但不受该法律约束的其他研发密集型企业进行比较。图 4 展示了《Hatch-Waxman 法案》通过前后 20 年间,生物制药行业(蓝色实线)和其他研发密集型行业(红色虚线)各项财务变量的平均值(红色竖线表示《Hatch-Waxman 法案》实施年份)。在法案实施前,生物制药企业与其他研发密集型企业的研发支出、现金持有量、债务、净债务和既有资产水平均相似,证实两个行业在这些财务特征方面具有相似性。法案实施后,两组数据出现分化,且与模型预测一致。具体而言,在该法颁布后的时期,生物制药企业的研发支出和现金持有量上升,而债务、净债务和既有资产相对于其他企业的趋势有所下降。
图 4:生物制药企业与其他企业的财务特征趋势

注:研发支出、现金持有量、债务、净债务和既有资产等财务特征变量的趋势,均按总资产缩放。所有变量均为各组的平均值。蓝色实线表示生物制药行业的平均值,红色虚线表示匹配样本中研发密集型企业的平均值。每张图中均有一条红色竖线,表示《Hatch-Waxman 法案》的实施年份。
结语
我们的研究强调了研发密集型企业的一些独特特征的重要性,并解释了其财务特征和风险随时间变化的一些有趣的长期趋势。这并非对这类企业财务特征的全面刻画,而是理解其独特特征的起点。我们的研究还提供了一个框架,用以理解可能影响研发密集型行业竞争的政策变化,如何影响研发及其他投资决策,以及这些行业的风险,并进而影响流入和流出这些行业的资本。
参考文献
Caves, R E、M D Whinston 和 M A Hurwitz(1991),《美国制药行业的专利到期、市场进入与竞争》, 《布鲁金斯经济活动论文集:微观经济学》 ,第 1991 卷,1–66 页。
Grabowski, H 和 J Vernon(1986),《降低仿制壁垒,延长专利期限:1984 年药品法案》, 《美国经济评论》 ,第 76 卷,第 2 期:195–98 页。
Grabowski, H 和 J M Vernon(1992),《1984 年药品法案之后制药业的品牌忠诚、市场进入与价格竞争》, 《法律与经济学杂志》 ,第 35 卷,第 2 期:331–50 页。
Myers, S C 和 C D Howe(1997),《制药研发的生命周期财务模型》,麻省理工学院斯隆管理学院制药工业项目。
Thakor R T 和 A W Lo(2015),《竞争与研发融资决策:来自生物制药行业的理论与证据》,NBER 工作论文第 20903 号。
脚注
1 尽管债务平均水平随时间上升(主要出现在 20 世纪 70 年代和 21 世纪初),但债务中位数自 20 世纪 70 年代中期以来持续下降。各企业的债务水平在横截面上呈偏态分布,部分企业持有大量债务,从而推高了均值。但债务中位数表明,行业内多数企业的债务水平有所下降。净债务呈现类似趋势,不过直到 20 世纪 90 年代末,均值和中位数的降幅都更为明显。此后,净债务均值有所上升(与债务上升同时发生),而净债务中位数基本保持平稳,这与这一时期竞争指标的变化相一致。
本文由 VoxEU合作发表。发表本文并不意味着世界经济论坛认可其中的观点。
要及时了解“议程”动态, 请订阅我们的每周简报。
作者:Andrew W. Lo 是麻省理工学院斯隆管理学院 Charles E. and Susan T. Harris 教授、麻省理工学院金融工程实验室主任,也是麻省理工学院计算机科学与人工智能实验室的首席研究员。Richard Thakor 是麻省理工学院斯隆管理学院金融经济学博士候选人。
图片:透过楼梯可见皮埃尔大楼。REUTERS/Adrees Latif。