养老金基金很可能在为企业发展提供融资方面发挥重要作用。
研究发现,养老金基金的投资与企业经济产出之间存在正向关系。
旨在增加养老金储蓄和投资的政策,可能有助于提升国内生产率和创新能力。
养老金基金可能在为企业发展提供融资方面发挥重要作用。本文使用丹麦的详细数据,显示养老金基金投资对企业生产率有积极影响;投资规模越大、持续时间越长,这种影响往往越明显。与上市公司相比,非上市公司从养老金基金投资中获益更多。最后,养老金基金还有助于企业改善创新活动。这些结果凸显了两条主要经济渠道:长期投资承诺和资本供给。
为应对人口老龄化,越来越多的工业化国家正从现收现付养老金制度转向积累型养老金安排(Boulhol 和 Geppert,2018)。这一转型通常依赖于设立养老金基金,由其将个人储蓄投资于金融资产,包括国内股票。因此,养老金基金正成为重要投资者,常常持有上市和非上市公司的大量股份(Boeri 和 Bovenberg,2007)。
随着重要性日益提升,积累型养老金受到政策制定者和研究人员的关注。例如,二十国集团(G20)已将养老金基金确定为支持增长与发展的长期资本重要来源。在数字化以及从化石能源转向清洁能源都需要大量投资的背景下,长期资本的可得性尤为重要。养老金基金与保险公司等其他长期融资方一道,可以在支持个别企业采用昂贵技术方面发挥重要作用,这些技术能提升企业的生产率和可持续性。理论上,养老金基金的规模及其长期负债应使其适合投资大型长期项目。
在此背景下,一个自然的问题是:养老金基金是否以及如何影响其投资的企业,进而又如何为国家产出作出贡献。迄今为止,现有文献主要关注一国经济中的养老金储蓄规模与国内GDP增长或资本市场发展之间的关系,很大程度上忽略了这些储蓄的投资方式。关于养老金积累对经济增长的影响,这些研究得出了不一的结论(Altiparmakov 和 Nedeljkovic,2018;Bijlsma 等,2018)。此外,关于所有权构成对企业结果影响的研究日益增多,但尚未明确考察养老金基金的作用,且主要聚焦于上市公司样本。
养老金基金投资与企业生产率
在近期一篇论文中(Beetsma 等,2022),我们使用丹麦的高质量数据,提供国内养老金基金股权投资对企业生产率影响的实证证据,以弥补文献中的这一空白。这些数据有三项主要优势。第一,数据基于从行政记录中提取的大规模、全面的企业样本。第二,数据详细涵盖丹麦所有有限责任公司的所有权关系,因此可以纳入上市和非上市公司。第三,数据准确识别丹麦养老金基金对丹麦企业的国内股权投资,因此是少见的企业层面养老金基金投资数据来源。
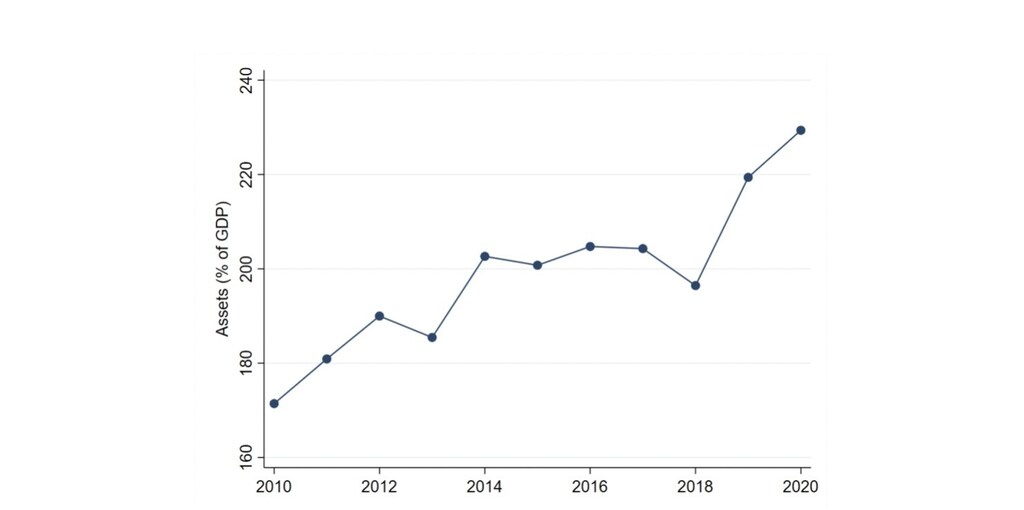
丹麦是开展此类分析的合适研究环境,主要有两个原因。第一,丹麦数据的独特特点使我们能够将养老金基金的投资与上市和非上市企业的特征联系起来。第二,丹麦养老金基金在国内经济中发挥着重要作用。2020年底,丹麦退休储蓄计划资产占GDP的比例在经合组织国家中最高,接近230%(经合组织,2021)——见图1。
图1 丹麦退休储蓄计划总资产(占GDP的百分比)
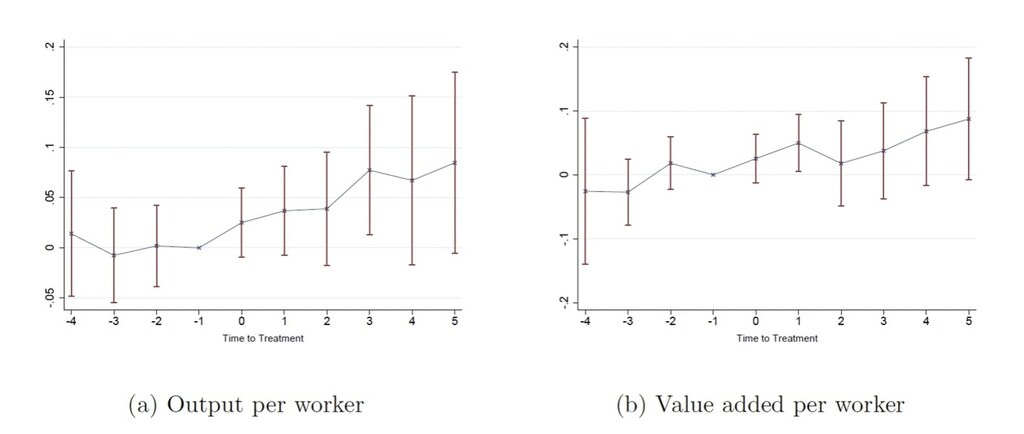
研究投资者对其投资企业的影响时,一个重大挑战是投资者可能会谨慎挑选投资对象。我们通过两种方式处理这一选择问题。首先,图2显示,获得养老金基金投资的企业在投资发生前的生产率发展情况,与其他相似企业几乎相同。同一事件研究分析还显示,在投资发生后的时期,养老金基金投资与企业产出及每名员工增加值之间存在正向关系。我们认为,这一正向趋势与养老金基金可能带来的多种益处相符,例如改善公司治理、提高资本可得性、作出长期融资承诺,以及降低外部融资成本。
图2 养老金基金投资与企业生产率
其次,我们采用一种计量经济学方法估算养老金基金投资的影响,该方法能够控制以往生产率,从而控制选择效应(Bøler 等,2015;De Loecker,2013;Doraszelski 和 Jaumandreu,2013)。与事件研究类似,我们发现养老金基金投资对企业生产率有积极影响。具体而言,前一年获得养老金基金投资的企业,其生产率提高了3.5%至4.9%,具体幅度取决于计量经济学模型设定。此外,我们通过进一步分析排除了估计效应仅由选择效应驱动的担忧。例如,我们发现,有迹象表明,投资持续时间越长,生产率方面的益处往往越大。这一结果符合这样一种假设:养老金基金提供稳定的长期融资承诺,使企业能够投资于流动性较低、但长期回报较高的项目。事实上,其他研究表明,与其他投资者相比,养老金基金往往会更长时间地持有投资(Artiga Gonzalez 等,2020;Cremers 和 Pareek,2016)。我们的发现也印证了先前的证据,即投资者的时间视野会影响企业结果,例如公司治理质量(Garel,2017)。
养老金基金投资与企业创新
进一步分析也证实,养老金基金往往会给企业带来有益影响;在这些分析中,我们将企业专利申请活动纳入结果指标(Pinkus 等,2022)。具体而言,理论上养老金基金可能通过两种方式帮助企业提升创新能力。第一,与其他机构投资者相比,后者通常会根据盈利和其他短期因素迅速买入或卖出公司股票,而养老金基金倾向于长期持有企业投资,因此能够提供支持创新项目所需的融资。第二,通过集中所有权,养老金基金能够有效遏制管理者支持低效、目光短浅战略的倾向。
我们的实证分析显示,在控制大量且全面的混杂因素后,养老金基金投资的企业至少有一项专利申请的概率平均提高了2个百分点,经质量调整后的专利申请数量增加了15%。有意思的是,养老金基金投资也与企业在绿色技术方面的创新相关:获得养老金基金投资的企业至少有一项绿色专利申请的概率平均提高了1.2个百分点。后一结果表明,养老金基金可能成为推动企业践行环境、社会和治理价值观(例如应对气候变化)的强大力量。
结论与政策启示
过去二十年间,积累型养老金储蓄在全球显著增长;养老金储蓄相对于GDP占比较高的国家,通常在国际养老金体系排名中名列前茅。丹麦拥有全球评价最高的养老金体系之一,同时其养老金资产与GDP之比也是经合组织国家中最高的(经合组织,2021)。然而,尽管养老金基金可能为企业提供融资,迄今仍不清楚养老金基金投资是否以及在多大程度上影响企业表现。本文重点阐述了养老金基金投资可能提升企业生产率和创新能力的若干渠道。养老金基金将储蓄引导至企业,可以增加资本供给,从而降低资本成本,进而刺激企业投资。此外,养老金基金是长期投资者,这可能为企业提供所需保障,使其能够开展创新项目并进行提升长期生产率的投资,而不是只着眼于短期收益。
旨在增加养老金储蓄和投资的政策,可能会带来意料之外但有益的结果,即支持国内生产率和创新能力。此类政策可以依靠税收优惠,例如允许养老金缴款从应税收入中扣除,或提高最高扣除额。另一项措施可以是让资本利得税率随股票持有期限延长而逐步降低。我们的发现也可能对机构投资者,尤其是养老金基金的监管产生影响。监管通常侧重于保护各机构持有的储蓄。然而,若在单个机构层面过度追求安全,可能产生不利的宏观经济影响,因为这可能导致用于投资高预期回报风险项目的资金供给不足。因此,这种做法可能削弱企业乃至更广泛实体经济可获得的长期融资。此外,我们发现养老金基金投资对非上市企业的生产率提升作用大于对上市企业的作用,这支持了鼓励养老金基金加大对非上市资产投资的主张。显然,监管必须谨慎平衡养老金储户面临的风险与增加养老金基金对企业投资所带来的宏观经济收益。
参考文献
Altiparmakov, N 和 M Nedeljkovic(2018),《养老金私有化会促进经济增长吗?来自拉丁美洲和东欧的证据》,《养老金经济学与金融期刊》17(1):46–84。
Artiga Gonzalez, T、I van Lelyveld 和 K Lucivjanska(2020),《养老金基金股权表现:耐心、活跃,还是兼而有之?》,《银行与金融期刊》115。
Beetsma, R、S E Hougaard Jensen、D Pinkus 和 D Pozzoli(2022),《养老金基金投资是否有影响?对企业生产率的影响》,未发表论文,哥本哈根商学院和阿姆斯特丹大学。
Bijlsma, M、J Bonekamp、C van Ewijk 和 F Haaijen(2018),《积累型养老金与经济增长》,《经济学家》166(3):337–362。
Boeri, T 和 L Bovenberg(2007),《作为投资者的养老金基金》,VoxEU.org,5月16日。
Boulhol, H 和 C Geppert(2018),《人口老龄化:仅靠养老金政策无法阻止劳动力相对规模缩小》,VoxEU.org,6月4日。
Bøler, E A、A Moxnes 和 K H Ulltveit-Moe(2015),《研发、国际采购及其对企业绩效的共同影响》,《美国经济评论》105(12):3704-3739。
Cremers, M 和 A Pareek(2016),《耐心资本的超额表现:高主动持股比例且低频交易的管理者的投资技能》,《金融经济学期刊》122(2):288-306。
de Chaisemartin, C 和 X D'Haultfoeuille(2020),《跨期处理效应的双重差分估计量》,SSRN电子期刊。
De Loecker, J(2013),《识别出口带来的学习效应》,《美国经济学会应用经济学期刊:微观经济学》5(3):1-21。
Doraszelski, U 和 J Jaumandreu(2013),《研发与生产率:估算内生生产率》,《经济研究评论》80(4):1338-1383。
Garel, A(2017),《所有权结构何时重要:投资者期限对公司政策影响的综述》,《经济调查期刊》31(4):1062-1094。
经合组织(2021),《2021年养老金市场概览》,技术报告。
Pinkus, D、D Pozzoli 和 C Schneider(2022),《养老金基金投资与企业创新》,未发表论文,哥本哈根商学院。




