表面看来,美国工人如今理应正值春风得意之时。美国失业率处于近20年来的低位(截至7月为3.9%),全国私营部门雇主已连续101个月增加就业岗位——自大衰退相关裁员于2010年初终于止住以来,累计增加了1950万个岗位;仅今年年初以来就增加了150万个。
然而,尽管劳动力市场强劲,工资增长却低于经济学家的预期。事实上,尽管过去几十年间有过起伏,如今的实际平均工资(即扣除通胀影响后的工资)购买力与40年前大致相同。而已有的工资增长,大多流向了收入最高的工人群体。
就业市场与工人工资收入之间的脱节,推动了近期各州和城市围绕提高最低工资的诸多行动,也至少成为今年部分国会选举活动中的一个因素。
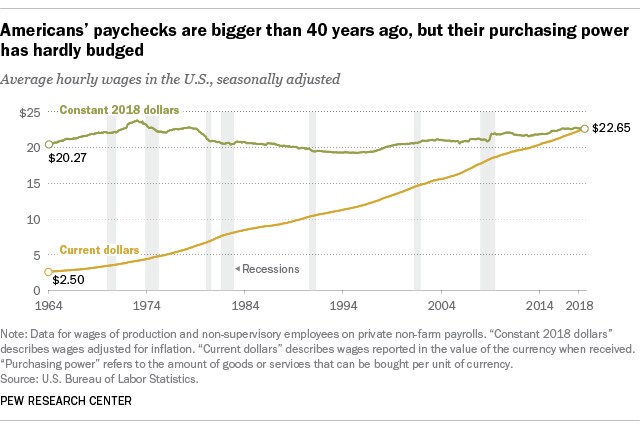
根据美国劳工统计局的数据,7月私营部门非管理岗位工人的平均时薪为22.65美元,比6月增加3美分,比一年前的平均工资高2.7%。这与过去五年的平均工资增幅一致:自2013年初以来,同比增幅大多在2%至3%之间。但在2007—2008年金融危机前的几年里,平均时薪同比涨幅常在4%左右。而在20世纪70年代和80年代初的高通胀时期,平均工资同比通常上涨7%、8%,甚至9%。
然而,调整通胀因素后,如今的平均时薪购买力与1978年大致相同;此前,工资在20世纪80年代和90年代初长期下滑,此后则增长起伏不定、缺乏连贯性。事实上,从实际购买力来看,平均时薪在45年多以前就已达到峰值:1973年1月记录的每小时4.03美元,购买力相当于今天的23.68美元。
一项类似指标——受雇全职工资和薪金工人的“通常周收入”——讲述的情况大体相同,不过涵盖的时间段较短。按季节调整后的当期美元计算,通常周收入中位数从1979年第一季度(该数据序列始于此时)的232美元升至今年第二季度的879美元,听起来涨幅不小。但按实际价值并根据通胀调整后,这段时期的中位数几乎没有变化:1979年的232美元购买力相当于今天的840美元。
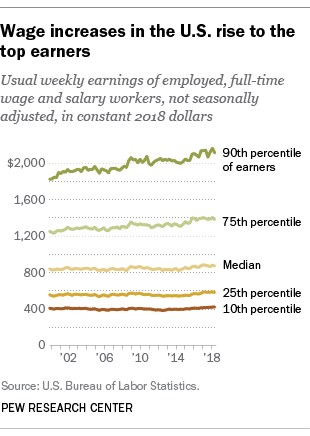
与此同时,工资增长大多流向了收入最高的人群。自2000年以来,收入分布中最低十分位工人的通常周工资实际增长了3%,最低四分位工人增长了4.3%。而收入分布中最高十分位人群的实际工资累计上涨了15.7%,达到每周2112美元,接近最低十分位人群通常周收入(426美元)的五倍。
当然,工人的报酬不只有现金工资——医疗保险、退休账户缴款、学费报销、交通补贴及其他福利都可能包含在薪酬方案中。但工资和薪金是员工报酬中占比最大(约70%,据美国劳工统计局数据)且最显眼的组成部分。
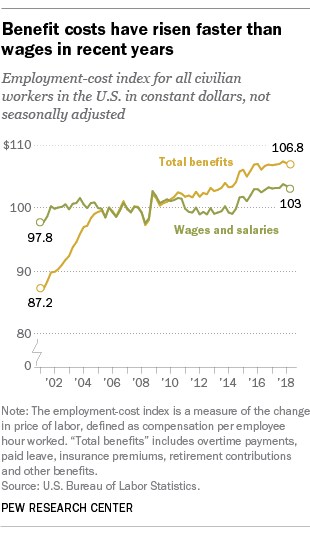
工资停滞一直是众多经济分析与评论关注的主题,不过或许不出所料,人们对其成因几乎没有共识(甚至对劳工统计局的数据是否充分反映实际情况也有分歧)。一种观点认为,福利成本上升——尤其是雇主提供的医疗保险——可能限制了雇主提高现金工资的能力或意愿。根据劳工统计局编制的薪酬成本指数,自2001年(该数据序列始于此时)以来,所有民间劳动者的福利总成本经通胀调整后上涨了22.5%,而工资和薪金成本仅上涨5.3%。
其他被提出的因素包括:工会持续衰落;相较其他国家,教育程度提升滞后;竞业禁止条款及其他限制换工作的规定;大量潜在劳动者不属于正式定义的劳动力,既未就业也未求职;以及制造业和生产部门就业岗位普遍减少,进而使就业增长转向低工资行业。
工资增长缓慢且不均衡,被认为是美国收入不平等加剧的一个关键因素。皮尤研究中心近期一份报告依据美国人口普查局的家庭收入数据分析发现,2016年,收入分布中最高十分位的美国人收入是最低十分位美国人的8.7倍(109,578美元对12,523美元)。分析期始于1970年,当年最高十分位的收入是最低十分位的6.9倍(63,512美元对9,212美元)。




