美国就业人数达到过去五十年来的最高水平
但一项新的就业质量指数显示,每100个低质量岗位仅对应81个高质量岗位
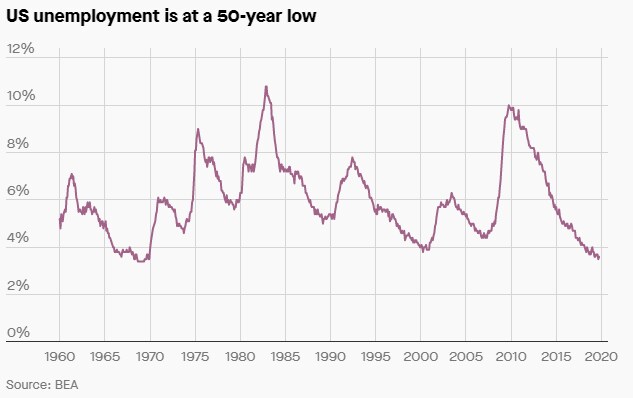
数据讲述了一个故事。美国失业率降至50年来最低。就业人数超过以往任何时候。工资持续增长。
人们讲述的却是另一个故事:求职时间漫长,难以找到薪酬体面的工作,工时也缺乏稳定性。
这些说法很难与头条统计数据所描绘的创纪录长期经济扩张和强劲劳动力市场相吻合。换句话说,将人们的切身感受与数据对照,就会发现有些重大情况没有得到体现。但一组研究人员认为,他们或许已经找到了破解美国劳动力市场之谜的关键。
他们最近公布了美国私营部门就业质量指数(简称 JQI)。这是一项新的月度指标,旨在追踪就业质量,而不仅仅是就业数量。JQI 衡量研究人员所称的“高质量”与“低质量”岗位之比,依据是这些工作提供的收入高于还是低于平均水平。
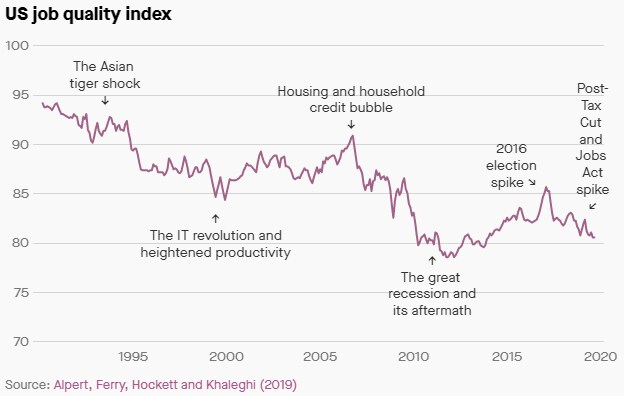
指数读数为100,表示两类岗位数量相等;低于100则意味着低质量岗位相对更多。指数图表如下:
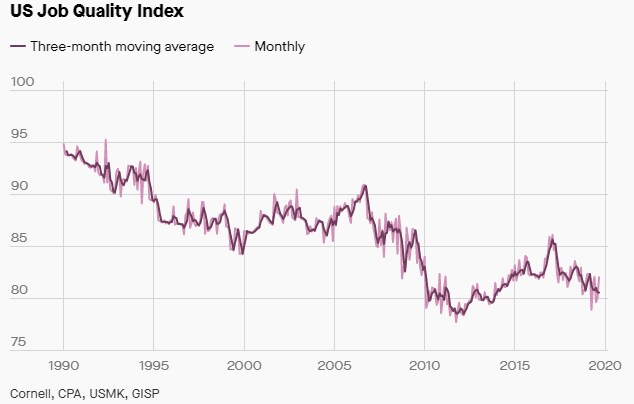
那么,这个新指标告诉了我们什么?目前 JQI 略低于81,这意味着每100个低质量岗位对应81个高质量岗位。虽然这一数值较2012年初略有改善——当时是 JQI 过去30年来的最低点——但仍远低于2006年,也就是房地产市场崩盘前夕。当时,经济通常每有100个糟糕岗位,就能支撑约90个好岗位。
说得直白些,美国劳动力市场远未从大衰退中完全复苏。事实上,就业结构的长期趋势描绘出一幅更令人担忧的图景。
“问题在于,市场上现有岗位的质量在过去30年里一直在恶化,”曾参与创建该指数的投资银行家、康奈尔法学院教授丹·阿尔珀特说。(该指数由阿尔珀特以及康奈尔大学法学院、繁荣美国联盟、密苏里大学堪萨斯城分校和全球可持续繁荣研究所的研究人员共同编制和维护。)他补充说,该指数揭示的“全貌”是“美国劳动力价值的贬损”。
就业质量还能低到什么程度?
要理解 JQI 的意义,有必要先了解它的编制方式。研究人员选取私营部门的非管理类岗位——这类岗位占私营部门全部岗位的82%——并将其分为两组:“高质量”岗位的工资高于平均周薪,且每周工时通常较长;“低质量”岗位的工资较低,工时也较少。该指数是两组岗位数量的加权比值,并以此前三个月的平均值来剔除波动。1
低质量岗位普遍存在,说明劳动力市场仍有很大闲置空间——也就是说,人们可以工作更多时间,或比目前更充分地发挥技能。这与超低失业率、强劲的就业增长数据和其他传统头条指标所呈现的结论几乎完全相反。
因此,从下个月开始,JQI 将与备受关注的劳工统计局月度就业数据在同一天发布。阿尔珀特说,希望这一指数能为政策制定者更细致地呈现美国经济状况。
以美联储为例。阿尔珀特说:“如果他们当时从这个角度看待劳动力市场,或许就不会[在2018年开始加息]。”他还说:“我们希望影响的正是这类政策制定者。这能让他们对照传统数据,重新审视现实。”
美国转向低质量就业经济
自1990年以来,美国累计新增约2000万个低质量岗位,而高质量岗位约有1200万个。简而言之,美国经济已转向创造更多差工作、较少好工作的方向。
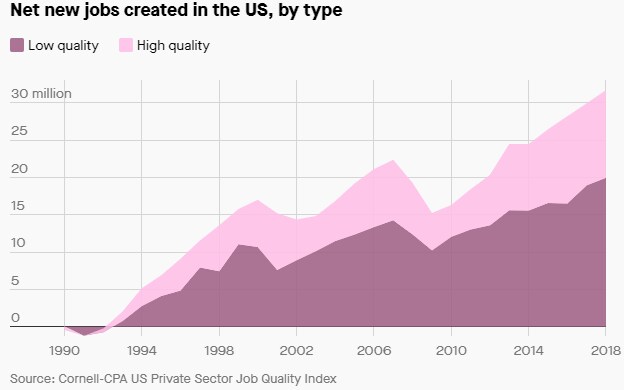
这对经济有重大影响。例如,高质量岗位从业者经通胀调整后的收入,增长速度快于低质量岗位从业者。
这一点听起来可能有些循环论证;毕竟,研究人员对“高质量”的定义依据的是平均周薪,而周薪是决定收入的一项重要因素。然而,真正导致收入差距扩大的并非工资增长,而是工时出现了显著分化。如今,低质量岗位平均每周工时仅为30小时,低于1999年的31小时。相比之下,高质量岗位平均每周工时为38小时。
对个人而言,每周相差7小时听起来或许不算多。但累积起来,就能看出美国“就业不足”问题的惊人规模。如果低质量岗位的平均工时与典型高质量岗位相同,每年合计可增加约4.8亿工时。这些未工作的时数——本可为美国经济贡献的劳动——相当于每年少了约1200万个岗位。
当然,这种下降部分可能是因为劳动者主动选择缩短工时。另一个重要原因是,雇主有时会限制工时,以免必须提供福利(顺便说一句,欧洲劳动者也面临着同样的问题)。
总体而言,工时不足反映出一个更大的问题。提供低于平均收入的岗位所占比例不断上升,这意味着即使失业率极低、就业持续增长,带来的消费能力也比过去越来越弱。阿尔珀特说:“当你在低质量领域创造这些岗位时”,经济“投入的每一美元所带来的回报就会少得多”。
几个关键行业的大起大落,让这一问题更加显而易见。
美国制造业的衰落
在20世纪下半叶,美国制造业支撑着约1280万个生产岗位。随后,美国工厂岗位突然大量流失。到2010年,岗位数量已降至1939年以来的最低水平;当时美国人口只有如今的五分之二。此后虽然有所回升,但制造业岗位数量仍比2000年减少了四分之一以上。
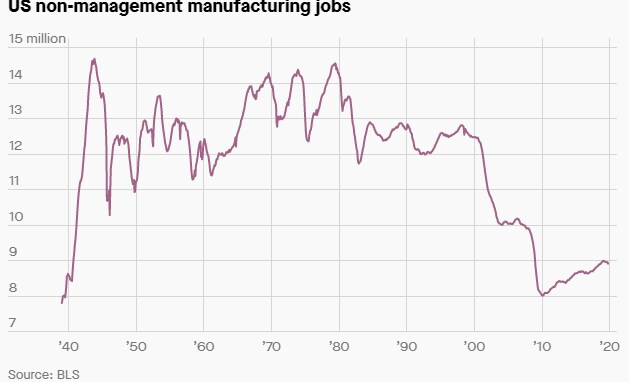
JQI 研究人员表示,几乎所有流失的制造业岗位都被仅有的四个服务业领域取代:零售、行政及废弃物服务、医疗保健,以及休闲与酒店业。这些行业的岗位大多收入低于平均水平。
繁荣美国联盟经济学家杰弗里·费里说:“如果你在这个国家各地的制造业地区走走,在餐馆里不难遇到曾经做过制造业工人的人。”该联盟是代表劳工和制造业利益的无党派组织。
这不仅是铁锈地带那些境遇不佳居民的问题;它损害的是整个经济。
工厂岗位有利于经济发展。首先,这类工作通常薪酬不错、工时稳定;这不仅是因为工会或传统因素,更因为它们能创造大量价值。机械化提高了劳动的价值,让人们能够比原先多得多地生产。从宏观角度看,生产率提高——也就是更快地生产更多产品——推动长期增长,并最终提升人们的生活水平。
当然,技术也能提高服务业岗位的劳动生产率,例如,电脑让银行职员处理付款的速度远超手工清算支票的时代。因此,如果流失的工厂岗位被高科技服务业岗位取代,或许也没什么关系——毕竟还有“知识经济”之类的说法。
但遗憾的是,事实并非如此。餐厅服务、卖鞋、拖地——对于这些工作所需的人工劳动,技术几乎无从提升效率。因此,在其他条件相同的情况下,以这类岗位取代工厂岗位,就会让劳动者失去技术带来的价值提升;从整体来看,经济产出也会低于原本可能达到的水平。事实上,大衰退结束以来劳动生产率增长乏力,与 JQI 的走势相符(不过,现有数据还不足以得出确切结论)。
随着创造较少劳动价值的岗位所占比例上升,越来越多劳动者收到收入低于平均水平的工作机会,也就不足为奇了。问题在于,劳动者同时也是消费者。他们收入越少,能花的钱就越少,越觉得拮据,也就越会储蓄。这有助于解释 JQI 如何说明失业率为何能降至接近历史低位,却没有带动更快增长或引发通胀。
更糟的是,这种动态会自我强化。支出疲软会打击企业投资新设备或技术的意愿。收入停滞时,劳动者越来越走投无路,只能接受更低的工资。低廉的劳动力与日益不稳定的需求相结合,促使企业用低质量岗位取代高质量岗位,导致经济本身失去活力。这种情况持续得越久,就越难扭转,因为最终经济结构本身会阻碍需求复苏并带动增长。
阿尔珀特说,要理解如何摆脱这个危险的反馈循环,关键是弄清楚它最初是由什么造成的。
毁灭性的双重打击
1981年1月20日,罗纳德·里根就任美国总统后首次发表讲话时,说出了他最著名的一句话之一:“政府不是问题的解决方案;政府才是问题。”这句话不仅令人难忘,还演变成一整套意识形态。阿尔珀特认为,这种意识形态是当今许多经济困境的根源。
这种世界观兴起后,美国政府放弃了传统职责:支撑需求,并投资提高生产率(这一权力至今尚未收回)。美国基础设施因此遭受重创。阿尔珀特说,早在20世纪90年代,美国基础设施缺口开始显现时,损害就已初露端倪。建设和维护基础设施的工作长期以来为那些可能难以找到体面工作的劳动者提供高薪全职岗位,因此他怀疑,这正是 JQI 持续下滑的一个重要原因。
这种对公共支出避之不及的做法固然不明智,但这次转变发生的时机也极其不幸,因为它恰好与人类历史上前所未有的变化同时出现。
最初的冲击来自“亚洲四小龙”——韩国、中国台湾、中国香港和新加坡;它们在20世纪80年代末至90年代初崛起为制造业强国。随后,一连串偶然事件——柏林墙倒塌、天安门事件以及印度大规模经济改革——推动东欧、中国和印度开放。在同一个全球资本主义体系下,全球劳动力池因此增加了10多亿劳动者(具体数字取决于统计方式;阿尔珀特估计更接近35亿)。哈佛大学经济学家理查德·弗里曼将全球劳动力规模的这种“倍增效应”称为“大倍增”,他在2006年写道(PDF):“这给美国经济带来了自大萧条以来最严峻的挑战。”(除此之外,整个20世纪80年代和90年代,发达经济体中加入劳动力大军的女性人数也持续增加。)
与此同时,美国主导签订了一系列贸易与投资协定,其中最值得注意的是,2001年与中国永久建立正常贸易关系——这打开了外国投资的闸门。随着美国企业大批将工厂迁往海外,美国制造业就业随之崩塌。(尽管许多政界人士、经济学家和媒体仍认为,造成制造业崩塌的主要原因是自动化而非贸易,但经济学家苏珊·豪斯曼的研究表明,贸易确实是主要驱动因素。)
单是这些变化就已足够糟糕。但如果没有公共支出来补上流失的高质量岗位,就业结构就会严重转变,以至于即使失业率接近历史低位,也不足以恢复美国经济往日的实力。
重视就业质量
许多人认为,“中国冲击”总算过去了。阿尔珀特并不这么看。他说:“我仍看到世界各地有数十亿人尚未城市化,他们将继续给全球劳动力带来下行压力。”那么,怎样才能重振高质量岗位的创造?他说,有两种可行途径。第一种是保护主义及其他更偏供给侧的措施——基本上就是唐纳德·特朗普采取的路线(包括贸易战、税收法案,以及程度较轻的放松监管)。
如上图所示,自特朗普赢得选举以来,总统的政策——或者在某些情况下,人们对其政策的信心——曾在三个不同时间点推高 JQI。但这些影响转瞬即逝,可能是因为问题并非企业可支配资金太少,而是需求不足,让企业找不到投入资金的好理由。
这就引出了第二种选择:重新肯定政府作为需求创造者的传统角色。阿尔珀特认为,关键在于大幅、持续增加基础设施支出。
以21世纪初与房地产泡沫相关的 JQI 反弹为例。这在很大程度上是由建筑支出激增推动的。当然,在空旷的郊区建造大型豪宅,从长远来看并不会带来太多生产力。但建造新桥梁和铁路则是另一回事。这类项目往往能提升整体生产率,因为它们能让资本在经济体系中流动得更便捷、成本更低。当然,它们也能让美国庞大却长期被忽视、亟需工作的劳动者群体得到更充分的利用。




