2023年的全球劳动力市场证明,降温并不总是等同于下滑,就业市场可以冷却而不至于转冷。
有若干理由support对2024年保持谨慎乐观:在2023年帮助缓冲市场的力量有望在2024年持续发挥作用。
生成式人工智能及其他技术的使用增加,加上开发这些工具的岗位增加,可能会重塑更广泛的劳动力市场。
涨得多,终将跌下来。但2023年的全球劳动力市场证明,降温并不总是等同于下滑,就业市场可以冷却而不至于转冷。
有若干理由对谨慎乐观:只要若干关键全球趋势继续沿着既有轨迹演变,在2023年帮助缓冲市场的同一股力量就有望在2024年持续发挥作用。
2021年和2022年,雇主需求和劳动力竞争急剧攀升,工资增长飙升,失业率在全球范围内骤降,2023年注定要降温。但市场虽然确实降温,却大体是在强势基础上进行的,属于调整而非崩溃。
雇主需求有所放缓,招聘职位总数下降,但仍远高于新冠疫情前的基准水平。许多地方的工资增长随通胀放缓,但仍足够强劲,使劳动者的购买力得以提升。失业率维持在低位,裁员并未激增,劳动力市场的流动性也逐步减弱。
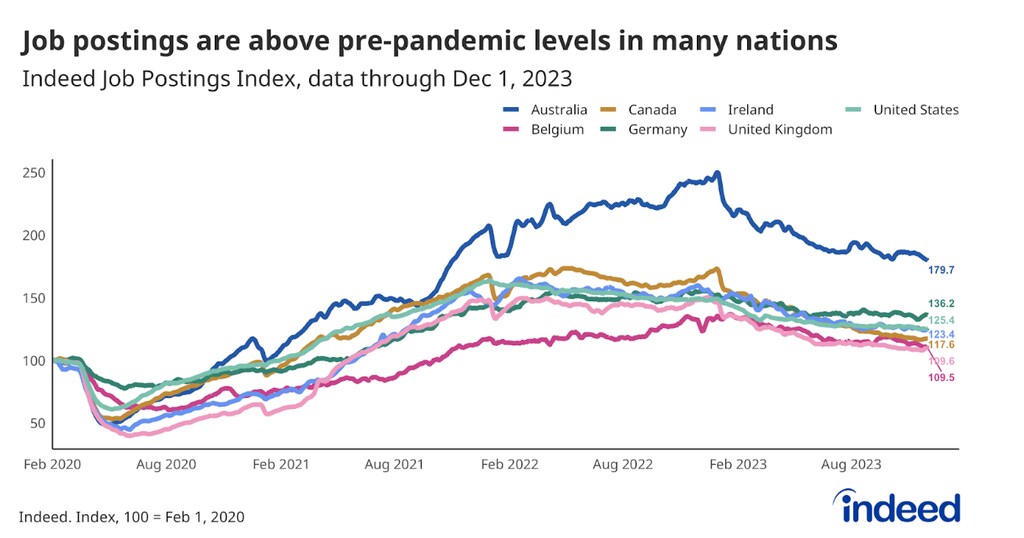
全球雇主显然仍有职位需要填补。虽然远低于2022年的峰值,但在11月底,Indeed追踪的七个国家的招聘职位总数仍高于疫情前的常态水平。Indeed 招聘职位指数。
许多雇主也不愿裁减现有员工。美国、加拿大和英国的解雇、辞退及裁员通知等情况,例如,均仍处于历史低位。如果雇主的用工需求稳定在当前水平或其附近,2024年可能与2023年大体相似。但需求的进一步减少可能更令人担忧。明年的前景不仅取决于劳动力需求的走向,还取决于未来的任何下滑主要是通过减少招聘还是增加裁员来实现。美国、加拿大和英国,例如,均仍处于历史低位。如果雇主的用工需求稳定在当前水平或其附近,2024年可能与2023年大体相似。但需求的进一步减少可能更令人担忧。明年的前景不仅取决于劳动力需求的走向,还取决于未来的任何下滑主要是通过减少招聘还是增加裁员来实现。
劳动者似乎也更不愿离职。在2021年和2022年出现历史性激增之后,美国的离职率已回落至疫情前水平。离职减少意味着雇主未来可能需要从失业人群而非已就业人群中招聘空缺岗位人员。2024年,这对雇主而言可能是利好消息,因为它们或将不再需要大幅加薪以从竞争对手那里吸引人才,从而有助于进一步抑制工资增长——而这正是遏制通胀的关键因素。美国离职率回落至疫情前水平。离职减少意味着雇主未来可能需要从失业人群而非已就业人群中招聘空缺岗位人员。2024年,这对雇主而言可能是利好消息,因为它们或将不再需要大幅加薪以从竞争对手那里吸引人才,从而有助于进一步抑制工资增长——而这正是遏制通胀的关键因素。
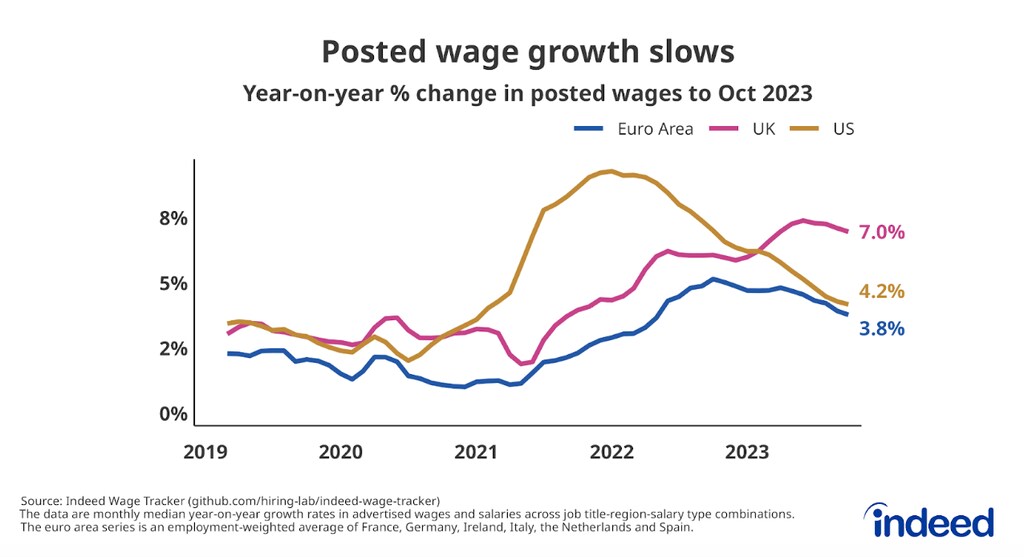
鉴于当前工资和物价增长已趋于降温,典型的“工资-物价螺旋”似乎日益不太可能出现。但通胀仍是一大隐忧,2024年工资增速必须在微妙的平衡中找到落点:既要强劲到足以超过通胀水平、提升劳动者的购买力,又不能强劲到重新点燃通胀。目前,美国和欧洲基本正在实现这一平衡,而英国的工资增长虽然“高于通胀率”,但在持续的“生活成本危机”背景下仍然高得令人不安。工资-物价螺旋。但通胀仍是一大隐忧,2024年工资增速必须在微妙的平衡中找到落点:既要强劲到足以超过通胀水平、提升劳动者的购买力,又不能强劲到重新点燃通胀。目前,美国和欧洲基本正在实现这一平衡,而英国的工资增长虽然高于通胀率——但在持续的生活成本危机背景下仍然高得令人不安。
继续把失业和就业不足人群中的新劳动者吸纳进劳动力市场,也将有助于应对全球劳动力老龄化问题,而这可以说是未来劳动力市场持续稳定面临的最大威胁。在美国,65岁及以上的劳动年龄人口占比预计将从2023年的17.5%增至2035年的20.9%。在日本,十年前65至69岁日本公民中就业者不足40%;如今,这一年龄段超过一半的公民已有工作。人口老龄化意味着未来可供使用的劳动力池将萎缩,即便对劳动力的需求依然旺盛,尤其是在医疗保健等需要照护这些老年人口的行业。
过去几年,许多发达经济体通过将此前被边缘化的劳动者(包括女性和残障劳动者)重新带回劳动力市场,成功将总体劳动参与率提升至较高水平。移民也发挥了作用。在美国,外国出生的劳动者占全国劳动力总数的近20%。在2023年年中,Indeed上澳大利亚工作搜索中约17%来自澳大利亚境外,远高于2017至2020年间从未超过10%的平均水平。但能够从边缘地带被拉回、或被诱使远离家乡去填补必要岗位的劳动者数量终究有限,而人口结构的压力十分沉重。
未来,劳动力市场需要以更少的投入做更多的事情,即便劳动力规模缩小,也要提升生产率。新兴的人工智能技术可能有助于实现这一目标。早期迹象表明,生成式人工智能(GenAI)工具,尤其是ChatGPT这类能够生成类人文本、音频和图像的工具,更可能增强大多数岗位的能力,而非完全取代这些岗位。它们有可能承担重复性和琐碎的任务,让人类得以专注于更具生产力的工作。该技术还有望创造全新的岗位。随着全球雇主争相招募能够驾驭该技术的人才,与生成式人工智能相关的岗位已从几乎为零增长到虽仍占比不大、但正迅速增长的份额。
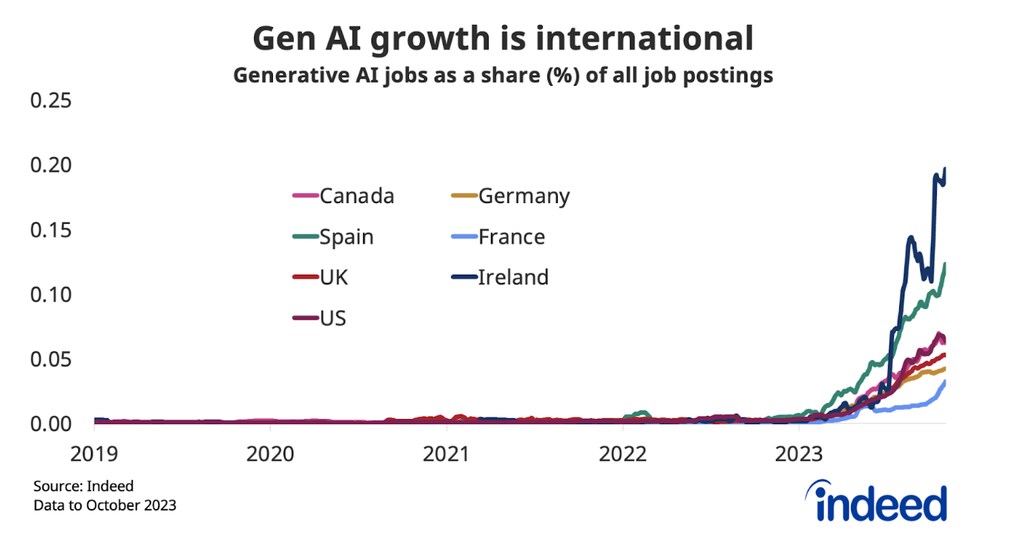
生成式人工智能及其他技术的使用增加,加上开发这些工具的岗位增加,可能会重塑更广泛的劳动力市场。但如果增长主要来自创造工具的岗位,而仅仅使用这些工具的岗位并未相应增长,那么人工智能和生成式人工智能带来的经济影响与生产率提升可能十分有限。
2023年,全球劳动力市场向我们表明,高需求环境不必然带来持续性通胀。工资增长可以放缓,而失业率不致飙升。离开劳动力市场的劳动者也可以被重新吸引回来。但同样真实的是,形势正在走弱:尽管美国经济迄今仍相当强劲,但若干欧洲和亚洲经济体正徘徊在轻度衰退边缘,或许已陷入轻度衰退。
我们或许正在步入这样一个阶段:通往相对平稳再平衡之路上最容易跨越的障碍已被清除,只剩下最高、最艰难的障碍留待赛程最后一段。对2024年保持一定程度的乐观有相当充分的理由,但没有任何事情是有保证的。