现场体育赛事虽已恢复,但收视数据显示,因新冠疫情比赛中断后,并非所有观众都已回归。
疫情使视频流媒体服务成为观众首选的消费方式。
广播体育产业能否找到一种新模式,将现场直播电视与吸引并留住观众的流媒体内容融合在一起?
今年,新冠病毒对职业体育造成了重大影响,大多数赛事被迫暂停。面对新冠病毒带来的后勤和运营挑战,体育产业展现了出色的领导力,赛事快速恢复堪称一个巨大的成功案例。然而,比赛恢复后,数据显示几乎所有主要体育项目的电视收视率都有所下降。
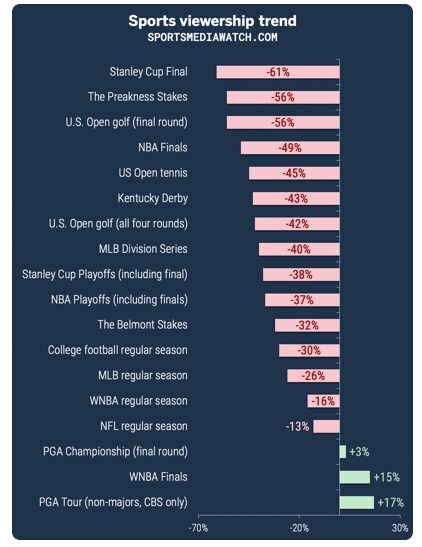
这一下滑出现在线性电视收视整体下降的背景下,疫情进一步巩固了直接面向消费者(D2C)的流媒体作为观众首选的视频消费方式的地位。确实有观点认为,体育赛事是唯一能够延缓更激进的“断索”(即观众退订有线电视)现象的因素,它们充当了“核心纽带”,将各类套餐捆绑在一起。尽管如此,这一结果引发了猜测:体育产业或许会将其分销模式从付费电视转向D2C流媒体视频,但迄今为止,这一转变仅零星实施。
多种动态表明,体育观看全面数字化的时机已经成熟。电子游戏和流媒体服务等娱乐供应商之间日益激烈的竞争正在将观众吸引到其他领域,同时,体育赛事日程拥挤、提供体育内容的网络众多,以及媒体版权市场增长停滞,这表明各类套餐可能过于分散,已不再创造价值。年轻人对体育的参与度也不及前几代人。虽然新冠疫情使这些问题浮出水面,但要找到清晰的前进道路,说起来容易做起来难。
体育的价值仍由线性、按节目安排的体验所驱动——这是一种难以改变的模式
这是因为观看体育赛事的大部分价值来自现场直播、按计划进行的体验。这些特点非常适合电视,从纯经济角度来看,它们形成了难以忽视的激励因素。付费电视每位用户的平均收入(ARPU)仍远高于D2C视频。付费电视的ARPU为84美元,是Netflix每位用户11美元的七倍多,而后者已是流媒体服务商中的最高水平之一。
因此,体育管理机构纷纷努力确保其“产品”尽可能具有观赏吸引力,因为在线性电视模式下,价值与观众规模成正比。然而,日渐削弱的基本面正在限制体育产业的增长能力。自2010年以来,付费电视生态系统的观看时长减少了近30%,12至35岁人群的收视则下降了60%。此外,有线视频服务商的利润率已从90年代中期的近80%下降至如今的20%左右。
其他重要收入,例如赞助和票务收入,很难与观众脱钩,但即便大家意识到了这一问题,转换模式也并未因此变得更容易。部分媒体机构通过扩大联赛和赛事规模、延长赛季,或者简单地增加非直播内容的数量和形式,找到了扩大消费的方法,但球队在一个赛季中能进行的比赛场次存在明显的物理限制。
价值集中在少数俱乐部和联赛手中,削弱了推动结构性变革的动力
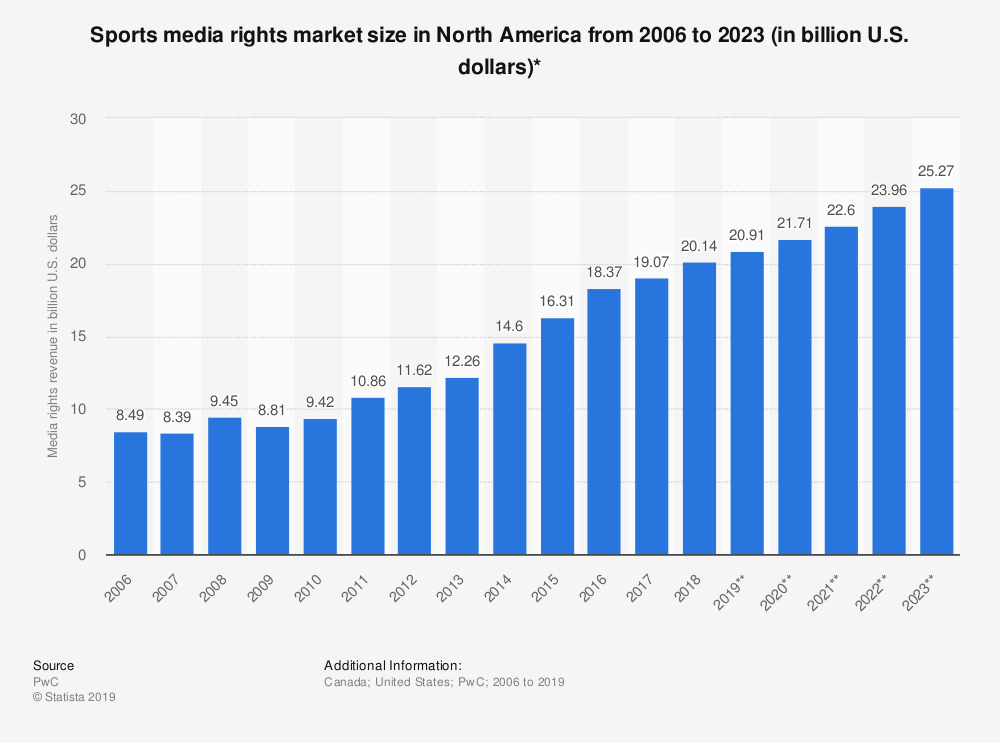
无可否认,各大联赛在充分挖掘自身价值方面取得了巨大成功。仅看体育媒体版权价值的增长便可见一斑:仅在美国,2006年至2018年间,该价值就增长了近150%,并有望在2023年前增长至三倍。
这为最受欢迎联赛中的运动员和俱乐部所有者带来了巨大价值。1975年,平均球员薪资按今日价值计算约为435,500美元,而即将到来的赛季的平均薪资预计为10,000,000美元,增幅超过2,000%。与此同时,主要联赛中球队估值增长了100%至400%。
尽管这一模式为最大的联赛带来了巨大成功,但水涨并未船高,并非所有船只都随之受益。以欧洲足球为例,欧足联报告称,欧洲最富有俱乐部的收入集中度日益提高。在过去十年中,15家俱乐部的商业和赞助收入合计增长了19亿欧元。与此同时,其余700家欧洲俱乐部的收入合计增长不足8亿欧元。
最成功的俱乐部希望充分利用其产品的巨大需求,这一点不难理解。自然的做法是固守已有的成功模式。例如,组建欧洲超级联赛的计划组建欧洲超级联赛,虽然是现有结构的合理延伸,但可能加剧精英层面的财务不平等。
俱乐部和球员正在成为平台,促使他们走自己的路
体育经济两极分化的一个后果,是改变了成功的定义。如今,领先的体育品牌实际上已超越了各自所属的联赛。根据哈佛肯尼迪学院的一项研究,这类“超级俱乐部”提供一系列复杂多样的服务和产品,围绕品牌展开,不仅包括俱乐部本身,还包括其球员、旗舰比赛和历史认同感。
这一影响在个体运动员层面同样显而易见。已经一去不复返的,是球员以保险推销员身份补贴收入的时代球员曾以保险推销员的身份补贴收入。去年,收入最高的100名运动员总收入达36亿美元。但这100名运动员仅来自九个项目,其中篮球和足球两项就占了名单的三分之二。
这又回到了体育作为现场、按计划进行的体验所具有的价值主张上。如果比赛本身的参与窗口有限,那么拓展体育价值就意味着讲述特定俱乐部或球员的故事。最大的俱乐部和球员本身成为了平台,其中一些每周能带来数亿次媒体互动。
付费电视成为体育套餐
超级俱乐部和超级球员的崛起,加上价值向主要联赛集中,证明体育具备通过规模效应产生巨大回报的能力。在其他娱乐领域,这种能力会促使知识产权所有者采取行动,控制其产品的分销,例如电影行业中,各大影视公司优先为自家流媒体服务发布影片。
随着整个娱乐行业采纳这一策略,付费电视正逐渐沦为“事实上的体育套餐”——这一转变已经在进行中。如今,90%的体育观众是付费电视订阅用户,而非观众中这一比例仅为67%。非观众取消付费电视服务的可能性是体育观众的三倍。
体育即服务:融合内容、商业与分销
展望未来,体育产业不必局限于付费电视。体育创造价值的力量,加上其内在的现场直播特性,表明线性与流媒体相结合的混合模式,可以将体育分销从单纯的节目播出转变为更完整、更丰富的体验。就在本月,有报道称德国足球联赛计划将全球视频流媒体订阅服务与其传统版权分销相结合,以推动新的增长。此举延续了一种版权持有者认为对该行业长期可持续发展至关重要的“必要”模式。
NBA或许可以为未来的样貌提供一个有益的范例。2020年早些时候,该联盟宣布与微软合作,打造一个D2C平台,用于转播比赛、提供点播个性化内容,并将这些内容与NBA的其他产品和服务打包在一起。联盟并未选择与转播商断绝合作、另建竞争性服务,而是计划借助付费电视正在形成的有效体育套餐,将其新服务整合进由现有合作伙伴华纳传媒和迪士尼主导的频道中。这些合作伙伴已通过AT&T以及ESPN/ESPN+为NBA管理分销,并且它们增长速度快于付费电视。
这种整合模式超越了一对多的广播套餐,后者曾推动体育的增长,但如今却成为其发展的桎梏。它还能带来更广泛的点播资源库优势,并结合定制化、本地化内容和个性化服务——而这些正是D2C视频平台早已打磨完善的特色。最后,它还能从与参与度(而非观众规模)相关的其他领域创造收入,例如周边商品和沉浸式体验。
与其他娱乐领域一样,体育产业正经历其融合的时刻。
关于媒体行业中内容与分销哪个更重要,长期以来一直存在争论。实际上,二者早已在一定程度上趋于融合。时代华纳(一家内容公司)被AT&T(一家分销商)收购,以及NBCUniversal(内容公司)被康卡斯特(分销商)收购,便是其中影响最大的例子,但类似案例还有很多。
随着内容与分销开始合二为一,体育的未来很可能将由那些最先认识到这一点、最快抓住机遇、并与他人合作实现目标的人所塑造。这恰如体育运动本身的本质。