许多央行已开始降息,基本面和全球经济增长势头也在增强。
与此同时,我们正见证显著的人口结构变化、人工智能的兴起,以及全球持续聚焦脱碳。
我们认为,这些因素可能在未来一年转化为投资机遇,尤其是在私人市场。
迈入2025年之际,投资格局仍处于一场巨大变革之中。遥远过去的增长动力(当时异常低的利率助推增长、资产升值并使杠杆融资变得容易)已逐渐消退,取而代之的是利率更高、挑战更大的环境,这要求采取日益具备战略性的方式。但我们相信,复苏的新时期即将到来。
随着许多央行开始降息,基本面正在改善,更多资本流入私人市场,全球经济增长势头也在增强。更广泛的主题也在推动我们日益积极的投资判断,包括显著的全球人口结构变化(正在帮助重塑经济、行业和地域格局);人工智能和自动化的兴起(正在改变行业和职场);以及全球持续聚焦脱碳。这些都是我们满怀信心与乐观迎接新一年的理由。
2025年商业房地产投资值得期待的六大理由
事实上,我们认为,回顾往昔时,2025年很可能会被视为商业房地产行业许多领域复苏的关键时刻。以下是我们在2025年关注的六大投资主题:
1. 我们正处于“买入”周期
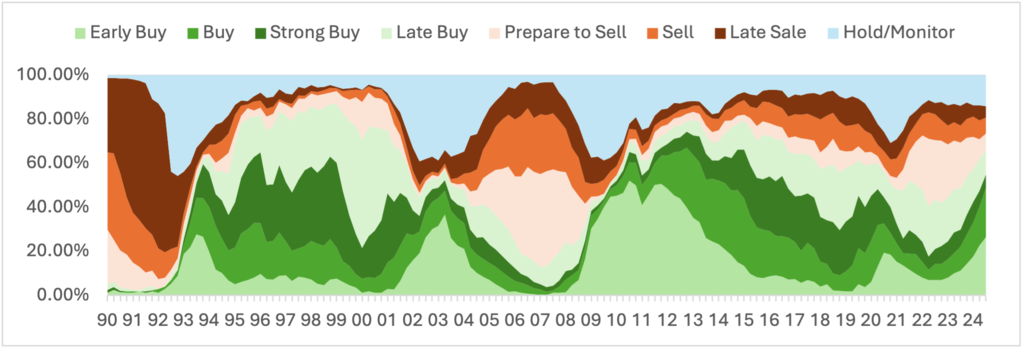
Hines Research的分析发现,截至2024年第三季度,全球市场中略高于66%处于“买入”周期的某个阶段,这是自2016年以来的最高水平,类似于全球金融危机后复苏初期(见下图)。这一水平与20世纪90年代中期美国摆脱储贷危机时相近。尽管这两个时期都面临挑战,却都是投入资金的绝佳时机。
2. 租房势头渐强
我们的研究团队进一步分析了Oxford Economics和Eurostat的数据,以及美国、加拿大、韩国、澳大利亚、中国香港和日本的人口普查数据(截至2024年第二季度),估计在14个主要发达经济体中,住房总量缺口约为650万套。全球住房可负担性也严重不足。在这种环境下,家庭选择租房而非购房的势头明显。这进一步印证了我们的判断:全球居住类房地产很可能会成为2025年的有力投资标的。
3. 零售业基本面稳健
零售业已完成“规模调整”,市场趋于更加平衡,新供应有限,市场优胜劣汰的过程大体上已尘埃落定。在NCREIF追踪的四大主要物业类型中,截至2024年第三季度,美国零售业在过去八个季度的总回报率均排名第一。全球处于“买入”周期某一阶段的市场中,零售业所占比例也位居第二。
4. 工业地产蕴含NOI增长空间
尽管基本面有所降温,工业地产凭借内含的净营业收入(NOI)增长空间,仍然颇具吸引力。随着2025年供需关系更加趋于平衡,我们预计租金将重新增长。
5. 办公楼信贷机遇逐渐显现
办公楼市场因地区而异,但美国办公楼资本市场的失衡尤其带来了贯穿资本结构各层级的机遇。随着现有贷款到期,满足再融资需求所需的传统融资渠道不足,因此债务投资可能比股权投资更具吸引力。
6. 另类领域也有亮点
利基领域的机遇因地区而有很大差异。由于数据匮乏,投资成功往往取决于对当地市场动态的了解。我们认为,学生公寓、自助仓储和数据中心等领域正在形成增长势头,其背后有各自独特的需求驱动因素。

2025年商业房地产复苏
然而,挑战仍然存在。尽管我们对2025年的市场整体持看涨态度,一些关键风险依然不容忽视。首先,利率虽已开始下降,但恢复正常还需要时间。因此,投资仍须保持纪律,认识到较高利率要求采取更加审慎、着眼长期的增长方式。在这种环境下,价值创造很可能由租金增长(而非资本化率压缩)推动,这凸显了投资者必须在资产层面有效执行策略。
在地缘政治方面,俄罗斯入侵乌克兰持续冲击全球能源市场和全球联盟。中东持续动荡进一步加剧了全球不稳定局势。这些冲突一旦升级,可能造成极为严重的后果。与此同时,人工智能正在引发巨变,要满足不断增长的能源需求,就需要大量投资。
与此同时,2024年全球举行了多场重要选举,最近的一场在美国举行。竞选活动已经结束,新一轮执政时期即将开启,我们正在评估华盛顿新一届政府可能带来的影响。尽管我们对近期前景仍持乐观态度,但全球关税、移民和更广泛财政政策可能发生剧烈变化,最终会带来何种结果仍有待观察。不过总体而言,我们坚信,随着局势尘埃落定、这一资产类别迈向复苏,未来一年将为私人市场和全球房地产投资者带来稳定与潜在机遇。
本文内容仅供参考。本文任何内容均不构成投资、法律或税务建议或推荐。本信息代表Hines的主观观点。其他市场参与者持有不同意见也在情理之中。