新冠疫情打乱了全球电影产业,电影制作陷入停滞,影院相继关闭。
然而,即便在疫情之前,随选流媒体视频(SVOD)就已对该行业产生了巨大影响。
疫情正在加速电影制作、发行和消费领域的既有转型。
电影是价值的巨大创造者。全球票房收入去年总计420亿美元,创历史新高——约占据估计价值达1360亿美元的全球电影制作与发行市场的近三分之一。
好莱坞支撑着200多万个就业岗位和40万家美国企业;英国电影和电视产业每天为英国经济创造约6000万英镑的价值。中国等国家同样正在采取大胆举措,扩大创意产出。
新冠疫情打乱了内容生产链,电影制作陷入停滞,影院相继关闭。行业应会恢复正常;部分国家的电影制作已经重启,行业在可能的情况下采用了远程办公协议。然而疫情带来了不确定性,短期内最大的风险似乎是消费者对实体场所的信心日益减弱。
即便在新冠疫情之前,电影产业就已经历重大变革。当前的冲击只是加速了电影制作、发行和消费领域本已在进行的转型。
全球电影产业的转型
首先,电影观影人次持续下降。除中国外(2009至2019年间观众增长超过860%),大多数主要市场都在萎缩。在北美,售出的票数自1995年以来几乎没有变化;而在英国,自2005年以来观影人次每年徘徊在1.7亿左右。在这两个地区,人口增长意味着人均年观影次数实际上有所下降。即便在印度——一个电影制作大国——2009至2018年间人均影院观影次数下降了32%。
这很可能不能归因于观影体验本身。大多数运营商已经对影院进行了投资,升级了视听技术,改善了座椅舒适度,并推出了消费者青睐的订阅服务,例如A-List、MoviePass和Sinemia。
具体到印度,需求据信十分强劲,但该国银幕数量相对匮乏。“我们在印度面临的问题在于新影院的供给受到限制,因为对于能够为追求高性价比家庭及企业娱乐的人群提供丰富定制化体验的影院,需求非常巨大。”印度领先的多厅影院集团之一INOX集团董事Siddharth Jain解释道。
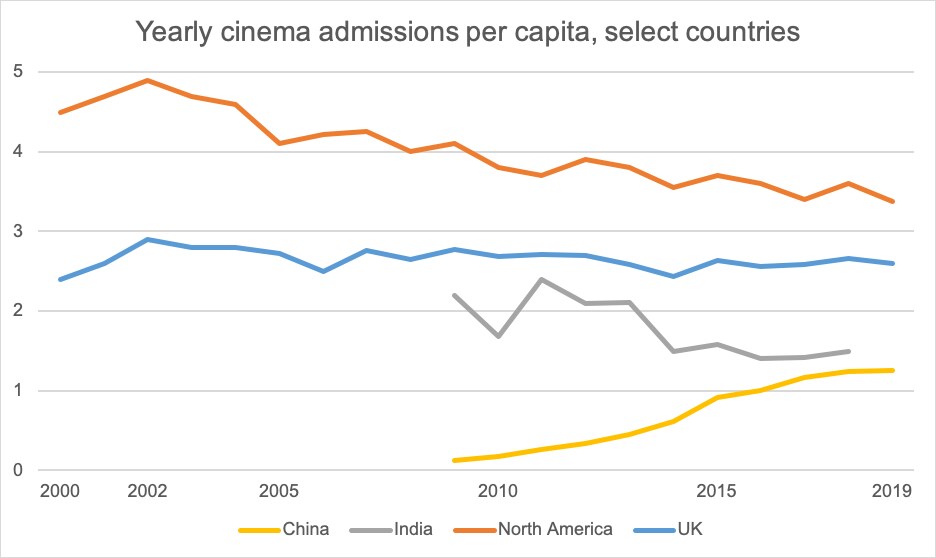
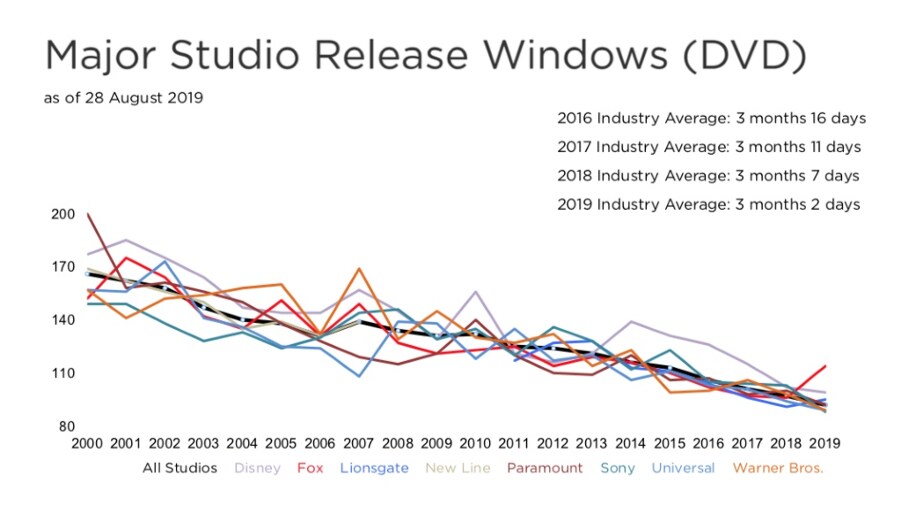
影院运营商还面临缩短的院线放映窗口的挑战,即电影工作室在将影片发布于销售、下载或流媒体平台之前,独占在影院放映的时长。自本世纪初以来,院线放映窗口已缩短超过两个月。
这一变化反映了消费者的内容消费偏好,他们越来越倾向于随选流媒体视频(SVoD)。目前,许多SVoD服务已归电影工作室所有或由其投资,这削弱了维持较长院线放映窗口的动力,并加剧了日益激烈的流媒体竞争环境。
这促使工作室优先发布其自有服务的内容,导致院线放映影片数量减少。据分析师Matthew Ball称,15年前,“六大”电影公司——华纳兄弟、华特迪士尼、20世纪福克斯、派拉蒙、索尼和环球——每年发行20至25部重要影片。到2019年,部分公司的发行数量已降至仅9部。
资金雄厚、内容预算充足的SVoD平台正在改变力量格局。Netflix、亚马逊等公司收购六大电影公司之外制作的影片,直接面向消费者发行,并进一步限制了可供实体院线发行商使用的影片范围。与SVoD服务上丰富的内容相比,影院可选影片明显减少,预计这将进一步加大观影人次的下行压力,尽管也有人看好影院的前景。
“如果内容创作者直接转向数字发行,他们就会失去票房收入和卫星版权这一制片方的重要收入来源。此外,电影明星本就是为大银幕体验而生的,那才是他们希望影片放映的地方。”INOX集团的Jain如此认为。
行业的未来走向如何?
行业正处于“好莱坞历史上最大变革”的前夕。
首先,商业模式正从第三方发行和单票销售转向自有发行和经常性收入。这体现在对SVoD服务的投资上:单部电影或电视剧很少成为盈利的驱动力;相反,经常性订阅(在某些情况下还包括广告收入)创造了价值。
因此,媒体公司不再围绕固定的播出时间表、黄金时段或热门假日周末来优化内容发布。相反,目标是提高用户参与度,从而改善用户留存和内容热度数据。与之相伴的是对自有内容需求的扩大。
PVR Pictures首席执行官兼PVR战略总监Kamal Gianchandani表示:“我预计,内容创作的投资将来自发行平台,而非电影公司。电影公司与平台很可能共存并共同发展,尤其是在印度等渗透率不足的市场。”
腾讯近期收购爱奇艺和Iflix,正是这一趋势的最新体现。在其对HBO Max的40亿美元投资中,AT&T正在核算原本可以授权给外部买家的内容所带来的收益损失;预计HBO Max将成为将订阅服务与AT&T无线及数据服务捆绑销售的引擎。
SVoD模式也使影片直接面向消费者发行成为常态,正在侵蚀影院运营商的市场。影院可获得最多50%的票房收入;如今,这一收入来源正受到威胁。最激烈的反应或许来自AMC,该公司在环球影业绕过院线放映后宣布抵制其影片。随着这种做法日益普遍,类似纠纷还将不断出现。
独立影院预计将受到严重冲击。即便在疫情之前,电影公司往往就会将独家发行权授予大型连锁影院,或要求小型影院不论需求如何都须腾出银幕。一些人警告称,影院运营商正在出现整合。例如在意大利,艺术影院和独立发行商呼吁政府介入,以维护市场的多元性。
许多运营商正通过改进消费者定位来应对。Gianchandani表示:“我们拥有一个成熟的会员计划,积累了大量有价值的客户数据,这使我们能够了解客户喜欢观看什么内容、喜欢去哪些影院。”“我们正在使用一项技术,将这些数据整合到我们的沟通系统中,从而识别用户在日常生活中与影院产生的所有接触点。”
整合可能为影院运营商带来规模经济,但也会增强最大电影公司的实力。在可供选择的影片减少的情况下,大片系列在票房收入中所占份额越来越大。系列影片的销售占比已从20世纪80年代的约30%上升至如今的40%。
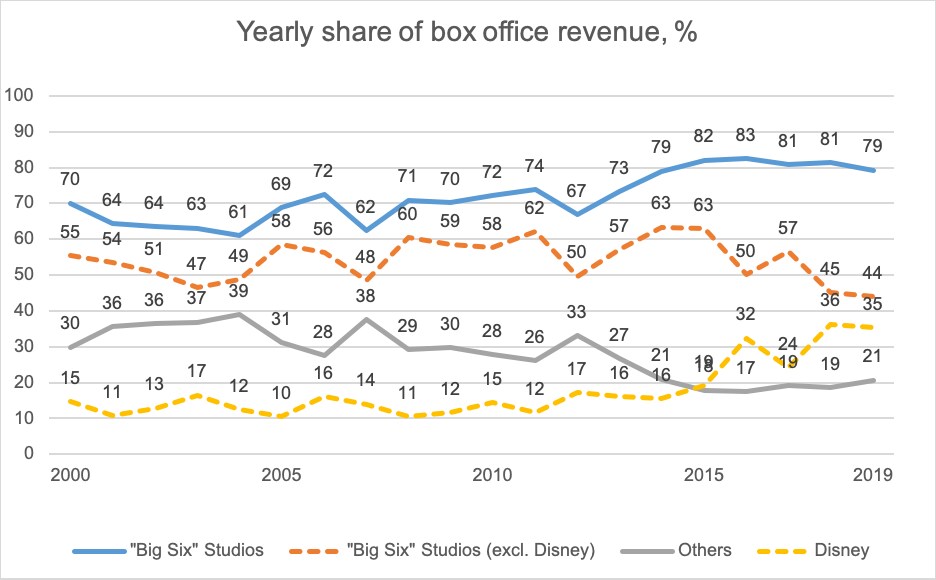
迪士尼在系列电影的增长中发挥着更大的作用。自2000年以来,六大电影公司所占票房收入的份额增长了10%以上;同期迪士尼的份额增长了一倍多,且大部分增长发生在过去十年。
这对制作环节产生了连锁影响。新冠疫情使电影融资风险加大,原因在于健康安全和保险成本上升。独立制片公司可能更难筹集资金。这可能产生意想不到的后果,即减少电影内容的多样性——一种担忧正在蔓延,这种担忧自迪士尼于2009年收购漫威以来逐渐形成。
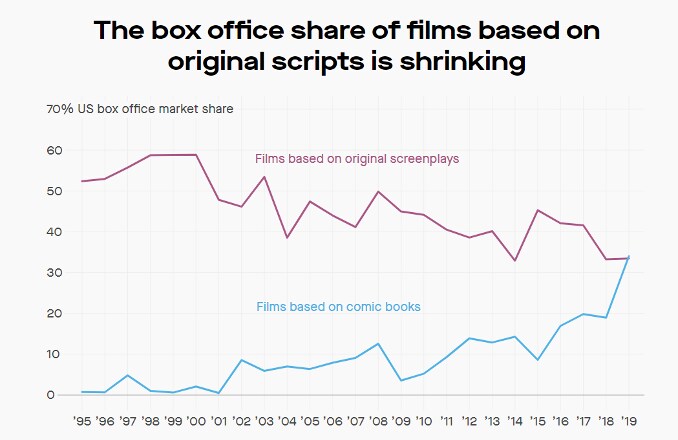
在发行方面,影院运营商的整合可能使小型电影公司更加依赖替代平台来为影片融资和宣传。除SVoD服务外,游戏公司也看到了机遇:《堡垒之夜》近期举办了一场以克里斯托弗·诺兰为主题的游戏内电影放映活动,这只是其中一例。
世界经济论坛正在采取哪些措施来管理新冠疫情带来的新兴风险?
好莱坞总是偏爱弱者,因此现在还不是放弃电影行业的时候。该行业仍有大量增长空间,尤其是基于电影IP的新收入,例如电子游戏、玩具、图书和主题公园。
对这一行业而言,童话般的结局或许仍有可能实现。