约翰汉考克是北美历史最悠久、规模最大的人寿保险公司之一,该公司周三表示,将停止承保传统人寿保险,转而仅销售通过可穿戴设备和智能手机追踪健身与健康数据的互动式保单。
这家成立156年的保险公司由加拿大宏利金融集团(MFC.TO)全资控股,此次举措标志着该公司的重大转变。该公司于2015年推出首款互动式人寿保险保单,现已将该模式应用于其全部人寿保险产品。
互动式人寿保险由约翰汉考克的合作伙伴Vitality Group率先推出,目前在南非和英国已相当成熟,并在美国日益普及。
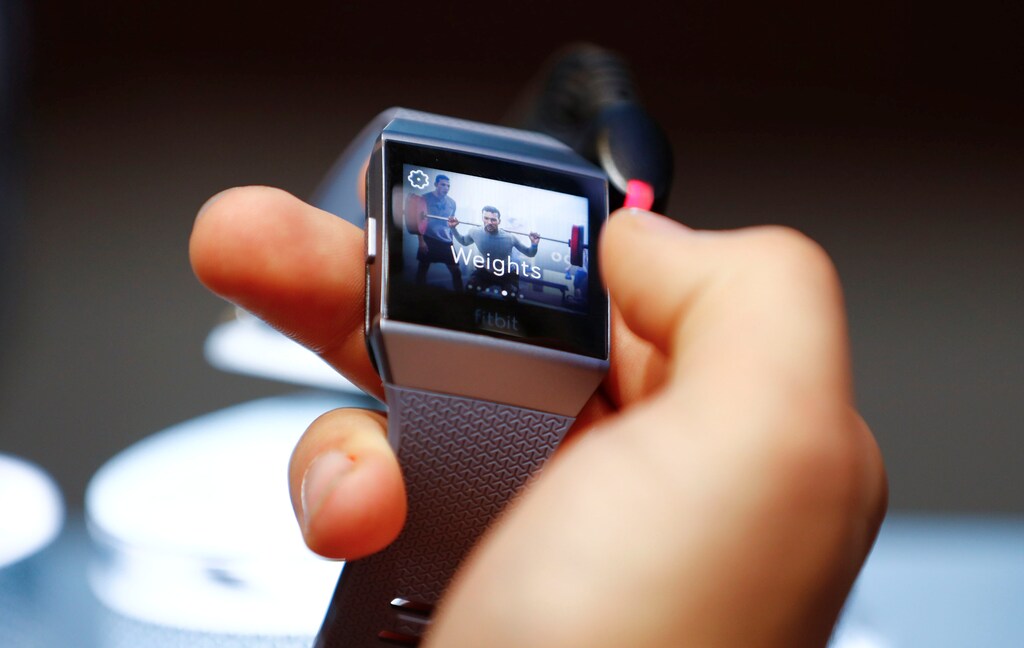
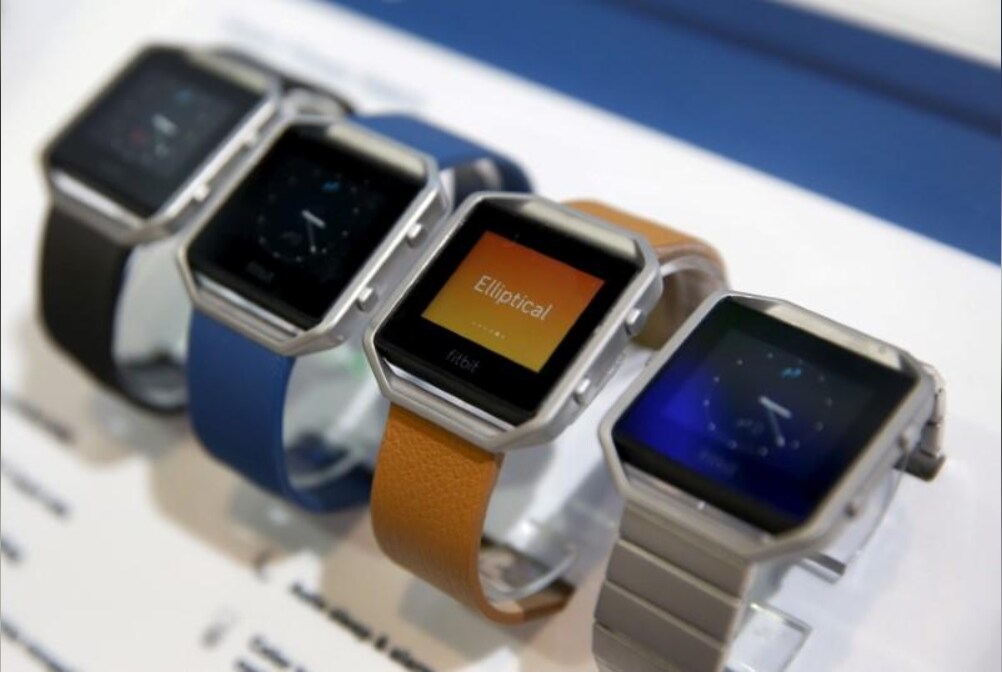
投保人可凭借在Fitbit或Apple Watch等可穿戴设备上记录的运动目标达成情况获得保费折扣,并通过应用程序记录其锻炼和健康食品消费情况,从而获得零售商店礼品卡及其他福利。
理论上,各方均可受益:投保人受激励养成健康习惯,若客户寿命更长,保险公司则可收取更多保费,并减少赔付支出。

隐私和消费者权益倡导者提出质疑,认为保险公司未来可能会利用数据筛选最具盈利性的客户,同时提高未参与者的费率。保险业回应称,该行业受到严格监管,任何费率上调或保单变更都必须以精算术语作出合理说明。
尽管保单与Vitality计划捆绑销售,客户无需记录其活动即可获得保障。该公司表示,将于2019年开始把现有人寿保险保单转换为Vitality保单。
约翰汉考克保险部门负责人Brooks Tingle表示,目前断定公司是否因Vitality计划而减少赔付还为时过早。但他表示,公司迄今收集到的客户活动数据表明情况将会如此,因为全球Vitality保单持有人的寿命比其他投保人群体长13至21年。
约翰汉考克的美国人寿保险客户可以选择基础版Vitality计划或扩展版计划。基础版允许客户在应用程序或网站上记录其活动,达到相应目标后可获得主要零售商的礼品卡;扩展版则提供可穿戴设备,并可享受最高15%的保费折扣等其他福利,该公司表示。