全球新媒体内容每年的价值可能高达数千亿美元。
这类支出的增长远远快于公司收入的增长,这是一种看似矛盾且不可持续的状况。
世界经济论坛与埃森哲的一份新报告提出了一个框架,用于理解该行业的转型。
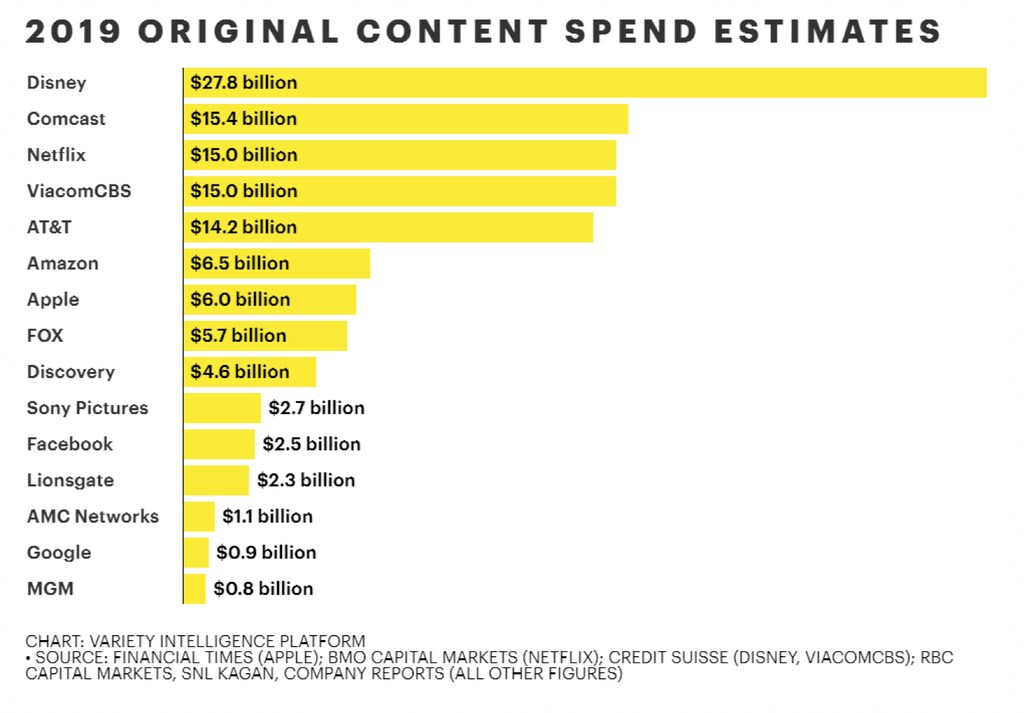
2019年,媒体和娱乐公司在原创内容上的支出超过1200亿美元。令人惊讶的是,这一金额甚至无法完全代表全球内容总支出。它不仅只关注美国公司,还未包括其他成本,例如授权费用,而对于最受欢迎的节目而言,这些费用可能高达每年超过1亿美元,还有体育版权的费用。考虑到这些因素,全球内容价值轻易达到每年数千亿美元,这一判断颇为合理。
事实上,如今随处可见类似下图的图表,展示了全球最大媒体和科技公司看似无底的预算。这些数据被用作流媒体大战激烈竞争的证据,即各类服务商之间为争夺内容和用户注意力而展开的所谓赢家通吃之争。
虽然内容投资已大幅增长,但其增幅远远超过了收入增长,这些收入来自电视广告、电影票房和网络视频订阅。如果直接变现如此困难,为何许多媒体公司仍持续投资新内容?要理解这一看似矛盾的现象,就需要一个新的框架来理解媒体的价值。
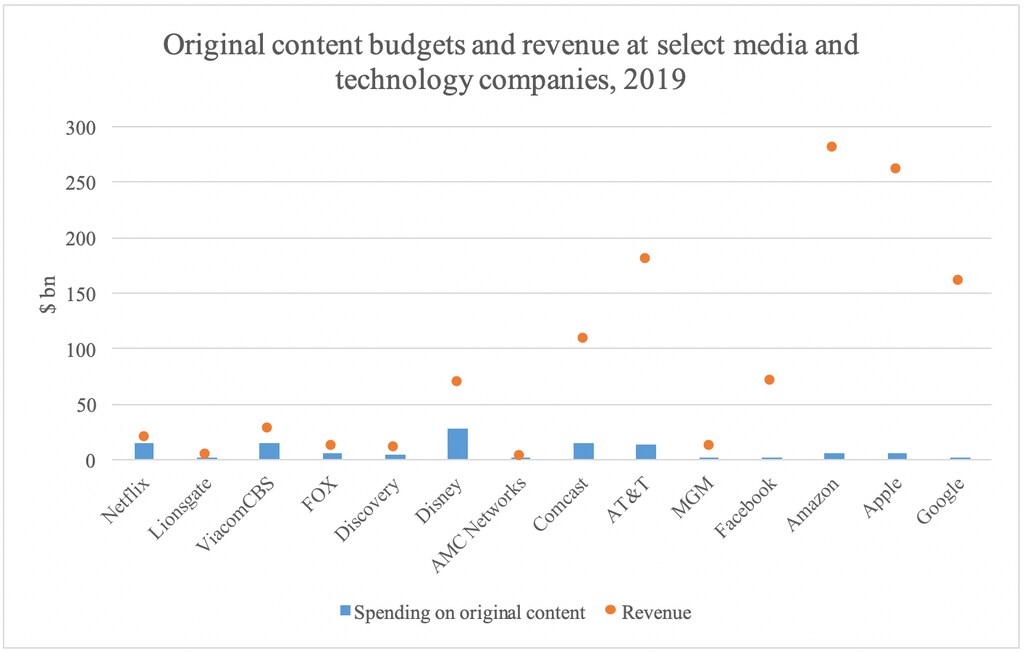
这是因为,尽管绝对数值具有相关性,但仅关注这些数值最终会掩盖行业变化的完整现实。如果前提是投资是成功的主要驱动力,那么人们可能会简单地认为,对于任何寻求扩大市场份额的媒体公司而言,增加支出都是合乎逻辑的下一步。
以此指标衡量,某些公司的增长空间会比其他公司更大。以Netflix为例,该公司经常出现在内容支出最高的公司名单上,其几乎四分之三(74%)的收入被用于原创内容。这很可能已接近财务上的极限。Lionsgate将近三分之二的收入用于内容投资,处于类似的境地。
另一方面,亚马逊和苹果的内容预算看似较小(各为60亿至70亿美元),但它们仍位列全球内容买家前十名。尽管两家公司常被视为娱乐市场中新晋且积极进取的入局者,但这些金额仅分别约占两家公司收入的2%。
投资增长的空间无疑是存在的;如果它们的目标是赢得“流媒体大战”,它们完全可以轻松超越其他服务商,同时将支出维持在收入的7%以下。这样做将使它们与AT&T保持一致,后者作为WarnerMedia的所有者,将其约8%的收入用于原创内容。
然而遗憾的是,上述内容都无法告诉我们,增加支出是否能带来客观上更优质的内容,也无法说明这是否会让消费者更愿意为之付费。相反,我们需要更细致的审视:既要解释媒体的变现模式为何以及如何变化,也要说明内容如何日益成为企业寻找与消费者建立更佳新联系方式的工具。
早在2015年,亚马逊就曾强调Prime Video对其整体Prime服务的价值。据杰夫·贝索斯当年致股东的信所述,观看Prime Video的用户更有可能从免费会员转为付费会员,也更有可能续订Prime订阅。单独订阅Prime Video的费用比年度Prime会员费高出约30%;因此,亚马逊实际上免费提供Prime Video,以引导消费者转向Prime,进而带动其他亚马逊业务的销售。
对AT&T而言,HBOMax的预期订阅收入不太可能对其1810亿美元的年收入产生太大影响。但一位分析师指出,将该服务纳入其移动套餐有助于获取和留存客户,其中无线用户流失率仅下降0.1%,就相当于3.5亿美元的现金利润。
归根结底,很明显,媒体对许多大型企业的价值在于其支撑、强化并推动公司其他业务增长的能力。这也是流媒体服务上电视剧生命周期缩短的原因之一:这些服务商只需做到足以吸引并留住订阅用户即可;将用户锁定在其生态系统中才是更重要的战略目标。
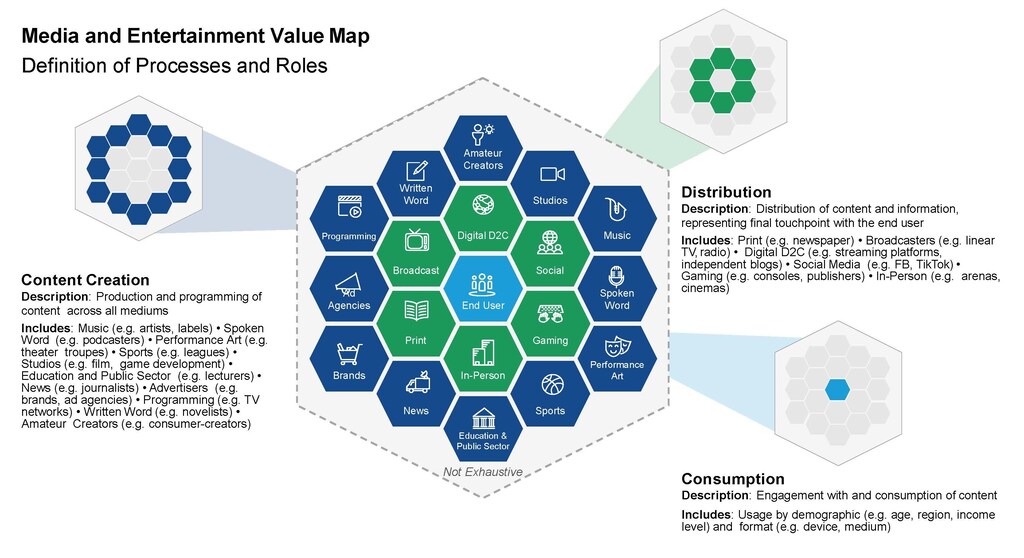
有鉴于此,我们需要一种更为精细的方式,来审视当今媒体行业中错综复杂的关系网络,这种方式应超越支出或订阅用户数量等标题数据。世界经济论坛与埃森哲的一份新报告正是在这一方面的一项尝试,体现于此。我们在此开发了一张“价值图”,为思考行业未来发展提供了另一种框架。
报告由此提出了对媒体和娱乐行业的以下六项启示(见下文)。其中包括围绕直接面向消费者平台的整合、盈利能力与分发之间日益增长的紧张关系,以及第一方数据在使媒体公司获得优势方面的作用。
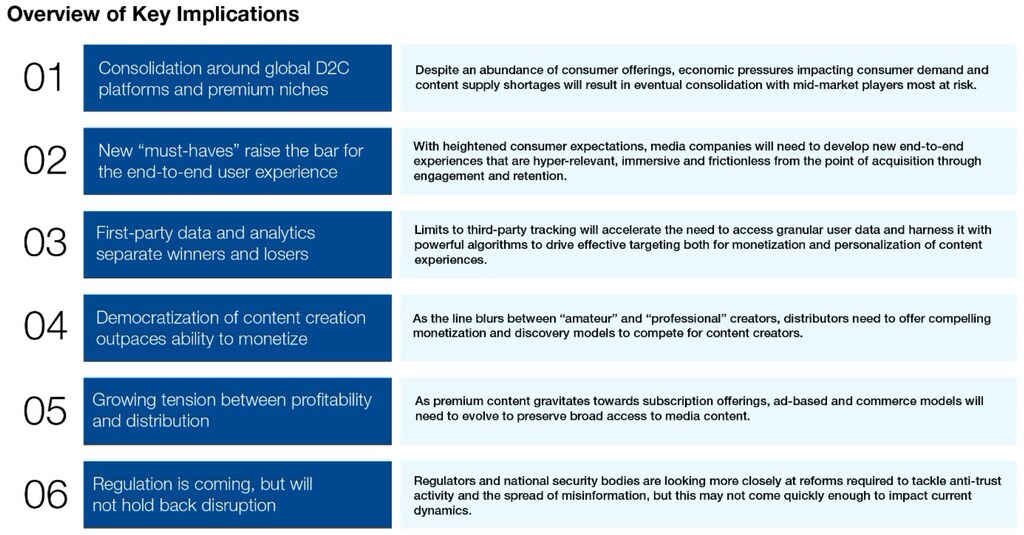
要打造媒体的可持续未来,行业利益相关方需要根据这些趋势调整战略,并摒弃那些已不再服务于消费者和整个社会的旧有模式。