2020年全球娱乐和媒体收入下降6%,基于场所的相关工作岗位也因新冠疫情受到冲击,但数字化消费有所增长。
新平台为独立创作者提供了分发工具,使其能够找到小众受众,但若缺乏推荐机制,内容发现将十分困难。
创新与内容创作的规模,使这一时代对消费者而言充满机遇,但管理意料之外的后果才是关键挑战。
尽管2020年无疑是世界极其艰难的一年,但对媒体和娱乐行业的很大一部分而言,这一年的情况喜忧参半。
基于场所的娱乐活动——包括音乐会场地、电影院、舞台演出、音乐节、体育场馆等——大规模停摆,极大地限制了人们接触这些行业所传递的思想、价值观和社会效益的机会,同时也使大量从业人员陷入严重的不稳定境地。
这些停业措施,加上大型营销商广告支出下降,共同导致2020年全球娱乐和媒体收入较2019年下降近6%。与此同时,数字化消费有所增长,尤其是OTT(过顶传输)视频流媒体和游戏——这一转变标志着向线上媒体的转型趋势正在常态化,而行业多年来一直在应对这一趋势。
去年,我们探讨了这一行为变化可能如何在各媒体领域展开,包括游戏、音乐、广告、电影和体育。step进入2021年,本世纪以来或许首次,行业的关注重心从个别领域能否实现财务可持续性,转向如何维持2020年所形成的增长。
媒体领域的成功定义正在发生变化
然而,下一阶段也伴随着自身的挑战,其中最关键的是如何定义成功。尽管很难在各领域之间作出统一概括,但消费者替代媒体消费的便利性(尤其是在各类别之间的界限日益模糊的情况下)意味着,真正的投资回报取决于媒体公司既能创作原创内容,又能让消费者持续回归的能力。
以视频内容为例,视频流媒体服务商如今严重依赖独家知识产权来吸引新订户。正如ANTENNA的数据所示,2020年下半年的重大电影上映(如《汉密尔顿》和《神奇女侠1984》)是美国Disney+和HBO Max新增订户的重要推动因素。
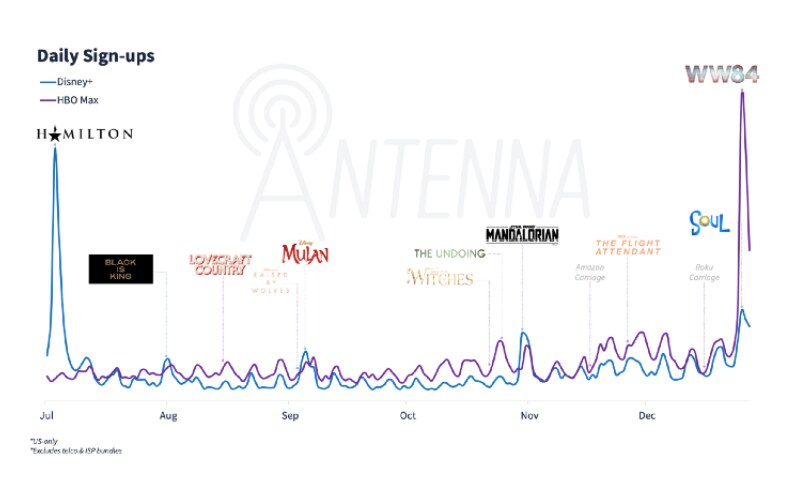
从许多指标来看,这些上映可被视为成功——毕竟,它们each带来的新增订阅量都是平均水平的数倍。但在当今的媒体环境中,新增订阅并不能保证用户忠诚度。
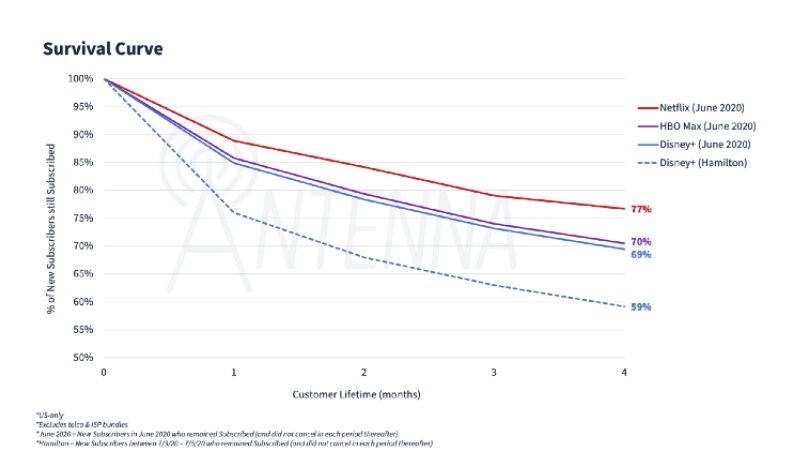
在《汉密尔顿》首映周末加入Disney+的用户中,近四分之一在一个月内取消了订阅;四个月后,其中超过40%的用户已离开该服务。此外,这一群体的退订速度快于那些注册时并未与特定内容上线相关联的用户。在当今的媒体环境中,如果产生新增订阅的“造王之作”未能转化为具有“持久价值”的内容库,它们实际上就是失败的投资。“造王之作”,
视频或许是最引人注目的例子,但在其他媒体类别中也能观察到类似的动态。例如在新闻领域,Piano的数据显示,通过免费试用注册的数字订阅用户,在促销期结束时比按全价订阅的用户更可能取消订阅。再次强调,热门大作对于在消费者中形成势头至关重要,但提供让用户回归的理由同样重要。
是创作浪潮还是收缩?
随着越来越多的媒体服务商重新调整战略,以在质量与数量之间取得平衡,这将对整体媒体格局产生何种影响?
那些将最大精力投入自有服务的公司(如迪士尼、Netflix和NBCUniversal)发现,对内容进行圈地保护在当下或许符合其利益,但从长远来看,可能会损害价值链的其他环节。例如在电影行业,直接面向消费者发行的趋势对于那些拥有规模和制作能力、能够独立制作与发行的公司而言效果良好。但这是否会导致独立电影的终结——那些不够格成为大片、同时又被认为过于小众、不值得纳入企业集团大众化片库的影片?
如果这是互联网所造成的问题,那么网络的特性或许也能提供解决方案。Substack、TikTok和YouTube等平台试图将独立创作者与受众相匹配,为大量创作者提供工具和分发渠道,使其有可能获得成功,并为面向特定受众的定制化内容开辟新的渠道。但即便如此,若缺乏推荐或策展,内容发现仍然十分困难。只有少数内容能够脱颖而出,而一旦登顶,打破常规的动机便会变得更加强烈。(这也解释了为何萨塞克斯公爵夫妇选择与Spotify而非Luminary达成播客合作。)这种看似集中的权力,是否还为新的内容发现留出了空间,抑或会使新创作者更难崭露头角?
归根结底,创新与内容创作的规模仍使这一时代对消费者而言充满机遇;找到方法,将机遇与意料之外的后果加以协调,将从长远来看打造更强大的媒体行业。尽管如此,媒体业务始终会受到监管。
例如在美国,科技、媒体和电信公司的纵向并购,因其对定价、市场准入和投资可能产生的影响,已引起竞争监管机构的高度关注。美国司法部于2020年发布了相关指南,这些指南可能会对全球媒体公司产生影响。即便是最周全的企业战略,也可能因政府干预而被打乱。正如我们喜爱的Netflix剧集一样,这些动态意味着媒体行业在2021年将再次无法被忽视。