美国数字广告支出将超过所有其他形式的广告支出今年,总额超过1000亿美元。
这是Magna Research《美国广告预测(2018年秋季)》的发现之一,该报告揭示了美国公众不断变化的媒体消费习惯如何影响广告行业。
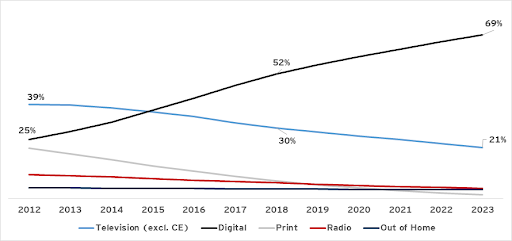
据Magna预计,2018年广告总销售额将创下历史新高,全年预计达到2070亿美元。增长将延续至2019年,预计增幅为4%,略低于其对2018年4.7%的预测。
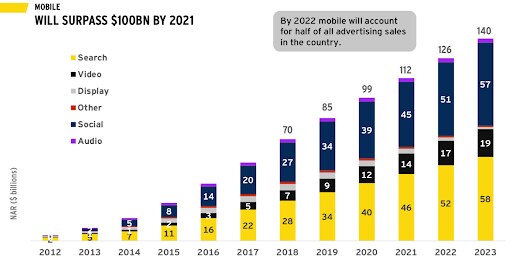
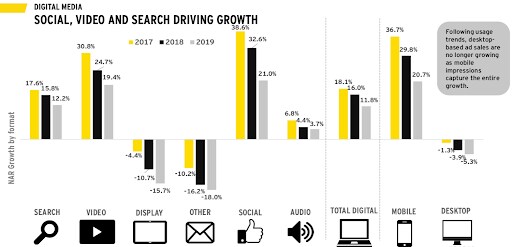
移动广告今年预计将增长至约700亿美元,同比增长30%。这使其超过电视广告,并约为非移动数字广告(即针对台式机和笔记本电脑的广告活动)支出的两倍。造成这一现象的原因之一是广告拦截应用的使用增加,导致台式机广告销售额下降3.9%。
过顶媒体(OTT)观看习惯
美国人观看的电视节目比以往任何时候都多。但他们与电视机长达数十年的“热恋”正在减退。据摩根士丹利统计,截至2017年底,1.2亿份订阅,订阅服务来自Netflix、Hulu、Sling、Fubo等公司及其他机构。
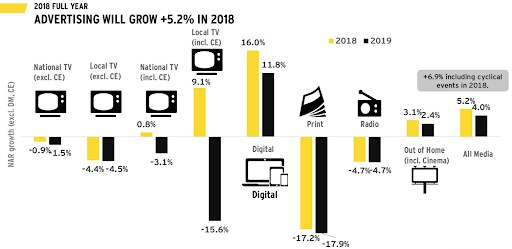
OTT服务按月收费,允许观众在电视、个人电脑、手机或平板电脑上观看其喜爱的节目,是一项庞大的业务,并正吸引广告商。据Magna统计,OTT广告收入预计将在2018年达到略高于20亿美元,较去年增长40%。电视广告销售额保持稳定(不包括FIFA世界杯等赛事的影响),印刷媒体则下降了17%。
冬季奥运会和FIFA世界杯分别带来了6.3亿美元和2亿美元的增量电视广告收入。但与美国中期选举周边广告的预期影响相比,这些数字相形见绌。预计中期选举将推动今年电视广告支出达到29亿美元,较2014年增长19%。
寻找机遇
在观察2018年上半年的搜索引擎广告收入时,Magna发现其增长了18%。社交媒体广告销售额跃升38%,在线视频广告销售额增长27%。
Facebook在今年所有在线视频广告支出中的占比预计将达到68.1亿美元(包括Instagram)。这意味着该社交媒体巨头的市场份额为24.5%。
但就社交视频广告而言,24.5%的份额看起来就微不足道了。据估计,所有社交视频广告资金的87%流向了Facebook,远超其竞争对手社交平台Twitter。
尽管Twitter将其美国广告总收入的55%来自视频,并增长12%以上至6.333亿美元,但这仅占社交视频支出的8.1%,占视频总支出的2.3%。
视频也是Snapchat的重点,预计其美国视频广告收入今年将增长19%至3.973亿美元,占据5.1%的市场份额。到2020年,视频预计将占Snapchat广告业务的60%。
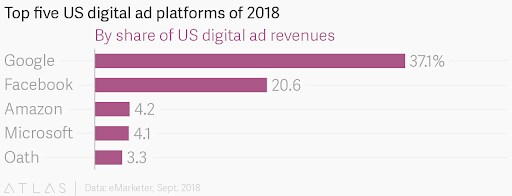
与此同时,据估计,谷歌在美国数字广告支出市场中占有37.1%的份额,是明显的领先者。在全球范围内,其广告收入在2018年上半年为547亿美元。相比之下,亚马逊同期的42亿美元显得微不足道。
然而,一些报告指出,大量美国消费者实际上将亚马逊作为其首选的搜索引擎,而非谷歌或其他平台。
2016年,一项针对2000名美国消费者网购习惯的调查发现,其中55%的人直接前往亚马逊搜索商品。到去年,这一比例回落至49%,但这仍代表着在线行为的显著转变。