化学品和材料是应对当前疫情等全球冲击的核心。
必须确保它们在全球范围内供应充足,才能有效应对、快速复苏并持续增强韧性。
健全的贸易体系、跨行业加强合作以及提升企业灵活性,都是增强韧性的关键。
随着世界继续应对这场仍在持续的疫情所带来的复杂局面,任何时候都有数百万吨用于个人护理、数字通信、安全包装或药品的基础材料——简言之,即化学品——在全球运输,以支持世界应对疫情、实现复苏并增强长期韧性。
可以说,如果口罩、床垫或风力涡轮机叶片所需的关键原料无法在全球范围内供应,全球卫生、经济或社会复苏就无从谈起。
但要做到这一点,离不开运转良好的全球价值链。若商品与服务、投资资本和知识无法高效流动,社会经济体系就无法重建。那么,人们正在采取哪些措施来确保这些体系能够重建?
世界经济论坛化学品与先进材料行业行动小组(IAG)在论坛支持下与埃森哲合作,找到了通过协同行动提升行业和社会韧性的机遇。在这项工作中,我们重点介绍了塑造全球价值链的一些基本趋势,以及这些趋势对于构建更具韧性的社会经济体系的重要性。
化学品全球贸易萎缩
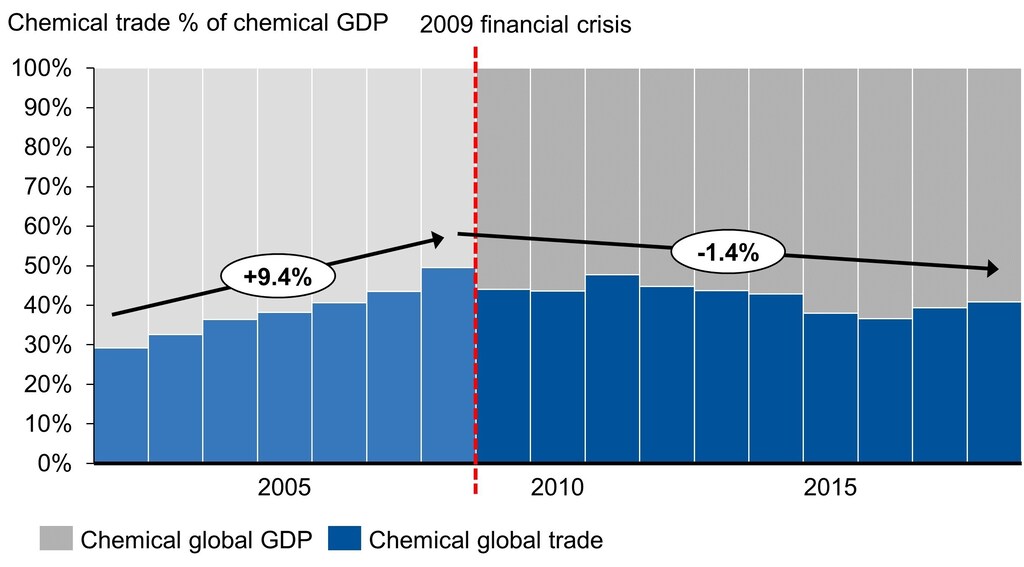
过去二十年,追求效率塑造了化学工业的格局。1998年至2008年间,在贸易协定、标准协调和监管调整的推动下,化学品企业将工厂设在成本最低的地区或需求最大的市场附近,同时在全球投资建设世界级规模的生产设施。同一时期,化学品全球出口额从约4,000亿美元增至约2.1万亿美元,化学品贸易占化学品GDP的比重因此大幅上升。
然而,自2008/09年金融危机以来,化学品贸易持续下滑(见下图)。原因很多,包括部分增长型市场势头减弱、贸易干预的影响、全球机构影响力下降,以及对外国直接投资的审查日益严格。同一个十年里,进口地区也实现了自给自足;由于东亚劳动力成本上升和自动化进一步发展,客户行业的地理分布随之转变。
除了商品跨境流动,更广泛的全球化进程还在其他方面有所发展:
• 双边协定激增,在许多情况下取代了全球多边机制
• 整座工厂和技术平台的流动性,使企业能够更灵活地做出投资决策并撤回投资
• 自动化和全球竞争从多个方面影响了服务业
这些因素为化学品企业重新配置价值链提供了更多选择,但也带来了更动荡的环境。在这种环境下,透明度以及抵御潜在冲击的韧性,与成本和速度同样重要。
新冠疫情进一步加剧贸易政治化
随着新冠疫情加剧这些经济层面的深层趋势,并带来新的政治复杂因素,以下三种趋势似乎将长期持续:
1. 政治对商品流动的干预日益增多。世界各国正努力确保关键材料供应,或保护本土产业。禁止出口某些医疗用品已成为全球现象。例如,2020年3月,印度禁止出口该国10%的药品,其中包括扑热息痛、抗生素、激素和维生素。几个进口国的库存降至危险低位,迫使政府介入或宣布报复措施,之后出口禁令才部分解除。几个欧洲国家也限制了出口,其中包括胰岛素。全球需求几乎消失时,各国又采取了额外的贸易干预措施来保护本国产业。例如,中国提高了出口退税,适用产品包括乙烯、丙烯和乙二醇;而印度则讨论征收15%的“新冠税”,适用于所有化学品和石化产品进口。
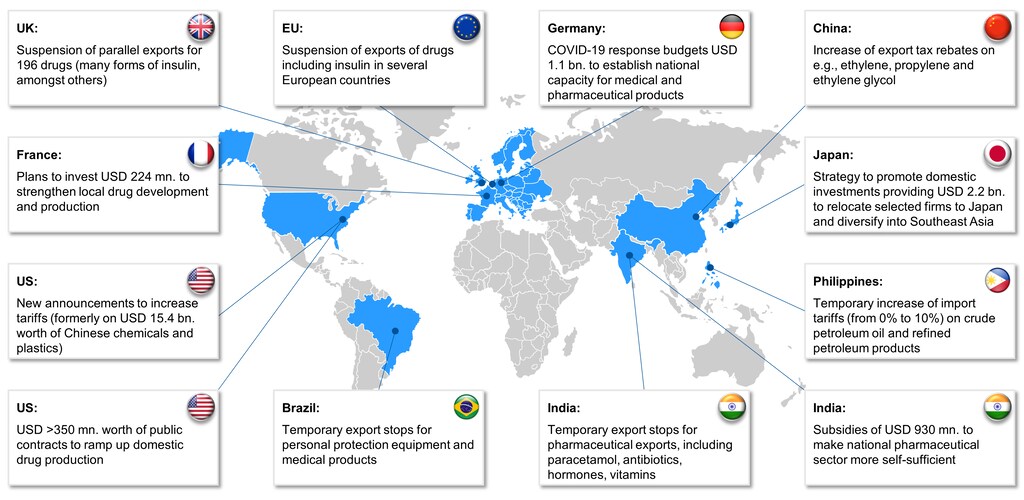
2. 政府激励企业将生产迁回本国。较长且分散的全球价值链固有风险已显现,促使各方更加重视区域化(见下图)。
日本拨出22亿美元,为住友橡胶、信越化学等企业将制造产能迁回国内提供资金,并支持它们在东南亚实现多元化布局。欧洲各国政府也在加大对本国商业利益的参与力度。法国计划投资2.24亿美元,帮助资助药品(包括扑热息痛)的国内研发和生产。德国应对新冠疫情的措施包括拨款11亿美元,建立医疗和药品产品的国内产能。美国已授予公共合同,以扩大国内药品生产,其中包括一份价值3.54亿美元的合同,由弗吉尼亚州初创企业Phlow获得,用于生产仿制药。
Eastman Kodak还将从美国国际开发金融公司获得7.65亿美元贷款,用于创立Kodak Pharmaceuticals,这是该公司一个新的部门,将生产关键的仿制药活性药物成分(API)。这符合企业通过本地化生产来降低全球贸易流中断所带来风险的努力。
3. 冲击频发催生韧性需求。随着冲击和中断日益频繁,各方可能会以增强韧性为由,继续加大干预力度并鼓励生产本地化。世界经济论坛《2020年全球风险报告》指出,气候相关冲击发生得更加频繁,世界各地的社会政治局势也更加动荡。这些因素直接导致经济和金融不稳定,并威胁化学品全球贸易的效率。
深入审视供应链脆弱性
近期各国政府干预化学品市场,背后往往有这样的判断:关键商品的全球生产过于集中,新冠疫情扰乱了太多供应链,各国面临 essential 产品供应中断的风险。因此,化学品企业承受着重新评估价值链的压力。然而,从经济和风险角度来看,只有在以下因素出现时,转向更加区域化的配置才确有依据:
许多化学品类别的供应高度集中
多年来,生产日益集中于少数几条价值链。这种情况会出现在资产达到临界规模的门槛较高、知识产权集中在少数企业手中、需求集中于成熟的终端行业,或某些枢纽提供(通常由政府支持的)有利生产条件时。材料价值链的早期环节尤其容易出现集中,因为原料和材料的制造往往需要规模经济和原料供应。结果是,许多基础化学品或中间体的生产日益集中在特定地区。
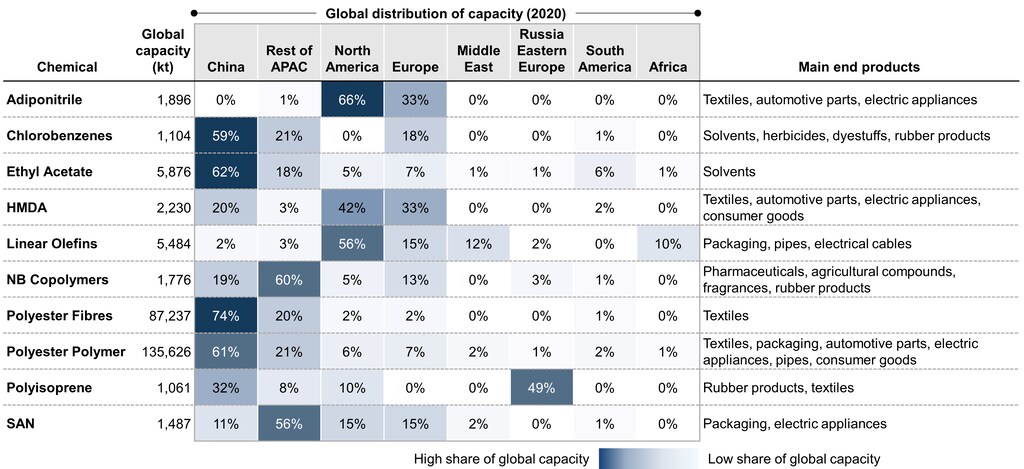
从具体产品或前体层面进行细致分析,可以看出地域和供应商的集中情况
分析时必须聚焦单一产品线及其在关键终端产品中的应用。例如,目前全球抗坏血酸(维生素C)产能有80%以上集中在中国,这是因为当地制造商采用高效发酵工艺,而国际生产商则受到低成本、低监管环境的吸引。全球产能显著过剩和价格压力导致苏格兰仅剩一座大型工厂,美洲则没有显著产能。除了普遍的供应顾虑,这种情况还使维生素C产品制造商受到某个特定国家的定价决策和监管变化(如环境标准)的影响。详细审视中国的供应基础可以发现,除产量占全球50%的四家主要维生素C生产商外,其余占全球产量30%的部分由规模较小的供应商分散生产,因而仍有多元化采购来源的空间。
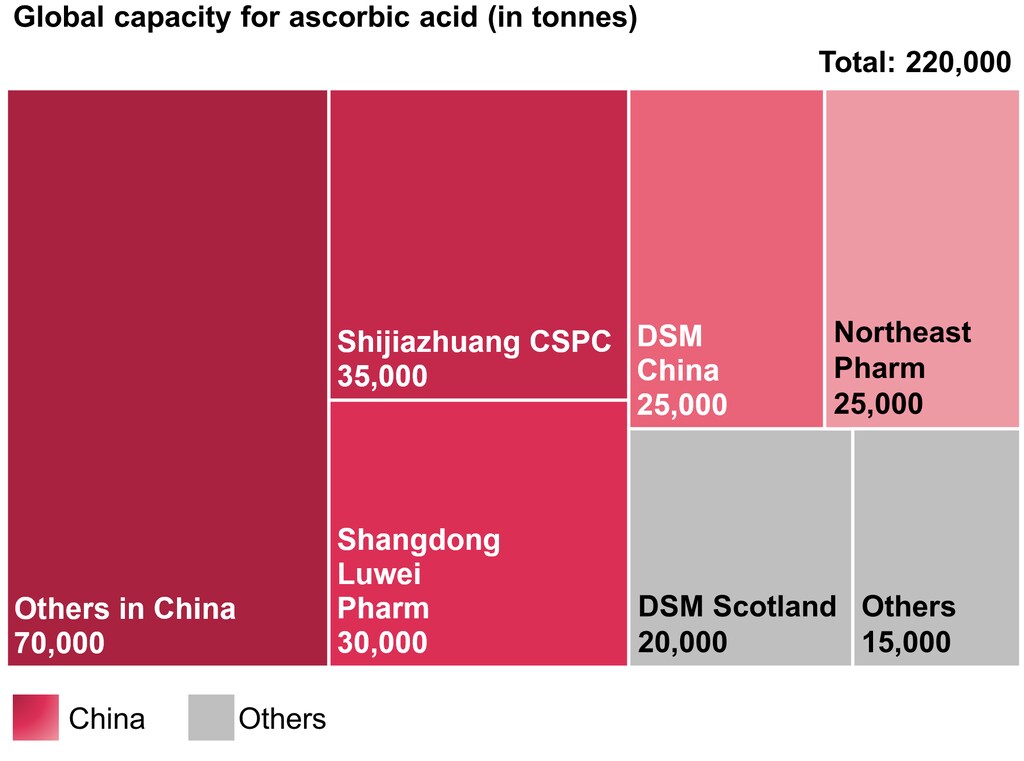
重点关注前体
同样,某些药物前体的生产也高度集中在特定地区。例如,青霉素类抗生素的一种主要前体6-APA,全球产能有90%以上位于中国。市场由四家企业主导。中国以外最大的一家工厂由诺华在奥地利运营,生产前体供其内部使用。近几十年来,产能逐渐迁往中国,原因是世界级规模的设施带来了生产效率。随着环境法规趋严,经济可行生产所需的关键规模不断扩大,昔日中国行业领导者也开始退出这一领域。然而,没有中型供应商可供制药企业买家选择。这显然说明,下游用户应重新审视自己对过度集中的供应市场的依赖。虽然此类前体不像上图所示全球产能图中那些广为人知的产品那么透明,但许多全球供应链最大的脆弱性恰恰就在这里。
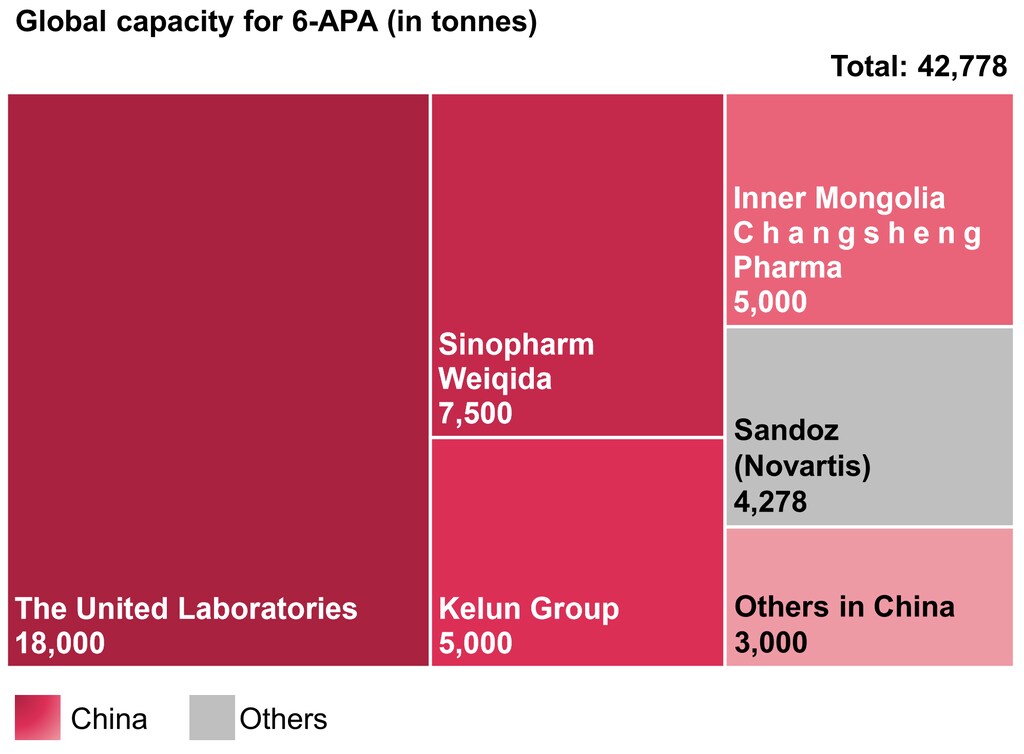
三大支柱:多元化、协作与贸易
对于以下价值链,多元化是有充分理由的:它们因供应高度集中而面临中断风险,或因链条过长、分布过于分散而引发物流和透明度问题。供应来源多元化还能降低出口禁令、贸易冲突或新冠疫情等冲击造成的中断风险。不过,这并不一定意味着将生产迁回本国。
真正实现本地化的价值链需要多个生产环节、资源、技术、资金、运转良好的运输和服务生态系统,以及足够大的本地需求来实现规模化。在世界许多地区,本地化学工业根本不可行,因为多数国家缺乏所需能力、需求,或两者都缺乏。规模不足的生产集群往往最终依靠进口关税或本地含量规定来抵御竞争,依赖本地监管、由纳税人出资的补贴以及上涨的消费价格维持。
多元化意味着寻找替代且高效的供应来源,并提升灵活性,而不是简单地“迁回本国”,从而使价值链既能更好地抵御冲击,又能保持足够高的效率,以可负担的价格向全球供应化学品。
新冠疫情危机还表明,协作能够让国际价值链创造价值,而非带来风险。例如,印度化学品和制药公司Jubilant是六家企业之一,帮助美国吉利德科学公司在短短三个月内扩大瑞德西韦的产量。通过跨行业合作和专业知识共享,这些公司成功快速将该药推向市场,帮助治疗新冠患者。这类案例让行业有机会展示国际协作和贸易的价值:它们能够促进效率、增长和韧性,达到世界解决最紧迫问题所需的规模。
最重要的是,所有经济部门都需要一个运转良好的全球贸易体系,确保化学品和材料持续流动,提供支持社会韧性所需的关键原料和防护性能。随着贸易和投资决策日益受到政治因素影响,许多价值链也将变得更加区域化,各方必须维护国际合作框架,以支持建立开放、公平且以明确规则为基础的贸易体系,从而保障所有利益相关方获得准入,并增强该行业、相关国家乃至整个社会的韧性。
本文撰写过程中,Simonetta Rima(世界经济论坛)、Simone Paes(埃森哲)、David Apel(埃森哲)和Bernd Elser(埃森哲)提供了支持