平均而言,人类每年为食用屠宰超过700亿只动物。这相当于每分钟屠宰13万只动物。
这一规模之所以可能实现,是因为我们已将畜牧业从以牧业和家庭经营为主的农业体系,转变为工业化的牲畜生产体系。这一行业已形成一个价值1.5万亿美元的产业,成为大型食品企业崛起的支柱,并催生了从巨无霸到华堡等标志性产品。动物蛋白——无论来自牛奶、肉类还是鱼类——已变得无处不在,以至于巨无霸的价格可作为衡量各国货币错位的标准,而鸡骨头则可能成为界定“人类世”的指示化石。
但越来越多的人开始审视这一体系,关注其对人类和地球造成的影响之大。这些担忧促使消费者寻求替代他们所喜爱的肉类和乳制品,也促使创新者通过颠覆性方式满足这一市场需求:以更高的资源效率复制动物蛋白的口感、质地和风味,且无需真正的动物。
这些发展挑战了长期以来的一种观点,即该行业要实现增长(并养活到2050年的100亿人口),唯一途径是扩大我们目前的集约化动物生产体系。自近60年前工业化畜牧业出现以来,替代蛋白——无论是植物基还是细胞培养——首次为以可持续方式满足全球蛋白质需求提供了可行的路径。
自2016年以来,FAIRR——一个由250多家机构投资者组成的网络——已与25家全球上市食品企业开展了全球唯一的投资者协作参与行动。我们的参与旨在鼓励食品巨头采取战略性方法,使蛋白质来源多元化,减少对动物蛋白的过度依赖——既为了把握市场机遇,也为了降低供应链风险。
以下是FAIRR新报告《Appetite for Disruption》的六大核心要点,报告内容为大型食品企业如何应对替代蛋白热潮:Appetite for Disruption:
1. 蛋白质多元化是业务增长的驱动力
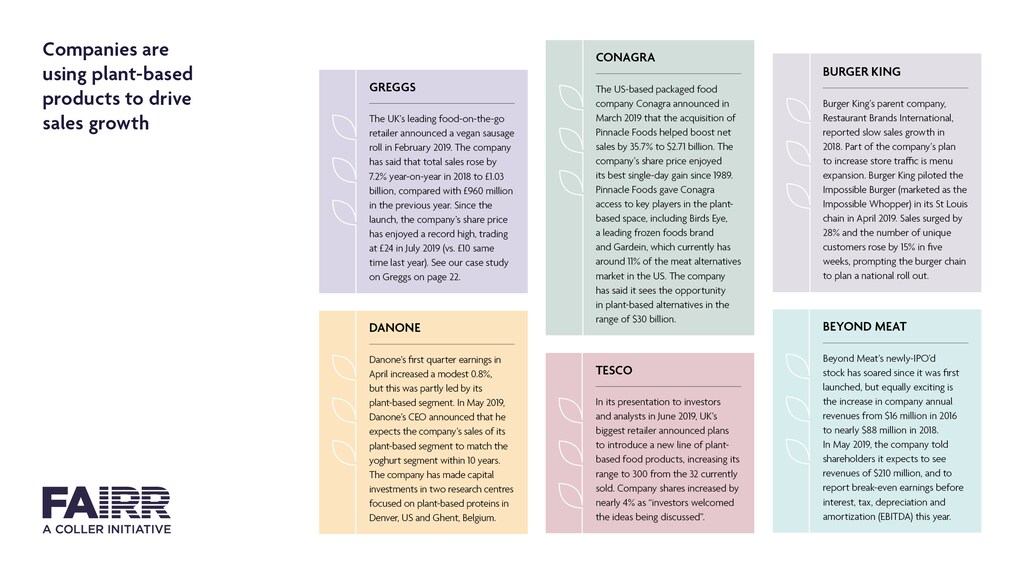
植物基食品正引领食品行业的增长:在美国,植物基食品的销售额在过去两年增长了31%,而零售食品销售额仅增长4%。难怪“植物基”和“纯素”等术语如今频繁出现在企业沟通中:2018至2019年,FAIRR参与行动中64%的企业在其年度报告和季度财报电话会议中向投资者提及了这些术语。
2. 替代蛋白是食品行业的颠覆性力量
植物基市场的快速崛起使生产商、零售商和食品品牌疲于追赶。Beyond Meat、Just和Impossible Foods等新进入者迫使既有企业加快创新、增加投资并推出新产品,以避免其现有品牌遭受冲击。
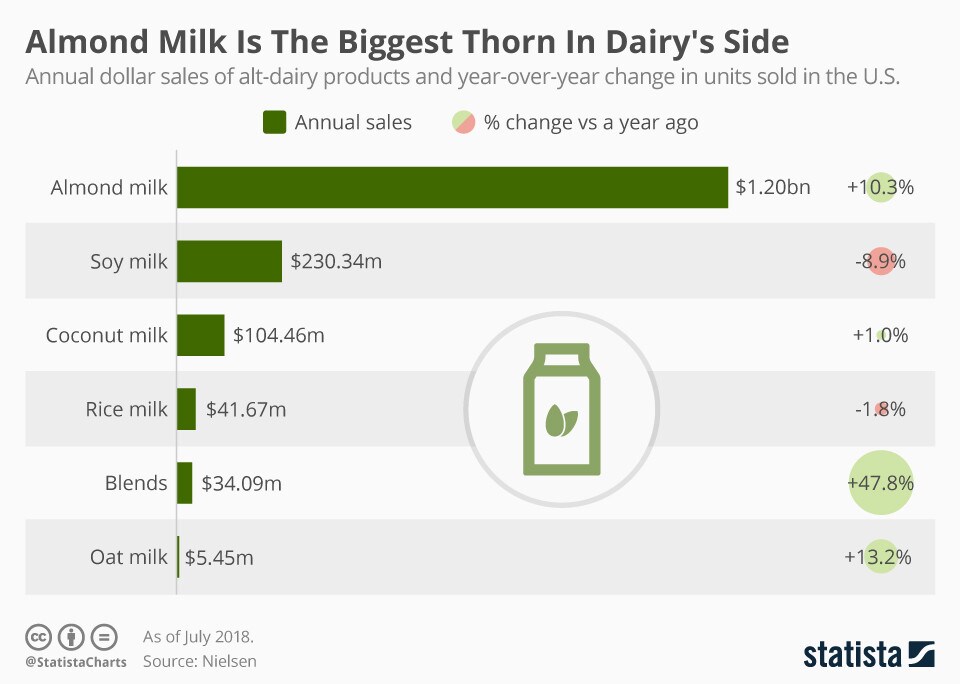
就在今年,摩根大通、巴克莱、A.T.科尔尼和瑞银的分析师纷纷就替代肉类将以多快速度抢占传统肉类市场份额发表了看法。替代乳制品已率先抢占市场份额,目前占美国零售牛奶销售额的13%。
3. 仅靠供应链干预并不足够
目前尚无企业成功证明其与动物蛋白供应链相关的风险得到了可衡量的降低。许多企业甚至尚未起步:在FAIRR参与行动的企业中,仅有28%设定了减少供应链排放的目标。尽管多年来一直致力于遏制因大豆(主要用作动物饲料)和牛肉养殖导致的森林砍伐,但大多数食品企业仍无法实现其到2020年停止森林砍伐的目标。
这清楚地表明:若仅关注供应链以应对风险,将需要增加资本投入,而收益有限,因为肉类、乳制品和鱼类的需求持续增长。这些举措必须与消费者日益增长的需求相平衡,包括更好的动物福利、减少抗生素使用、采用生长较慢的品种、不进行圈养以及不进行常规性残割,所有这些都将导致成本上升。这最终将给本就利润率很低的行业带来压力,其净利润率平均约为2%至3%。
另一方面,减少对资源密集型大宗商品的依赖可带来即时效益:2019年,通用磨坊相较于其2010年基准年,农业排放量减少了17%,主要原因是乳制品采购量减少。
4. 全球食品企业正迅速扩大替代蛋白产品组合
我们的分析发现,所有16家零售商在过去一年中都扩大了其替代蛋白产品组合。
对零售商而言,自有品牌系列是扩大可负担替代蛋白产品选择的重要机遇。以美国为例,自有品牌的销售额增长了4.3%,而外部品牌仅增长1.2%。在我们的参与行动中,除Costco和沃尔玛外,超过87%的零售商已加大自有品牌替代蛋白产品在各品类的布局,以与外部品牌竞争。

在制造端,企业主要通过收购、风险投资和推出新产品来扩大其在替代蛋白领域的布局。对初创企业进行早期少数股权投资是一种常见做法。与进行更大规模的战略收购(更传统的并购路径)相比,这种方式使企业能够接触广泛技术领域的创新以及不断演变的消费趋势。在我们参与行动的九家制造商中,有八家目前已结合运用上述三种方式。
5. 替代蛋白开启了监管与游说活动的新时代
总体而言,监管活动对该行业有利:欧盟和美国均已更新监管流程,以涵盖新型原料和细胞培养产品,从而降低了替代蛋白进入市场的门槛。在美国,监管细胞培养肉类的路径在各机构就由谁负责监管该行业发生激烈争议后,尤其具有争议性。2018年,美国农业部(USDA)与美国食品药品监督管理局(FDA)就联合监管框架达成一致。然而,监管也正成为传统(且实力雄厚的)动物蛋白游说团体反击替代蛋白行业爆发式增长的新战场。在美国,已有24个州通过立法,禁止在植物基食品上使用“牛排”“汉堡”和“牛奶”等词语。
对此,替代蛋白行业正在组织起来,以维护和倡导其利益。美国的植物基食品协会、良好食品研究所以及欧洲的欧洲植物基食品协会等组织正致力于推动该行业的政策诉求。大型食品企业也正进入这一领域:家乐氏和金宝汤均已加入植物基食品协会。许多替代蛋白初创企业也在与资深的食品行业专家合作,帮助其应对监管复杂性,并建立和扩大其市场推广战略。
6. 蛋白质格局转变的启示
我们的方法论衡量大型食品企业在利用替代蛋白以实现增长和风险缓释方面的准备程度。我们从以下几个方面对25家企业进行了评估:对其与动物蛋白供应链相关风险的认识(重要性);其通过承诺应对风险的工作(战略);其如何扩大替代蛋白产品组合(产品扩展与消费者参与);以及最后,企业是否在衡量其进展(跟踪与报告)。
我们的研究结果表明,联合利华在蛋白质多元化方面表现出最为积极的态度。该公司认识到该问题对其业务的重要性,正通过供应链干预措施和基于科学的气候目标来缓解这些风险,并通过收购、产品开发和富有创意的消费者参与,不断扩大其获取替代蛋白的渠道。
另一方面,我们发现Costco的做法最为被动。尽管该公司是美国最大的鸡肉和牛肉销售商之一,但其对这些供应链影响的讨论有限,并且正在增加对这些大宗商品的依赖。虽然该公司扩大了其植物基外部品牌系列,但我们发现其标志性自有品牌Kirkland的创新有限。
对企业和投资者而言,不断扩大的替代蛋白产品组合是明确的增长杠杆。更重要的是,这是管理企业环境和社会风险、同时提升其竞争与创新能力的根本性且必要的组成部分。
正如FAIRR创始人Jeremy Coller所言:“蛋白质生产领域正在发生第四次农业革命。”十亿美元的问题是,大型食品企业能否跟上步伐?