在共享网络中,多家移动运营商共用最后一公里接入基础设施,包括铁塔、天线和无线电设备,同时各自继续运营独立的核心网络。
基础设施共享的核心,是在节省成本与促进竞争之间取得微妙平衡。从移动通信发展的早期开始,监管机构就倾向于鼓励竞争,以推动新兴市场发展。监管机构为第一代网络颁发了两张频谱许可证;随着可用频谱逐渐增加,又允许更多运营商进入市场。如今,一个市场中有四家甚至五家运营商已很常见。
第五代(5G)网络即将到来,情况与过去截然不同。2012年,全球移动用户订阅量同比增长9%,全球智能手机出货量则增长了40%。2017年是智能手机新机出货量首次完全停止增长的一年而移动用户订阅量仅增长了3%。
为应对增长放缓,移动运营商曾试图将消费者移动网络使用量激增转化为收入,但大多未能成功。例如,智能手机视频观看时长的平均值在2017年增长了30%以上,移动运营商的收入却只增长了不到1%。
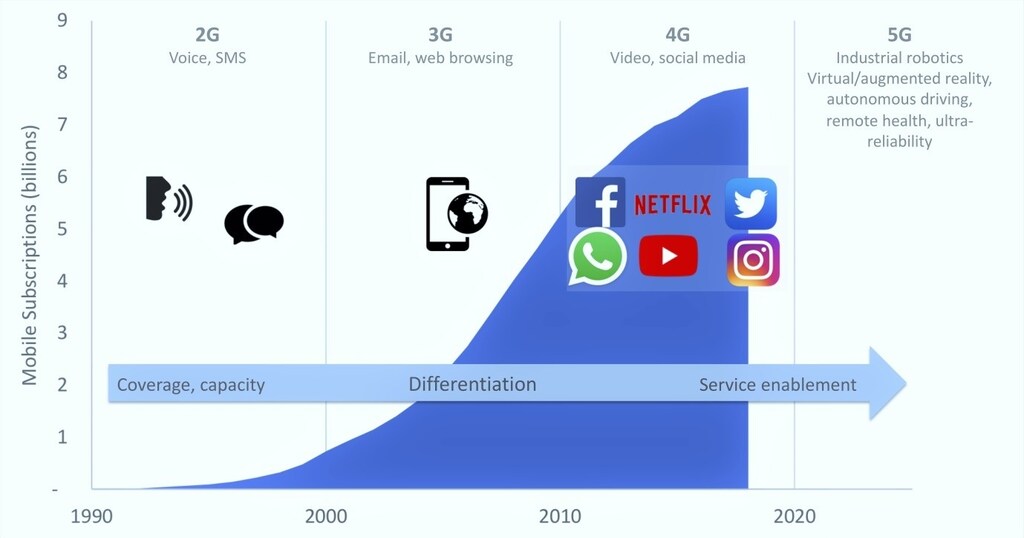
从覆盖和容量转向量身定制的连接服务
移动通信刚起步时,服务仅限于语音和短信,运营商之间的竞争重点是人口覆盖率。2008年iPhone问世以及3G和4G网络兴起后,下载速度和月度数据流量额度成为移动运营商竞争差异化的新标杆。运营商投入数十亿美元建设覆盖广泛的无线电塔——这些是它们的核心资产——因此不愿共享这类基础设施。
5G有望以高速、低延迟和高可靠性,无缝地为不同类型的用户和设备提供各类服务。它还将为客户提供量身定制的连接,根据特定应用进行优化配置,同时不影响更广泛的网络性能。例如,5G网络可能需要在向用户提供超逼真的实时虚拟现实游戏体验的同时,支持攸关任务成败的公共安全应用。网络软件层能够面向各类用户同时提供约定水平的体验、可靠性、质量和安全性;这正是竞争中的运营商拉开差距的关键。
在5G时代,网络覆盖和容量是否仍应是运营商投资与竞争的标杆?运营商会继续在基础设施层面投资和竞争,以维护并升级现有网络,但5G要求协同利用网络基础设施资产。运营商必须构建软件层,以界定并凸显自身的服务能力。仅凭基础设施决定的覆盖和容量来开展网络运营商之间的竞争,无法适用于5G。这种新的竞争方式重新定义了过去指导监管机构的成本与竞争关系。因此,共享实体无线电基础设施不再那么容易引发争议,甚至成为控制5G网络成本的必要举措。
5G时代的成本
在对其于韩国平昌冬奥会期间开展的5G试验进行深入评估后,韩国电信估计,按单位面积计算,5G网络所需的发射器平均数量将是4G网络的四倍。5G的一项主要成本驱动因素,是需要在城市道路下铺设数十万公里的新增光纤电缆,以连接大量安装在路灯杆和建筑物上的小型发射器与天线。
为减轻大规模投资对韩国运营商财务可行性的负面影响,韩国信息部于2018年4月宣布,SK Telecom、KT Corp、LG U+和SK Broadband可以共同分担建设5G网络的成本;预计10年内可节省10亿美元的资本支出和运营支出。
在其近期发布的《5G无线通信展望》中,摩根士丹利预测,移动运营商需要大幅增加网络投资,2019年至2025年全球投资总额将达到2,250亿美元。尽管收入趋于持平,投资需求却可能上升,这一前景引发了市场不安,并普遍压低了移动运营商的估值,尤其是日本和韩国的运营商,因为5G可能会率先在这两个国家推出。
5G建设投资的大部分将用于无线电网络。Xona Partners估计,要实现与现有4G/LTE网络相当的覆盖,5G所需投资将是其六倍。这是因为5G需要在网络边缘部署更多天线和计算能力,让网络更靠近用户,从而提升现有4G网络的性能,支持超高清流媒体视频、实时交互式增强现实,以及保障道路安全的车对车通信。
随着差异化竞争从昂贵的无线电基础设施转向软件和服务层,生态系统参与者之间更需要协作,包括地方和国家政府、各行业垂直领域以及公民社会,以简化5G网络建设。未来共享活动将会增加,这纯粹是经济因素使然。