政策制定者在规划应对新冠疫情的措施时,应谨慎对待过快放松限制。
1918年疫情的历史数据表明,过快结束封锁可能引发更致命的第二波疫情。
政策制定者也不应过早放弃经济刺激措施。
“不能铭记过去的人注定要重蹈覆辙。”乔治·桑塔亚纳曾这样著名地打趣道,时间是1905年。这句话一个多世纪以来反复被人提起,却鲜少得到重视。新冠疫情正重创全球经济,我们对历史的理解,可能决定经济会经历V形或U形衰退,还是W形衰退;后一种情况下,初步复苏之后会接连出现反复。
就在3月,各经济体实现V形复苏似乎还颇有可能。当时的逻辑是,一旦感染和死亡人数达到峰值并开始下降,人们就会踊跃重返工作岗位。随着消费者释放被压抑的需求,经济活动甚至可能获得额外提振。
这与自然灾害(如地震和飓风)以及2003年严重急性呼吸综合征疫情后的复苏模式相符。尽管作为疫情暴发中心的中国经济产出确实受到非典影响,但复苏速度极快,年度国内生产总值几乎未受影响。
如今,中国报告称,工业生产在2月大幅下滑后于3月反弹。但总体而言,显然,关于全球经济从新冠疫情中实现V形复苏的预测过于乐观。
不过,政策制定者或许能够推动U形复苏。在这种情形下,经济的某些领域将重新开放,员工在空间上分隔;如果可能,还会错开工作时间(轮班)。这能让经济维持运转,直到卫生危机得到控制,届时所有行业都可恢复运营,全面经济复苏也将由此开始。
这一情形要求各国确保开展大规模、频繁且免费的检测。从技术上说,这至少在高收入国家是可行的,但包括英国和美国在内的许多国家因治理失灵而难以落实。如果能开发出有效的抗体检测,并确认抗体与新冠免疫力之间的关系,恢复经济活动就更有望实现。还应考虑接触者追踪;这项措施已帮助新加坡、韩国等亚洲部分地区限制病毒传播。
当然,疗法或疫苗将带来重大转变。但即便在最理想的情况下,对任何突破性成果进行检测和审批也可能需要一年半。如果经济活动在这么长时间内仍严重低迷,那么当前这场衰退将被确认是自20世纪30年代大萧条以来严重得多的一次。
但还有一种更具破坏性的情形:政治领导人未能吸取历史教训,导致复苏过程长期呈W形。两种政策失误尤其可能发生,它们与两次世界大战之间时期的错误如出一辙。
第一种失误——许多领导人已经表现出危险倾向,美国总统唐纳德·特朗普尤其如此——是过早宣布战胜病毒,放弃公共卫生干预,并任由第二波感染蔓延。一个世纪前所谓的西班牙流感大流行期间就发生过这种情况。第一波疫情于1918年初袭击美国。第二波于1918年9月暴发,致命得多。第三波则持续到1920年。
1918年和今天一样,各城市采取了社交距离措施,包括关闭学校、禁止公众集会以及要求佩戴口罩。但行动延迟很常见,且很少有城市长期维持这些干预措施。2007年的一项研究由美国国家科学院发布,研究发现,美国各城市减少死亡人数的成效“往往十分有限,因为干预措施推出得太晚,解除得又太早”。
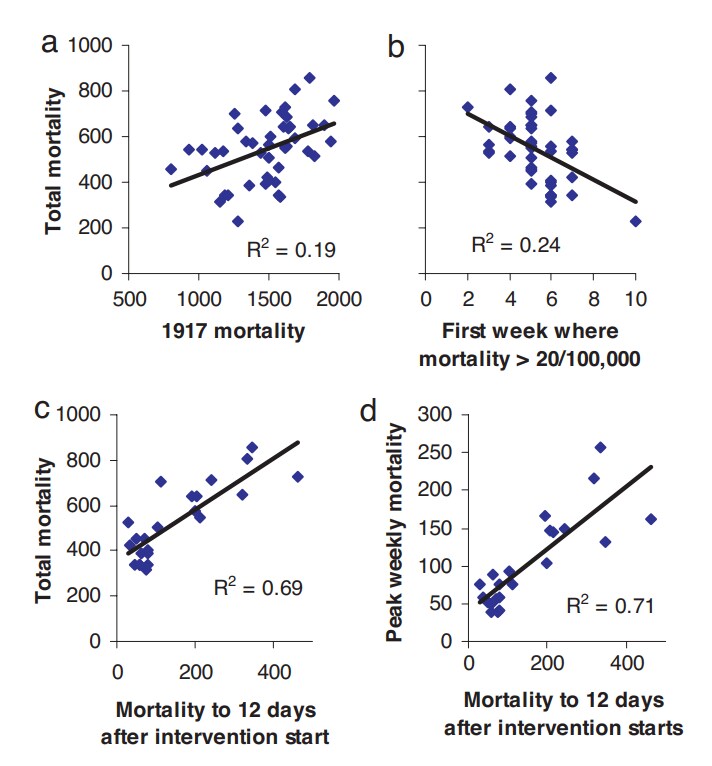
事实上,没有人将公共卫生干预措施维持到应有的时长。旧金山的死亡率至少降低了25%,降幅在美国各城市中最高。但这一成效并未促使该市加大对干预措施的坚持力度,反而使其取消了限制措施,时间是在11月;随后,12月和1月又出现了第二波致命得多的感染。如果旧金山能将社交距离规定维持更久,美国国家科学院估计,死亡人数本可减少95%。
政治领导人也可能过早放弃经济刺激措施,这是可能导致W形衰退的第二种失误。美国1936至1937年的事件表明,这种决定会造成多么严重的后果。
1936年,富兰克林·D·罗斯福总统的政府对七年前开始的大萧条复苏进展感到满意,于是削减联邦支出并提高税收。与此同时,美国联邦储备委员会收紧货币政策,将银行准备金要求提高一倍,并对黄金流入进行冲销。到1937年,美国经济再次陷入严重衰退,并持续到1938年。
2008年全球金融危机后,美国政策制定者也犯了类似错误。巴拉克·奥巴马总统于2009年2月实施的财政刺激计划,加上美联储的货币扩张,止住了经济自由落体式下滑。复苏于当年6月开始。但2011年,共和党人控制美国国会后,财政刺激被过早终止,复苏因此大受阻碍。
有充分理由担心,美国政策制定者今天会重蹈覆辙。前所未有的两党财政和货币措施虽在发挥作用,但工作远未完成。如果特朗普在11月选举中失去白宫,而共和党人仍控制参议院,他们可能突然重新发现债务的弊端,再次要求采取实际上具有顺周期性的政策。毕竟,根据国会预算办公室(CBO)的最新预测,到本财年年底,美国债务与GDP之比将超过100%。(2020年伊始就背负着1万亿美元预算赤字,也无济于事——这反映了糟糕的 财政 政策在经济周期 高峰期。)
世界各地的政策制定者都应记住一条简单的经验法则:要避免W形衰退,就要让“W”代表过早“撤回”公共卫生或经济刺激措施。以往的危机已经表明,这类提议应当避之唯恐不及。




