COVID-19による経済ショックの規模と前例のない性質を考えれば、大半の論評者が回復の見通しを暗いと見ているのも不思議ではない。
しかし、主要な週次および月次の指標は、急速な成長回復が依然として起こらない可能性より起こる可能性の方が高いことを示唆している。
回復が訪れた場合、今後の成長の質など、ほかの課題に注意を移すことが重要になる。チャタムハウス会長ジム・オニールが寄稿。
3月以来、私はより楽観的な立場を取ってきたと他の論評者より、パンデミックによって引き起こされた景気後退からの「V字型」回復の可能性について前向きな見方を示してきた(ただし、今後10年間に多くの経済が直面する構造的課題についても一貫して警告してきた)。この楽観論を表明するたびに、現在の危機の深刻さと規模を理由に反論を受けてきた。それにもかかわらず、7月に入った現在も、多くの従来型の短期先行指標および一致指標はV字型回復を示しており、と同様に、イングランド銀行のチーフエコノミストであるアンディ・ハルデンもそう見ている。
COVID-19がもたらした複雑な状況にもかかわらず、私が長く頼りにしてきた同じ週次および月次の指標は、信号と雑音を見分けるうえで依然として有用である。ゴールドマン・サックスのチーフエコノミストを務めた初期に、私は「グローバル先行指標」(GLI)指数の開発に携わった。この指数は、OECDの長年の指数と同等に正確でありながらより迅速で、金融市場の動向をより予測しやすいことを目指して設計されたものだった。
7年前に金融業界を離れて以来、私は毎月、GLIを構成する公開データを引き続き監視している。これには、米国の製造業購買担当者景気指数(PMI)、在庫に対する新規受注、米国の週次失業保険申請件数、ベルギーの企業信頼感調査、そして韓国の月次輸出統計が含まれる。また、世界経済の状況についてのさらなる手がかりとして、他国の著名なPMI調査や、ドイツのifo景況指数などの月次調査を追うこともできる。特に重要なのは、中国についても同様の指標が多数入手可能であり、その多くは、同国の批判者が想定するよりも一般に信頼性が高いということである。
これらの短期先行指標および一致指標に加えて、より広く金融環境に関する指標もある。2月下旬から3月にかけて、COVID-19が韓国とイタリアで猛威を振るっていた時期には、危機がパンデミックの規模に達するという認識が広まり、金融市場はそれに反応した。株式市場は急落し、世界の金融環境は大幅に引き締まった。
その結果、前述のすべての高頻度指標は予想どおり急落した。3月と4月には、韓国の輸出が急減し、PMI指標はどこでも崩れ、多くの国(特に米国)では、各国政府による劇的な景気対策にもかかわらず、失業率が急上昇した。これらの動きは、COVID-19が先進国に急速に広がり、感染率が急上昇して経済が封鎖されたことから、予想どおりの結果だった。
その後、パンデミックは新興国および発展途上国、さらに米国の広い地域で猛威を振るってきた。公衆衛生上の緊急事態の規模が非常に大きいことに加え、経済全体にわたるロックダウン措置という前例のない経験が相まって、危機に劇的で終末的な様相を与えている。多くの人々が楽観的な見方に疑問を抱くのも不思議ではない。
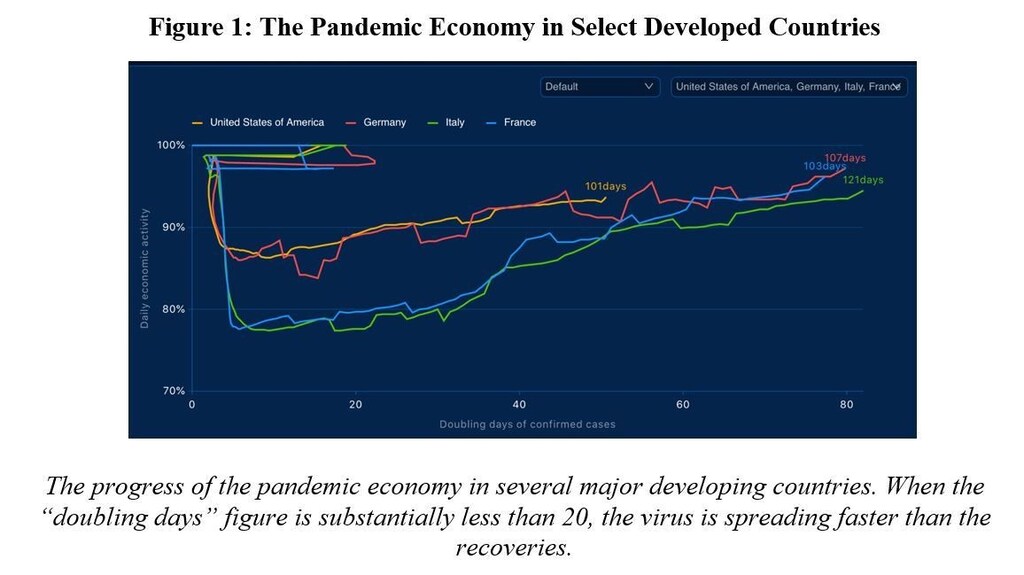
それでも、現在の高頻度指標は、V字型回復がなお起こり得ることを示唆している。結局のところ、世界中の政府は非常に大規模な経済政策対応を動員し、驚くべき金融・財政措置による介入を行ってきた。すでに多くの政府は、2008~10年の世界金融危機と景気後退への対応規模を大きく上回っている。
確かに、政策当局は景気刺激よりも、目前の健康および経済上の緊急事態の封じ込めに重点を置いてきた。しかし、最も重要な危機対応策の多くは、今後も長期的な効果を持ち続けるだろう。例えば、ロックダウンの最悪期を通じて家計所得を維持するための補助付き一時休業制度は、多くのケースで貯蓄率を押し上げており、状況が許せば、これは将来の支出増加につながるだろう。金融市場指数が近週に急上昇している理由は、ほかにも数多くあるが、その一つにすぎない。
これは通常の時期ではないかもしれないが、通常であれば、このような急反発は経済回復を示唆するものだろう。さらに、主要な高頻度指標の多くも改善しており、中には顕著に改善しているものもある。米国の雇用データは2か月連続で、また米国、欧州、アジアの月次PMI指標はいずれも上向きを示している。
特筆すべきは、中国が抱える継続的な課題にもかかわらず、Caixinサービス業PMI指数は6月に10年ぶりの高水準となる58.4に上昇したことだ。中国のデータの妥当性に疑問を持つ人々には、同じ指数が2月に26.5の低水準まで下落していたことを思い出す価値がある。さらに、韓国の輸出は、前月までと比べて大幅に好調だった(それでも前年同月比では11%減少していた)。
当然ながら、このV字型回復への動きはすべて暫定的なものである。主要国が再びロックダウンを余儀なくされれば、主要な高頻度指標や広範な金融環境は、間違いなく再び悪化に向かうだろう。しかし、ロックダウンが局地的かつ一時的にとどまり、保健システムが検査体制を拡充し続け、特にワクチンやより効果的な治療法が開発されれば、経済の見通しは多くの人々が考えるほど暗い必要はない。
V字型回復が実際に訪れる場合、今後の成長の質など、ほかの課題に注意を移すことが重要になる。2009~10年の過ちを繰り返してはならない。当時の回復は、生産性の向上と包摂性の面で不十分な点が多かった。政策当局は、10年前よりもはるかに想像力に富み、根本的な発想で考える必要があるだろう。ただし、それは別の論評で扱うべき論点である。




