预计世界经济在新冠疫情造成严重但短暂的冲击后将会反弹。
疫情暴发前,股指屡创新高,失业率也降至半个多世纪以来的最低水平。
冠状病毒危机对经济的影响将十分严重,但持续时间较短,据许多近期的评论所述。股市谨慎复苏也指向同一趋势,而近期民调显示,75%的商界人士持这一看法。他们大多预计经济活动将在今年反弹。
其依据是,疫情发生前经济状况良好。股指屡创新高,道琼斯指数在2月初一度逼近30,000点(目前约为22,500点)。美国失业率在2月为3.5%,这是50多年来未曾见过的水平。按照这种观点,如果经济基本面稳健,那么全球封锁不过是让经济暂时按下暂停键。
我们希望这种乐观判断是正确的,但经济复苏很可能漫长而缓慢。最乐观也只是U形复苏,而且可能更像独轮手推车,而不是炒锅。
前景如何
即使政府采取大规模干预措施,例如美国推出的2万亿美元(1.6万亿英镑)刺激计划,企业和市场的复苏所需时间也会超出人们的预期。破产可能会大量发生。企业在破产重组期间仍会继续运营,但这会严重限制它们制定计划、应对市场变化、招聘员工的能力,也会削弱成功所必需的灵活性。
破产程序平均需要260天才能完成。在此期间,企业很难重建业务。管理层会分心,而大多数员工会考虑寻找更稳定的工作。即使无需申请破产保护的公司,也需要时间重建信贷渠道、重新聘用员工并恢复客户关系。
再来看看全球供应链的复杂性。超过90%的《财富》1000强企业至少有一家二级(次级)供应商位于中国武汉周边的湖北省。这些企业中,拥有该地区一级供应商的不到五分之一,但一个环节失灵就可能扰乱整条供应链。这个环节可以替换,但需要时间。在此期间,供应链上下游的企业都只能等待。
原有的弱点
世界经济在危机前也存在一些弱点,如今下滑的经济体系将更难应对。危机前,考虑到利率水平,股价与企业盈利的平均比率并不算差,但大部分增长动力都集中在FAANG(Facebook、Apple、Amazon、Netflix和Google)以及Microsoft身上。这些科技巨头约占标普500指数总市值的五分之一。
更令人担忧的是,危机爆发时,所有美国企业债务中有40%被评为BBB级,仅略高于垃圾级;与此同时,全球存量非金融企业债券中仅有30%获评A级或更高等级。像卡夫亨氏这样的大型企业被下调评级至垃圾级,这意味着其风险被视为较高,债务借款利率也将上升。从历史来看,每年约有5%的BBB级债券被下调至垃圾级。在当前危机中,预计这一比例会高得多。
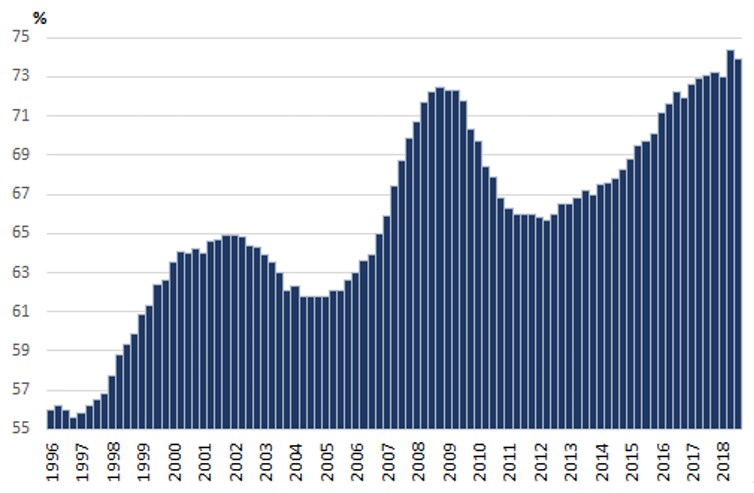
尽管央行下调了利率,企业的借贷成本如今却大幅上升。评级机构进一步下调评级几乎已成定局,尤其是许多大型企业将在复活节后公布业绩,一些公司将彻底失去信贷渠道。穆迪估计,垃圾级企业的违约率可能高达惊人的10%,而历史平均水平为4%。
情景规划
俗话说,抱最好的希望,做最坏的打算。独轮手推车形态是我们认为企业和政府最应准备应对的情景:低谷漫长而拖延,复苏缓慢向上。但即便如此,也是假设新冠疫情限制措施会在未来几个月内全面解除。
现实中,限制措施可能不会解除。人们热议群体免疫,但感染后存活的人会在多大程度上形成免疫力,目前尚不清楚。鉴于我们对新冠病毒仍知之甚少,当局可能不愿彻底放松管控。
至于疫苗研发竞赛,流感疫苗的效果相对有限。它们可降低40%至60%的患病风险,相比之下,麻疹疫苗的有效率为97%,腮腺炎疫苗为88%。我们很可能会遇到这样的情况:新冠疫苗解决了部分问题,却无法免除某些限制措施。封锁可能结束,但保持社交距离、限制聚会和旅行等其他措施仍会继续,或许还会按季节实施。
韩国或许能让我们一窥未来。迄今为止,韩国成功避免了意大利式的卫生危机,且没有实施封锁,但仍对经济施加了各种限制。韩国推迟了春季学期,并建议人们远程办公、避开人群和聚会、佩戴口罩。
如果这成为新的半常态,餐饮业可能普遍消失。几乎没有餐厅能承受至多以半数客容量运营。现场娱乐业也可能遭遇同样命运,多厅影院亦然。例如,韩国影院经历了观影人次下降90%的情况。
体育场赛事显然也会受到冲击;不要以为电视订阅就能弥补缺口:酒吧和客厅里的观众一直都很喜欢现场人群的欢呼声。
或许影响更大的是工厂、仓库和知识型员工可能受到的影响。至少有一些令人鼓舞的迹象表明,从设计、临床研究到法律等各领域的知识型员工,在办公室之外工作时可能效率更高。但工厂和仓库是否需要改造为类似洁净室或准洁净室的环境?此类改造的估算成本为每平方英尺100至1,000美元,对整体经济而言是一笔相当可观的开支。
评论人士乐观谈论未来几个月世界经济走向时,有些情况值得牢记。没人想危言耸听,但最好现在就开始考虑这些可能性,以免日后措手不及。




