数十万人走上首都街头。他们抗议政府规定的退休制度,认为该制度偏袒管理民众退休账户的投资公司,而非民众自身。这会是纽约、伦敦或北京即将发生的新闻吗?不,这一幕已经在智利圣地亚哥上演,也可能是不祥征兆,预示着其他地方将来也会发生类似情况。
发生了什么?
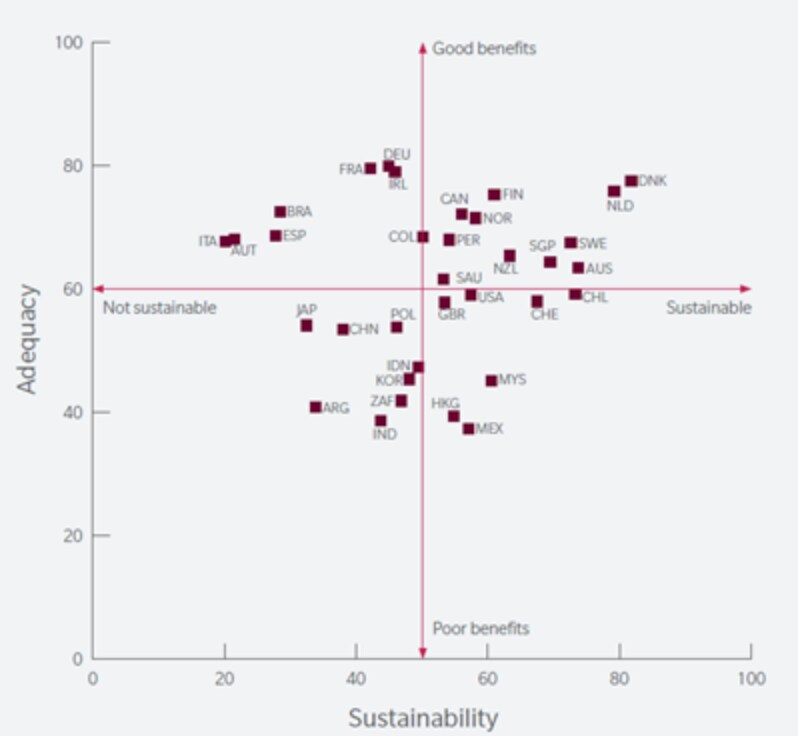
20世纪80年代初,智利成为全球首批以完全由雇员出资的自我积累制度(换言之,即缴费确定型制度)取代国家出资的“现收现付”养老金制度的国家之一。最新发布的墨尔本美世全球养老金指数显示,智利养老金制度是全球最可持续的制度之一,该国总评分为“B”。(养老金可持续性也是其他国家面临的紧迫问题。)
然而,正如下图所示,该制度在充足性指标上的得分较低。政府也承认充足性问题,这也是引发抗议的原因之一。另一个关键问题是,管理储蓄并从中获利的私人公司收取的费用。
世界经济论坛最近一份报告提到,寿命延长、责任从政府和雇主转移到个人,以及储蓄率不足,是全球退休制度面临的一些关键挑战。就业经历中的空档,例如许多承担家庭照护责任的女性常常面临的情况,会使这一问题更加严重。对智利而言,这些问题尤为突出,促使总统最近宣布一系列改革措施,以应对这些问题。
在宣布改革之前,世界经济论坛与美世合作,在圣地亚哥举办了一场研讨会。嘉宾包括政府官员,其中有财政部长费利佩·拉雷因·巴斯库尼安(Felipe Larraín Bascuñán),以及本地和国际退休制度从业者、本地业界人士和全球各地的学者。研讨会为专家们提供了交流平台,让他们讨论迄今有关退休改革问题的主要发现;分享正在考虑或实施改革的退休制度提供方的经验和建议;并探讨智利养老金制度面临的主要挑战,以及拟议改革如何应对这些挑战。
政府提议了哪些措施?
-将储蓄比例从10%提高到14%,新增部分由雇主出资(现有的10%由雇员出资),并逐步实施。
-强化“团结支柱”,帮助最需要政府支持以保障退休收入的人群,通过“零支柱”和“第一支柱”制度提供支持。资金由国家承担。
- 为中产阶级提供额外缴费,并缩小养老金性别差距。国家将为缴费超过最低标准的中产阶级退休人员提供新的缴费。这项缴费将与预期工作年限挂钩,并按性别作出区分,以帮助缩小性别差距。此举将部分弥补女性预期工作年限较短造成的影响,而工作年限较短往往是由于承担家庭照护责任。
- 鼓励延后退休。国家不会提高退休年龄,而是为自愿推迟退休的人增加缴费,以鼓励他们延长工作时间。
上述提议涵盖范围广泛,旨在解决智利制度面临的一些重大问题,尤其是采取措施提高养老金充足性。对采用缴费确定型退休制度的许多国家而言,提高储蓄水平和延后退休年龄(即增加储蓄、延长工作时间)势必将成为两项关键举措。
要求雇主为提高缴费比例而增加的部分出资,也有助于推动社会各主要利益相关方共同承担保障退休成果的责任。不过,这应被视为第一步。雇主还需要采取更多措施改善工作生活和退休成果,例如为员工提供再培训机会,以应对技能逐渐过时的问题。还应鼓励雇主留用并雇用年长者。政府可以通过财政激励措施推动这一做法。
通过非缴费型(零支柱)和缴费型(第一支柱)制度,强化对最需要帮助人群的支持支柱,同样有助于帮助弱势群体、防止老年贫困。这是一个许多国家都面临的问题。
政府提议中或许最具变革性的一项,是为中产阶级建立非对称缴费制度,以应对女性面临的额外障碍。正如世界经济论坛此前一份报告所讨论的,我们清楚地认识到,影响退休成果的不仅是长期存在的性别薪酬差距,还有女性因承担家庭责任而往往需要离开职场更长时间。智利这项提议的具体细节尚待公布,但我们预计,制度将明确考虑不同性别预期工作年限的差异。
接下来会怎样?
除了通过拟议改革(或其修订版本)所需的两党合作之外,还有更多工作可以改善退休成果。关键在于加大力度,提高经济非正规部门从业者的覆盖率和参与度。许多国家都面临这一问题。
在智利,事实证明,该制度对持续从事正规就业、并向退休账户缴费的人运作良好。然而,那些未能纳入制度的人最容易面临不理想的退休成果。现有税收制度和技术或许可以用于解决这一经济领域的问题。
此外(世界经济论坛即将发布的一份报告将对此作更详细的讨论),鉴于未来资本市场投资回报率预计将下降,有必要更加审视退休制度的投资设计。一旦人们参与退休储蓄制度并缴纳足够的金额,投资决策便会成为影响退休成果的最重要因素之一。
智利走过的道路颇具启发性,也具有开创性。显而易见,民众、业界和政府都愿意并决心为所有人改善退休成果。上一代人的改革建立了一套以可持续性著称的制度。如今的挑战是让制度对每个人都公平且充足。




