由于COVID-19,居家办公在发达经济体中变得更加普遍。
一项关于工作生产力的日本调查发现,员工并未利用居家办公。
员工居家办公时的平均生产力,相较于在工作场所时为68.3%。
更好的ICT设备可以提高生产力,但法律仍需调整,以允许更多人居家办公。
自新冠疫情爆发以来,居家办公(WFH)在主要发达国家中的实施范围日益扩大。危机爆发前,主要发达国家参与居家办公的工作者比例约为10%。2020年3月,在家开展工作的人数突然增加。然而,居家工作与通常工作场所相比的生产力——这是评估居家办公对经济影响的关键参数——尚未得到充分了解。
流行病学模型中的居家办公
已经建立了纳入个人经济行为的流行病学模型,许多国家已开展了关于社交距离措施(例如居家避险令和服务行业强制停业)影响的模拟分析(Avery等,2020)。这些研究表明,严格的社交距离政策能有效遏制疫情蔓延,但对经济活动造成巨大的负面影响。这意味着,至少在短期内,公共卫生与经济衰退的严重程度之间存在权衡。
部分模拟模型明确考虑了居家办公的人群(例如Akbarpour等,2020;Aum等,2020;Bodenstein等,2020;Brotherhood等,2020;Jones等,2020;Fujii和Nakata,2021),因为居家办公做法的可行性可以缓解社交距离政策所带来的健康与经济活动之间的权衡。1然而,除了居家办公的可行性之外,其相对于通常工作场所的生产力,也会影响居家办公在多大程度上缓解社交距离政策对经济的负面影响。在模拟研究中,可在家完成的工作比例通常取自Dingel和Neiman(2020)等基于任务的估计。相比之下,由于居家办公生产力的估计数据稀缺,模拟研究曾假定了任意的居家生产力数值,例如相对于工作场所为50%或70%。
在COVID-19疫情期间,居家办公的生产力如何?
少数研究基于个人或企业调查,提供了COVID-19疫情期间居家办公生产力的证据。Etheridge等(2020)利用英国个人调查数据表明,平均而言,居家生产力与工作场所的生产力并无显著差异。Barrero等(2020)基于美国个人调查指出,大多数采用居家办公方式的受访者表示,其生产力高于疫情开始前的预期。我在Morikawa(2020)中利用日本个人调查数据表明,在COVID-19疫情期间采用居家办公安排的员工,其生产力平均比在办公室低30%至40%。Bartik等(2020)利用美国中小企业调查数据,报告生产力平均下降约20%。
然而,尽管此问题十分重要,疫情期间居家办公生产力的定量证据仍然有限且尚无定论。有鉴于此,为加深我们的认识,我设计了一项针对日本企业的原创调查(Morikawa,2021)。企业经营与经济政策调查(SCMEP)于2020年8月至9月进行。调查问卷发送给2,498家企业,其中1,579家企业(约63%)作出了回应。2
该调查中关于居家办公的主要问题包括:(1)是否已实施居家办公做法;(2)使用这种工作方式的员工比例;(3)远程办公者的平均居家办公频率;(4)居家办公相对于工作场所的平均生产力;以及(5)影响居家办公制度采用情况和使用这种工作方式员工生产力的因素。许多问题与员工调查(Morikawa,2020)保持一致,因此两项调查可以进行比较。
居家办公强度:对总劳动投入的贡献
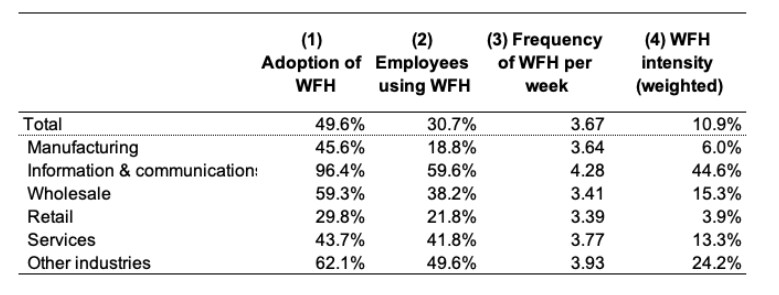
采用居家办公制度的企业比例为49.6%(表1第1列)。从各行业来看,信息与通信行业最高(96.4%),零售行业最低(29.8%)。然而,即使在采用了居家办公制度的企业中,并非所有员工都利用了这种工作方式。对此,调查询问:“新冠疫情蔓延后,贵公司有多大比例的员工采用了居家办公?”结果见表中第2列。采用居家办公的企业平均比例为30.7%。从各行业来看,信息与通信行业(59.6%)最高,制造业(18.8%)最低。
表1 居家办公的采用情况与强度
注:第(2)列和第(3)列所示数据均针对采用居家办公做法的企业。
即使是利用这种工作方式的员工,也未必是全职远程办公者(即在所有工作日都在家办公)。因此,调查询问:“对于实施居家办公做法的员工,平均每周居家办公天数是多少?”结果汇总于表1第3列。居家办公的平均实施频率为每周3.67天。假设正常工作日为每周五天,远程办公者在疫情期间有超过70%的工作时间是在家中度过的。
接下来,我将企业层面的居家办公强度计算为:使用居家办公的员工比例乘以每周居家办公频率(换算为百分比)。该指标反映了在家工作时长对总劳动投入的贡献。表1第4列显示了居家办公强度的加权平均值,以企业员工人数为权重,并包括未采用居家办公的企业(其强度视为零)。所有行业的平均居家办公强度为10.9%。即使在居家办公使用率达到峰值期间,居家办公对劳动投入的贡献也低得出奇。即使企业采用了这种工作方式,许多员工也未加以利用;而即使是使用居家办公的员工,也未必整周都在家工作。因此,居家办公对总劳动投入的宏观经济贡献是有限的。从各行业来看,信息与通信行业最高,为44.6%,而零售行业极低,为3.9%。这一结果并不令人意外,因为零售行业中超过70%的企业并未采用居家办公。
居家办公的生产力及其决定因素
从雇主角度评估居家办公生产力的问题是:“假设员工在工作场所的生产力为100,您如何评估他们在家中的生产力?请综合考虑居家办公制度涵盖的所有工作任务,给出平均生产力。”问卷还注明:“[如果]居家办公制度的生产力高于工作场所,请给出超过100的数值。”因此,受访者有机会表明,根据其经验,居家办公的生产力高于工作场所。
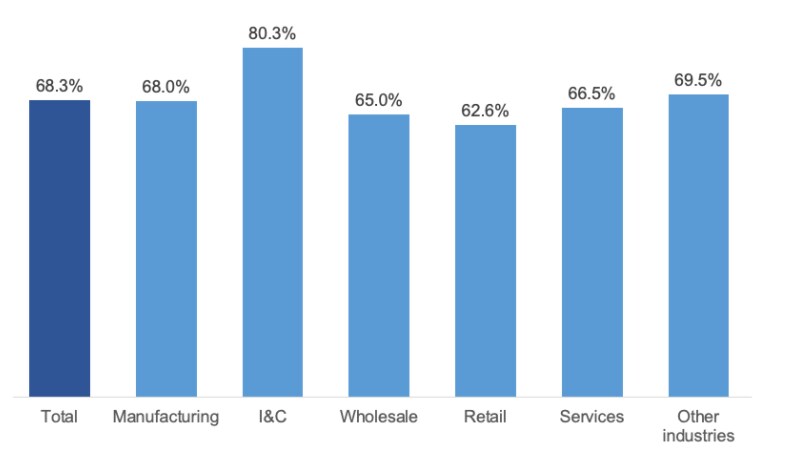
采用居家办公的企业的简单平均值为68.3%(图1)。根据员工调查,居家办公的平均主观生产力为60.6%(Morikawa,2020)。由于本研究所调查的企业仅包括员工人数至少为50人的企业,我们在简单比较这些数据时应当谨慎,但该数值与员工对其居家生产力的主观评估相近。从各行业来看,居家办公的平均生产力在信息与通信行业最高,为80.3%,其余行业的数值介于62.6%至69.5%之间。
图1 居家办公相对于工作场所的平均生产力
注:I&C指信息与通信行业。
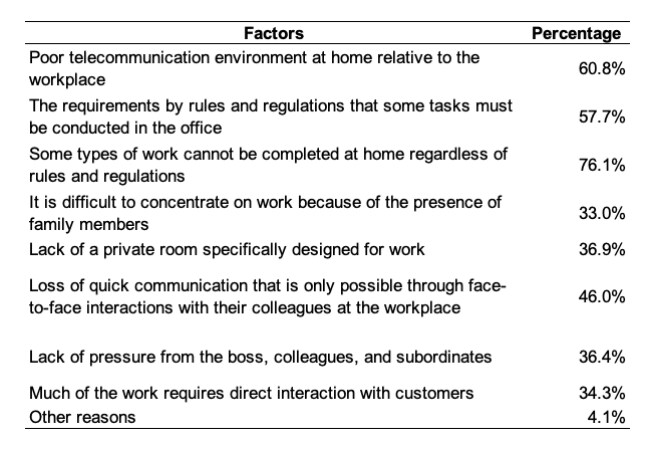
该调查以多项选择题的形式询问了对居家办公的采用和生产力产生负面影响的因素。具体问题是:“在采用或扩大居家办公做法方面,是否存在任何障碍或限制,或对居家办公生产力产生负面影响的事项?”。
大量企业按降序选择了以下选项(表2):“尽管规章制度并未作此要求,但部分工作无法在家中开展”(76.1%)、“与工作场所相比,家中的电信环境较差”(60.8%)、“规章制度要求部分工作必须在办公室完成”(57.7%),以及“失去仅能通过与同事面对面互动才能实现的即时沟通”(46%)。尽管百分比有所不同,这四个原因在Morikawa(2020)所报告的员工调查中同样位居前列。
表2 影响居家办公采用与生产力的因素
注:该问题允许多项选择。
启示
总之,关于居家办公的普及程度、强度和生产力的企业调查结果,总体上与员工调查结果一致。研究结果表明,居家办公的可行性仍有提升空间;通过改善ICT环境,以及修订目前阻碍居家办公的现行法律、法规和公司内部规章,可以提高居家生产力。然而,在可预见的未来,必须在工作场所完成的工作类型,以及难以从家中进行高效的面对面沟通,都可能限制居家办公的推广。
编者注:本文所依据的主要研究(Morikawa,2021)最初以讨论论文 的形式发表于日本经济、贸易和产业研究所(RIETI)。




