美国和欧洲的生产力与经济增长前景尚不明朗。
三位经济学家审视了八个经济部门的证据,阐明了COVID-19危机之后实现可持续复苏的关键条件。
他们得出结论认为,如果满足两个条件,就可以避免全球金融危机之后出现的疲弱生产力增长。
新冠疫情造成了惨重的死亡人数,尽管疫苗研发速度惊人,公共卫生危机仍远未得到控制。事实上,2021年春季,欧洲似乎正处于第三波疫情之中,该疾病有可能转为地方性流行,这是我们的经济必须适应的一种结构性变化。此次疫情造成了二战以来最深的衰退,并根据行业不同,对需求和供给同时产生了不同程度的冲击(Baldwin 2020)。可以说,依赖社交接触的行业前景已经发生了永久性改变。
虽然这听起来可能有些盲目乐观,但在这场混乱之中,已出现上行空间的迹象。早期证据表明,新冠疫情促使一些企业采用了工艺创新,这些创新在技术上早已可行,但在危机前大多未得到充分利用。这些迟来已久的企业运营方式改进可能带来可观的生产力红利,为经济重新开放后迎来新一轮经济活力带来希望。罗伯特·戈登(Robert Gordon,2016)在解释二战后工业化(及正在工业化)经济体每工时产出的动态轨迹时,曾指出过类似的动态。
疫情的冲击或许也对多要素生产率产生了类似的上行冲击。在严峻形势的压力下,长期以来阻碍采用新的、不同做事方式的抵触情绪(这是历史上的一贯现象)让位于更为大胆的行为(David 1990)。创新的广泛应用通常较为缓慢。传统技术往往会长期留存。这也是各行业内部效率存在显著差异的原因之一(Syverson 2011)。
疫情无疑已经改变了我们的经济环境,开启了不同的视角。麦肯锡全球研究院(2021a)的新研究探讨了到2024年美国和欧洲生产率增长的潜在路径。对八个部门的审视表明,到2024年,劳动生产率的年增长速度有望每年加快约1%。如果这一目标得以实现,增长速度将超过全球金融危机后实现速度的一倍以上。这意味着2024年人均GDP将额外增加,从西班牙约1500美元到美国约3500美元不等。这将是一个惊人的结果,但要实现它,需要两个关键条件:一是提升生产力的行动须广泛推广到众多企业,二是需求保持强劲。
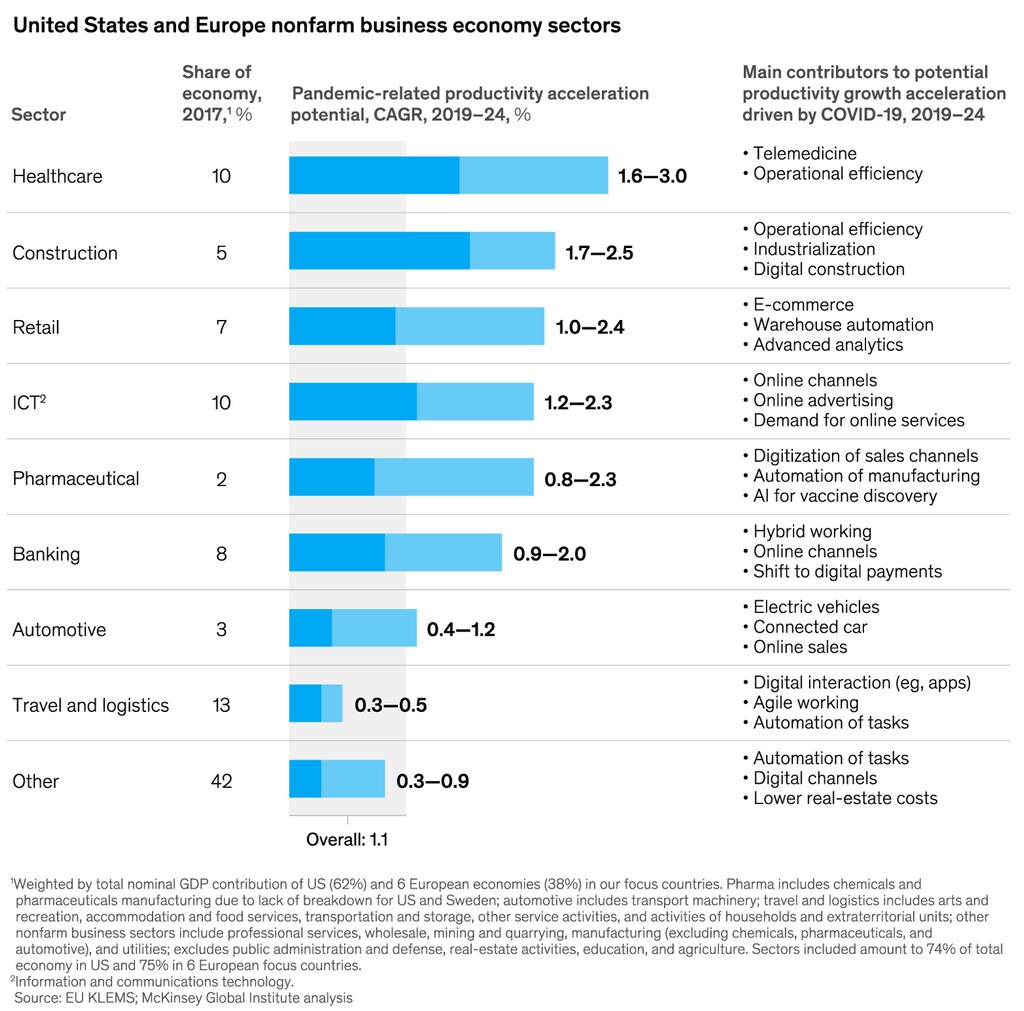
疫情期间经济活动骤降,许多企业和医疗机构采取了大胆举措,有望提升劳动生产率增长。从行业角度看,收益最大的部门可能是医疗保健、建筑、信息与通信技术和零售,增幅约为2%(见图1)。
疫情促使企业加快部署已存在一段时间的技术,包括数字化、机器人技术和算法流程控制。在条件具备的情况下,这种“创造性再加工”可能通过以技术替代员工而永久提高劳动生产率。麦肯锡全球研究院(2020a)于2020年10月开展的一项调查发现,企业将许多活动数字化的速度,比此前认为可能的速度快20至25倍。麦肯锡2020年12月的一项高管调查发现,当年北美和欧洲51%的受访者大幅增加了对新技术(不包括远程办公技术)的投资。
在医疗保健领域,疫情推动远程医疗使用增加,有可能成为生产率增长潜在加速的最大驱动因素。行业专家表示,20%的医疗服务可以永久性地通过线上方式提供。在建筑业,2020年5月麦肯锡一项调查的受访者中有一半表示,他们已经增加了对行业转型的投资,包括数字化投资(麦肯锡全球研究院2020c)。
2020年期间,线上互动渠道发生了广泛转移。在零售业,电子商务迅猛发展(麦肯锡全球研究院,2020b)。疫情爆发前,预计到2024年,电子商务在美国全部零售额中的占比将不足四分之一;在COVID‑19危机的头两个月,电子商务在零售总额中的实际占比从16%升至33%。一家零售商在八周内实现了疫情前三年的电子商务增长率。这些都是结构性变化,形成了正向、自我强化的反馈效应。退回以前的做法已不太可能。
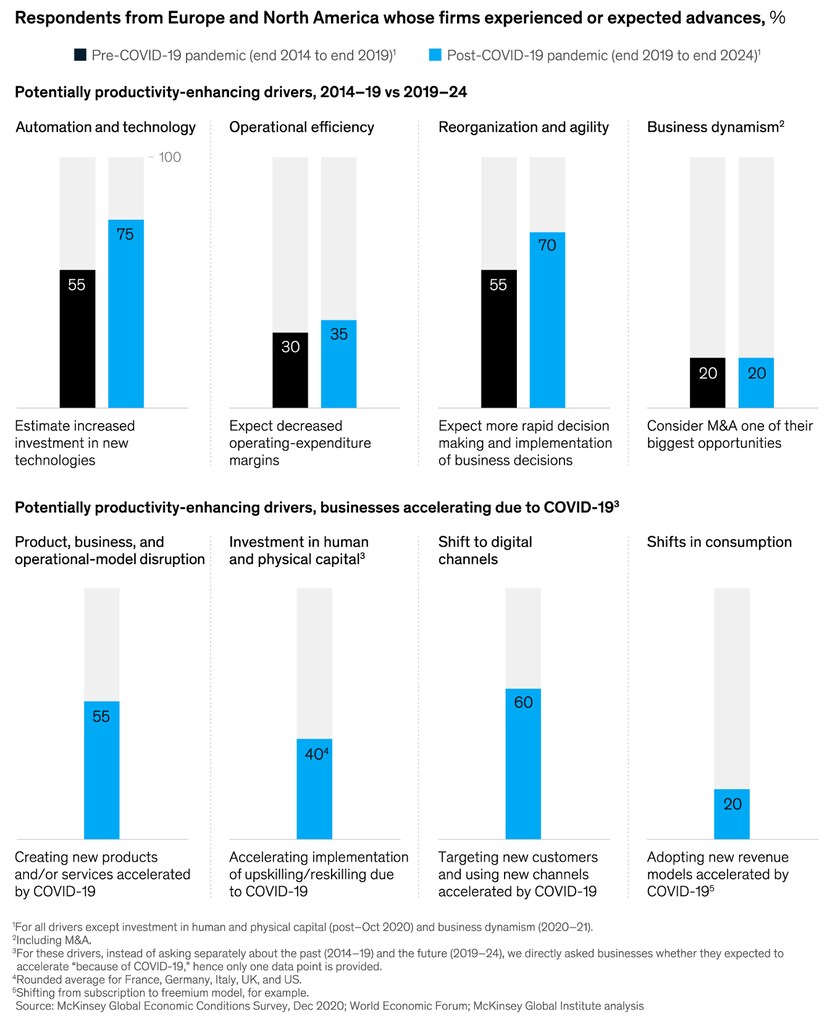
疫情导致收入短缺,企业的直接应对是努力提高效率——大幅重新思考其产品、业务和运营模式,并更积极地应对环境变化。调查表明,更多变化还在后面。麦肯锡2020年12月的调查显示,北美和欧洲约75%的受访者表示,他们预计2020至2024年间新技术投资将大幅加速;而表示在2014至2019年间增加此类投资的受访者仅为55%(见图2)。
条件1:供给侧变革的扩散需要推广
第一个需要具备的条件是,积极的供给侧重组需要更广泛地推广,尤其是在规模足够大、扩散能够对全经济体生产率产生影响的行业。然而,截至2020年第三季度,企业行动似乎集中于大型“超级明星”企业,这些企业被定义为按2019年收入和经济利润排名前10%的企业(Manyika等,2018)。
麦肯锡全球研究院的分析使用了多项(不完善的)企业层面可获取的指标,如研发支出、投资和并购,作为可能在短期和中期加速生产率的潜在驱动因素的代理指标。这些指标显示,在疫情前已领先于同行的行业中,企业取得了进一步进展。例如,2019年第三季度至2020年第三季度间,大型超级明星企业的资本支出降幅远小于其他类别的企业。美国大型超级明星企业的研发投资增长约26亿美元(占2020年第三季度相比上年研发投资总增长的66%),而所有其他类型企业的增长为14亿美元(占34%)。
如果进展未能广泛扩散,生产率增长的任何加速都可能达不到潜力,超级明星企业与大批落后甚至“僵尸”企业之间的差距可能扩大,收入不平等和失业可能加剧(McGowan,2017)。简而言之,可能重现2008年全球金融危机之后观察到的“大分化”,即至多只有少数企业、家庭和地区能够享受生产率和收入增长。
总体而言,潜在提升生产率的企业行动能否足够广泛地扩散,从而真正推动整个经济体,目前仍有待观察。美国的情况相对更为有利,尽管超级明星动态更为明显,原因在于中小企业在经济中所占比重较小,且疫情期间新企业创立有所增加——2020年较2019年增长24%。在欧洲,中小企业在经济中占比较大,而同期南欧的新企业设立大幅下降。
条件2:需求必须保持强劲
随着健康危机得到控制,人们日益乐观地认为,疫情期间积累的被压抑需求和储蓄可能会释放,需求可能在最初强劲反弹,并由消费者引领(麦肯锡全球研究院,2021a)。关键问题在于,初始反弹之后,需求能否以及如何得以维持。
美国政府的大规模经济支持方案,特别是2021年3月国会通过的1.9万亿美元,加上目前正在讨论的、作为中期后续举措的大型基础设施法案,可能形成“高压”经济条件,使美国经济走上强劲增长轨道。然而,在欧洲,迄今情况远不如此活跃,且脆弱得多。
健康的需求条件需要持续下去,才能培育可持续的生产率提升。在高度不确定的环境中,企业的产品和服务需求低迷,企业自然不愿投入资源进行创新和管理再造,而生产率最高的企业也更难扩大市场份额。
发达经济体早在疫情前就存在需求问题。通常,生产率增长并未转化为广泛的工资增长和消费。在美国,自2000年以来,中位数工资增速比生产率增速低约18%,相当于损失了当今GDP的6.5%的工资收入(Bughin等,2019)。此外,投资率长期下降,反映出老龄化、增长放缓以及向(资本消耗较少的)无形资产转变等因素。
疫情以及企业对此的应对可能加剧这些拖累因素(见图3)。我们的行业审查表明,估计的生产率潜力中约60%来自企业采取的削减劳动力及其他投入成本的措施,例如增加自动化(麦肯锡全球研究院,2021b)。
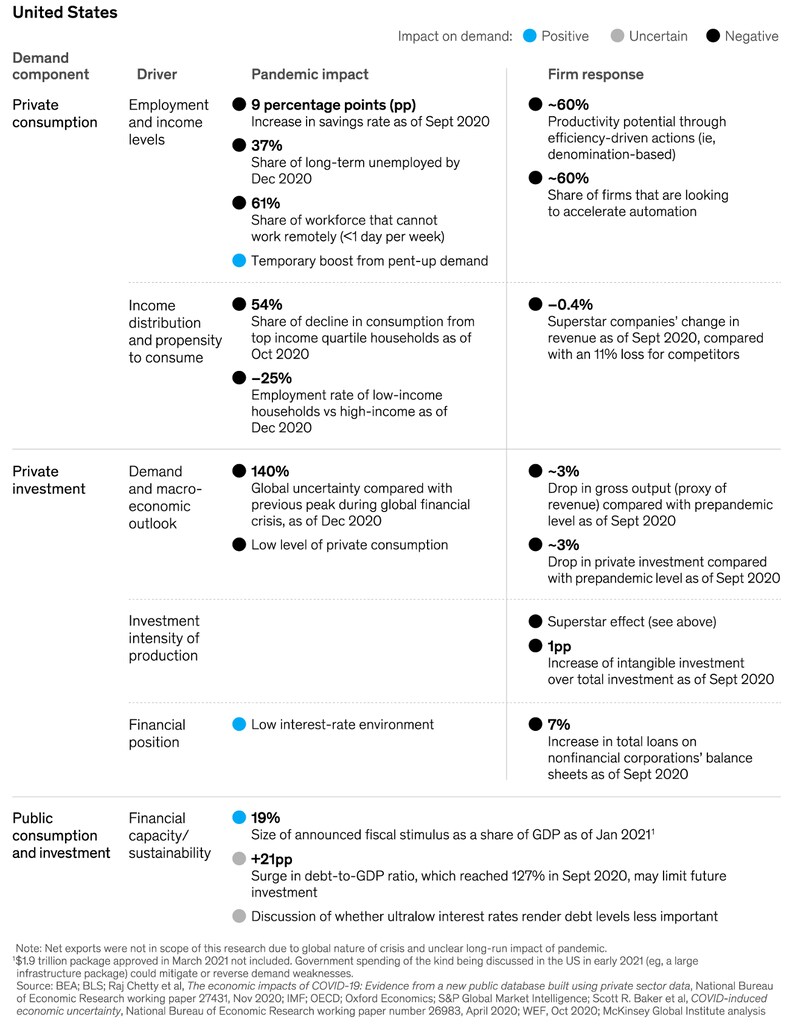
疫情之后,适当的条件能否到位?
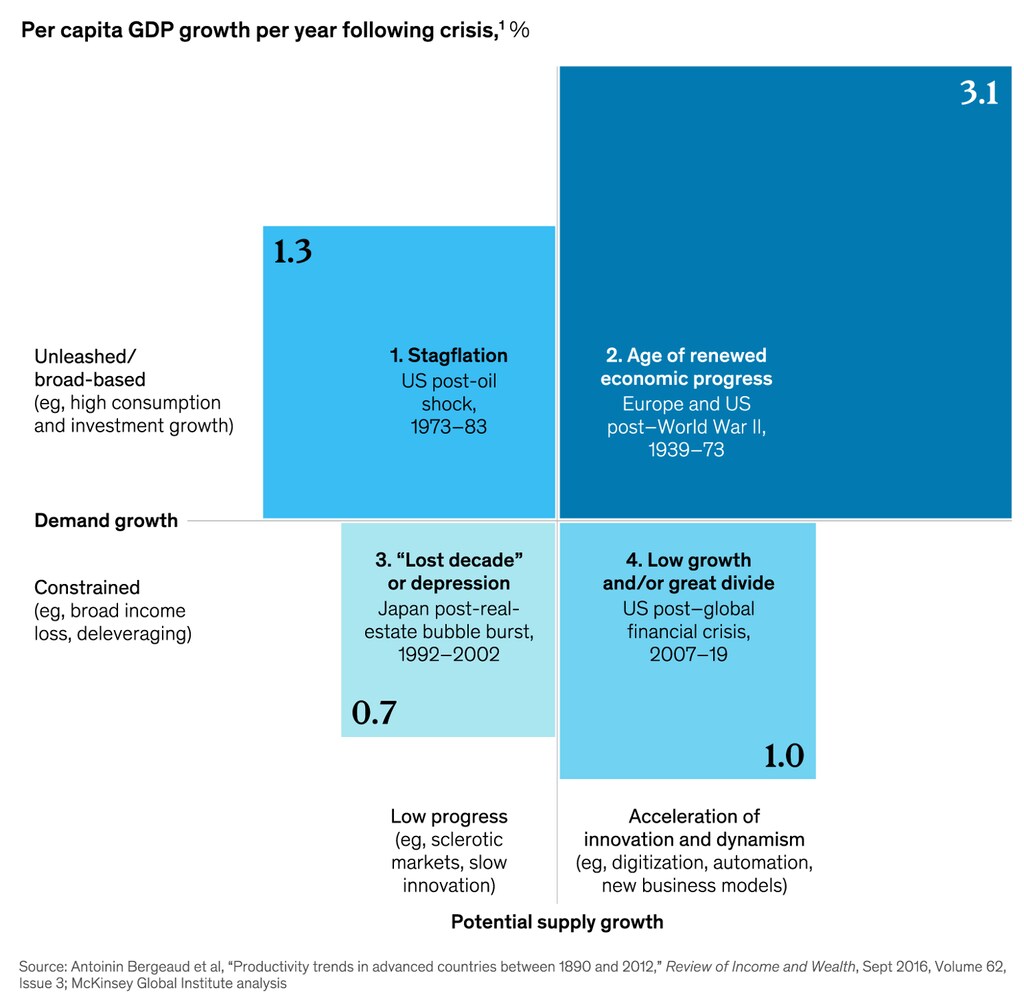
前进之路取决于所作出的政策选择(见图4)。遗憾的是,类似全球金融危机后几年的增长是一种可能的结果,特别是在欧洲,如果没有持续、果断的行动来更广泛地推广进展,同时支持需求和投资。与此同时,如果采取此类行动,经济复苏就有一个明显机会,能够像战后几年那样发展。
利害攸关。以美国2019年人均GDP为起点,十年间人均增长率若与二战结束后的增长率相当,或与全球金融危机后经历的增长率相比,两者的差距例如为27%,即约17,000美元。
就供给侧的创新和扩散而言,大型企业需要继续投资创新,并重组其组织以提高灵活性和适应性,同时还应考虑如何推动整个供应链和生态系统的变革。政策制定者可以通过以下方式支持这些努力,例如:以创新为重点的公共采购、直接研发投资,以及修订平台、数据获取和竞争规则、破产程序,以及产品和劳动力市场监管。
就需求侧而言,大规模、持续和直接的政府经济支持可以将潜在的需求缺口最小化,甚至扭转。尽管围绕此类措施的可持续性存在激烈争论,但重要的是,在经济体达到“逃逸速度”之前,不应过早撤回政府支持。在欧洲,这可能会使目前正在审查的财政规则手册的某些解读受到挑战。提出新方法有充分的理由(Blanchard等,2021)。
但支持需求不仅是政府的责任。企业也需要发挥作用,确保生产率增长能够支持就业和中位数工资,进而支持需求。企业显然需要关注自身的底线,但也需要增加收入,而不能仅仅寻求效率提升。它们可以加大对员工的再培训力度,使员工更不易受伤害,并重建其收入。除非中位数工资增长比过去更紧密地跟随生产率增长,否则可持续复苏将面临阻力。一些企业正在应对疫情,考虑如何加强其最脆弱员工的财务状况。
所有人都需要增加投资。众所周知的重点领域包括可持续发展、基础设施和经济适用房,而这些领域都存在巨大的投资缺口。政府可以通过设定规则和为外部性定价(例如碳排放)来支持此类投资。它们还可以审视土地和住房市场的相关规则,以释放投资。此外,它们可以在基础设施、基础科学和技能培养等高优先级、高影响力领域增加直接投资。为释放资金,它们可以重新审视公共投资规则,将其视为资产负债表上的公共财富积累活动,而非增加赤字的财政支出。
结语
我们在企业应对疫情方面的发现令人略感乐观,并让人联想到罗伯特·戈登的判断:至少在调查所覆盖的未来五年左右,提升生产率的潜力巨大(Chaney Cambon 2021)。诚然,如果这些预期实现,这未必意味着趋势转变,即一个新的“辉煌三十年”(Fourastié 1979)。这一提振可能是暂时的,但仍会将经济推向更高的产出水平。事实上,麦肯锡的调查显示,一些企业,尤其是规模较大的企业,准备为此投入大量资源。
然而,存在大幅下行风险。从企业角度看,需求疲软会加剧不确定性,而麦肯锡全球研究院过去的研究表明,这会促使企业采取防御性策略(Mischke等,2018)。因此,正向反馈循环同样可能反向运作。这在欧洲尤其危险,因为那里的企业仍然高度脆弱,关于控制公共部门赤字的讨论日益增多。创新型企业面临更高的门槛。这可能会自我强化,为平庸的前景奠定基础。
疫情的冲击或许会带来某种供给侧奇迹,但前提是需求得到其所需的关注。企业和政府在应对疫情时所展现的大胆和速度,现在需要在新的集体行动时代中加以运用,以打造一场广泛、公平、可持续的复苏。
参考文献
Baldwin, R(2020),“维持照明:应对医疗冲击的经济药方”,VoxEU.org,3月13日。
Blanchard, O, Álvaro Leandro, and Jeromin Zettelmeyer(2021),“重新设计欧盟财政规则:从规则到标准”,PIIE与国际货币基金组织工作论文,2月21日。
Bughin, J, H-H Kotz and J Mischke(2019),“强劲的总需求:充分利用数字化红利的关键”,VoxEU.org,3月22日。
Chaney Cambon, S(2021),“美国劳动生产率的长期低迷可能正在结束,”《华尔街日报》,4月4日。
David, P(1990),“The Dynamo and the Computer: An Historical Perspective on the Modern Productivity Paradox,”American Economic Review 80(2)。
Fourastié, J(1979),《辉煌的三十年:或1946至1975年间无形的革命》,巴黎:Fayard出版社。
Gordon, R(2016),《美国增长的兴衰:内战以来美国的生活水平》,普林斯顿:普林斯顿大学出版社。
Manyika J, S Ramaswamy, J Bughin, J Woetzel, M Birshan, and Z Nagpal(2018),“‘超级明星”:引领全球经济的企业、行业和城市的动态”,麦肯锡全球研究院讨论稿。
McGowan, M A, D Andrews and V Millot(2017),《行走的尸体?经合组织国家的僵尸企业与生产率表现》,经合组织经济部工作论文第1372号。
麦肯锡全球研究院(2020a),“COVID-19如何推动企业跨越技术临界点,并永久性地改变商业”,10月5日。
麦肯锡全球研究院(2020b),《重塑零售:客户体验的新时代》,6月4日。
麦肯锡全球研究院(2020c),“建筑业的新常态:颠覆如何重塑全球最大的生态系统”,6月4日。
麦肯锡全球研究院(2020a),疫情危机之后,生产率与增长能否恢复?
麦肯锡全球研究院(2021a),“消费者需求复苏与COVID‑19的持久影响”,3月。
麦肯锡全球研究院(2021b),COVID‑19之后的工作未来,2月。
Mischke J, H-H Kotz and J Bughin(2018),“强劲的总需求:充分利用数字化红利的关键”,VoxEU.org,3月22日。
Syverson, C(2011),“What determines productivity?”《经济文献杂志》49(2):326-365。