在病毒得到控制之前,经济无法复苏,因此应对卫生紧急状况是政策制定者的首要任务,经济学家约瑟夫·斯蒂格利茨写道。
保护最需要帮助人群的政策、为防止不必要的破产提供流动性的措施,以及维系工人与其所在企业之间的联系,对于在时机成熟时确保经济快速重启同样至关重要。
虽然看似已是遥远的往事,但世界各地经济体开始因新冠疫情大流行而关停,距今并不算久。危机初期,大多数人预期会出现快速的V形复苏,理由是经济只需短暂停顿。他们认为,经过两个月的悉心呵护和大量资金注入,经济便会从原来的位置重新启动。
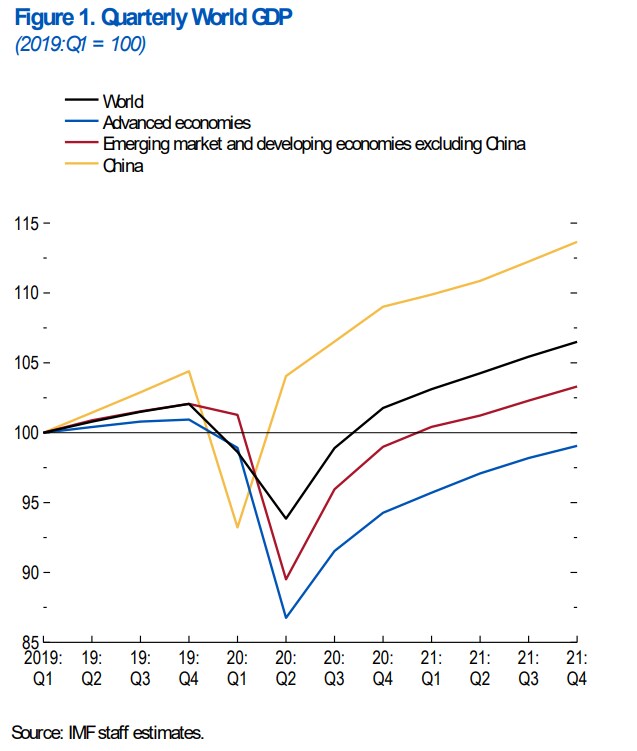
这一设想颇具吸引力。但如今已是7月,V形复苏很可能只是一种幻想。后疫情时代的经济很可能疲软乏力,不仅是在未能有效控制疫情的国家(即美国),即便是在应对得当的国家也是如此。国际货币基金组织预测,到2021年底,全球经济规模将仅略高于2019年底的水平,而美国和欧洲经济仍将比当时小约4%。
当前的经济前景可从两个层面来看。宏观经济学告诉我们,由于家庭和企业资产负债表恶化、大量破产将摧毁组织资本和信息资本,以及对疫情走向和政策应对的不确定性所引发的强烈预防性行为,支出将会下降。与此同时,微观经济学告诉我们,病毒就像是对密切人际接触活动征收的一种税。因此,它将继续推动消费和生产模式发生重大变化,进而带来更广泛的结构性转型。
从经济理论和历史经验中我们都可以看出,市场本身难以有效驾驭这样的转型,尤其考虑到这场转型来得如此突然。航空公司的员工无法轻易转型为Zoom技术人员。即便能够转型,目前正在扩张的行业,其劳动密集程度远低于它们所取代的行业,而技术密集程度则远高于后者。
我们还知道,广泛的结构性转型往往会带来一个传统的凯恩斯式问题,原因在于经济学家所称的收入效应和替代效应。即使非人际接触行业因其相对吸引力的提升而扩张,由此带来的支出增长,也会被萎缩行业收入下降所导致的支出减少所抵消。
此外,就本次疫情而言,还将出现第三种效应:不平等加剧。由于机器不会被病毒感染,雇主会相对更青睐机器,尤其是在那些较多使用非技术劳动力的收缩行业。而且,由于低收入人群在基本商品上的支出占收入的比例高于高收入人群,任何由自动化推动的不平等加剧都将产生收缩效应。
除上述问题之外,还有两个令人悲观的额外理由。首先,货币政策虽然可以帮助一些企业应对暂时的流动性约束(如2008至2009年大衰退期间所发生的情况),但它无法解决偿付能力问题,而且在利率已接近零时,也无法刺激经济。
此外,在美国和其他一些国家,对财政赤字和债务水平上升的“保守派”反对意见,将阻碍必要的财政刺激措施的实施。诚然,这些人在2017年乐于为亿万富翁和企业减税,在2008年救助华尔街,并在今年乐于伸出援手救助大型企业。但要将失业保险、医疗保健和额外支持延伸至最弱势群体,则是另一回事。
短期优先事项自危机爆发之初,其内容便已十分明确。最显而易见的是,必须应对卫生紧急状况(例如确保充足的个人防护装备供应和医院床位容量),因为在病毒得到控制之前,经济无法复苏。与此同时,保护最需要帮助人群的政策、为防止不必要的破产提供流动性的措施,以及维系工人与其所在企业之间的联系,对于在时机成熟时确保经济快速重启同样至关重要。
但即便这些显而易见的必要事项已列入议程,仍有艰难的抉择需要做出。我们不应救助那些在危机前便已衰落的企业,例如传统零售商;这样做只会制造出“僵尸企业”,最终限制经济活力与增长。我们也不应救助那些在任何冲击面前早已负债过重、无力承受的企业。美国联邦储备系统为其资产购买计划支持垃圾债券市场的决定几乎可以肯定是一个错误。事实上,这正是道德风险确实值得关注的一个例子:政府不应保护企业免受其自身愚蠢决策的后果。
鉴于新冠疫情很可能会长期伴随我们,我们有时间确保支出体现我们的优先事项。疫情到来之时,美国社会正饱受种族和经济不平等、健康水平下降以及对化石燃料的破坏性依赖之苦。如今,政府支出正在大规模释放,公众有权要求获得援助的企业为社会与种族公正、改善健康以及向更加绿色、更以知识为基础的经济转型作出贡献。这些价值观不仅应体现在公共资金的分配方式上,也应体现在我们对资金接受方所设定的条件之中。
正如我与合著者在近期一项研究中所指出的,精准导向的公共支出,尤其是对绿色转型的投资,可以做到及时、劳动密集(有助于解决失业率飙升的问题)且具有强大的刺激作用,其投入产出效益远高于减税等措施。没有任何经济理由表明,包括美国在内的各国无法推出大规模、可持续的复苏计划,以使其社会真正符合其所宣称的样子,或使其朝这一方向迈进。



