2019年,全球债务达到197万亿美元,较上一年增加9万亿美元,而这一切发生在新冠疫情开始之前。
疫情期间,经济活动骤然萎缩,政府又追加了支持措施,许多国家目前正面临债务激增的局面。
这种债务激增可能会给努力推动健康、强劲经济复苏的政府带来高昂代价,并限制其政策空间。
许多国家在疫情暴发前就已面临较高的债务水平。国际货币基金组织最新更新的全球债务数据库显示,全球债务(公共债务加私人债务)在2019年达到197万亿美元,较上一年增加9万亿美元。这一庞大的债务规模给在2020年面临债务激增的国家带来了挑战,当时经济活动骤然萎缩,政府迅速采取行动,为疫情期间提供支持。
债务水平越高,政府应对新冠危机的能力可能越弱。
我们的数据显示,全球平均债务与GDP之比(以各国以美元计价的GDP加权)在2019年升至226%,比2018年高出1.5个百分点。这一增长主要来自公共债务上升,主要发生在新兴市场经济体和欧洲以外的发达经济体。与此相反,低收入国家的债务总额在2019年增加了相当于GDP 1.3个百分点,其增长主要由私人债务上升推动。
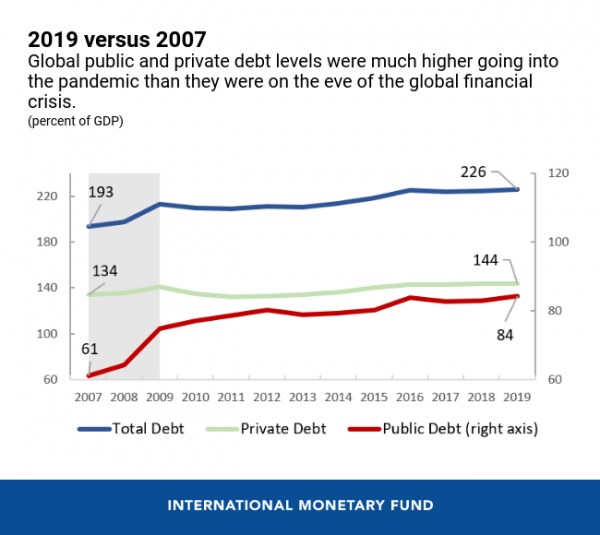
正如我们本周图表所示,仔细分析数据可以发现,2019年全球公共债务比2007年高出相当于GDP 23个百分点。这主要是由发达经济体的债务水平上升所致,其公共债务占GDP比重从72%升至105%;其次是新兴市场经济体(从占GDP的35%升至54%)和低收入国家(上升14个百分点,至占GDP的44%)。债务水平越高,政府应对新冠危机的能力可能越弱,其应对力度也可能不及应对全球金融危机时那样有力(参见2021年1月的《全球金融稳定报告更新》)。不过,近几个月来许多国家的借贷成本大幅下降,部分原因是极低的通胀率使各国央行得以将利率维持在历史低位。与2007年相比,2019年的平均利息支出占收入的比重低0.3个百分点。
事实上,高额公共债务并未立即限制许多国家(尤其是发达经济体)为应对危机而举债的能力。但一些债务负担沉重的新兴市场和发展中经济体开始发现,为疫情应对筹措资金变得更加困难。
私人债务居高不下且持续攀升,也可能令人担忧,因为各国正试图实现稳健复苏。
在过去若干次金融危机爆发前,我们曾看到私人债务的增长速度远超GDP增速,因此这一现象可能预示脆弱性正在上升。过往经验表明,信贷繁荣之后,经济活动往往会受挫。如果家庭、企业或两者的私人债务被证明不可持续,就可能导致大规模破产,进而可能需要政府介入,例如对关键行业进行救助,或为私人贷款提供政府担保。因此,私人部门债务可能给本已高度负债的政府带来额外风险。此外,随着疫情期间公共财政进一步承压,疫情前已较高的私人债务水平可能使政府在推动健康、强劲复苏方面的回旋余地更小。