嘉信理财的一份新报告称,千禧一代在二十多岁中期就开始为退休储蓄,比婴儿潮一代早约10年。
但专家仍预计,千禧一代退休后的经济保障不如父母或祖父母。
如今最常见的退休计划往往风险更高,潜在给付金额也更低。
学生贷款、不断飙升的住房成本、COVID-19、经济衰退以及零工工作,都是千禧一代面临的其他挑战。
如今,千禧一代已成为全球规模最大的成年一代——他们也为退休储蓄问题感到担忧。
研究表明,这一代人出生于1980年至1994年之间,2022年年龄为28至42岁;与父母相比,他们对储蓄更加上心。
为什么?以下是一些专家研究发现的概要。
如今的千禧一代如何为退休储蓄?
千禧一代在二十多岁中期开始为退休储蓄投资公司嘉信理财的一项新研究发现了这一点。
这使他们比婴儿潮一代早约10年开始储蓄——婴儿潮一代指出生于1946年至1964年之间的人,如今年龄为58至76岁。嘉信理财称,婴儿潮一代通常直到三十多岁中期左右才开始为退休储蓄。
超过70%的美国千禧一代通过雇主提供的退休计划储蓄,跨美退休研究中心在2017年12月的一份报告中发现。员工通常会被自动纳入这些计划。

千禧一代与X世代储蓄者相比如何?
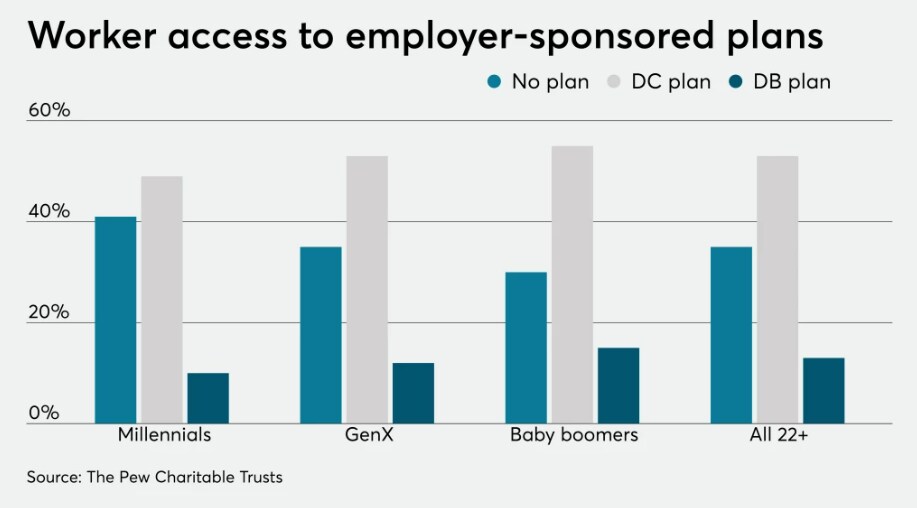
千禧一代的职场退休计划账户中的资金也比年长的X世代在同龄时更多;这是皮尤慈善信托基金会分析美国人口普查数据后得出的结论。该机构通过研究为政府制定政策提供建议。
X世代指的是出生于1965年至1980年之间的人,如今年龄为42至57岁。
皮尤的研究称,与一些刻板印象所说的“爱派对、频繁跳槽、轻浮”相去甚远,千禧一代非常专注于为退休储蓄。
皮尤认为,这可能是因为千禧一代是第一代主要依赖某类退休计划的人;在这种计划中,储蓄责任由作为员工的个人承担,而非由雇主承担。
几十年来,退休计划发生了哪些变化?
换句话说,提供给员工的退休计划类型已经改变。自20世纪90年代以来,较早期、待遇更优厚的养老金计划曾保证定期按月向员工支付款项,但这类计划日渐减少。这些较早期的计划称为固定给付计划。
如今,大多数退休计划都是固定缴款计划。这类计划不像较早期的计划那样保证给付;如果投资价值下跌,风险就由员工承担。
这会是千禧一代储蓄时更加谨慎的原因吗?
皮尤在一篇关于年轻员工退休储蓄的文章中说:“固定缴款计划的员工需要做出更多财务决策,因此会面临更大的财务风险。”
CNN Business在对嘉信理财报告的报道中也得出了类似结论。报道称:“储蓄增加可能是因为千禧一代不指望退休时能领到雇主资助的养老金计划给付。”
CNN指出,1981年,美国大型企业中超过80%的全职员工参加了养老金计划。然而,根据美国劳工统计局的数据,到2020年这一比例已低于30%。
退休风险不断上升
学生债务、高昂的住房成本、COVID-19、零工经济工作的不确定性以及2008年金融危机引发的大衰退,也给千禧一代带来了经济压力。如今,他们正面临第二次经济衰退,通胀率达到40年来的最高水平。
随着全球人口老龄化,各代人之间的退休资金缺口不断扩大的风险也在增加。世界经济论坛预测,到2050年,储蓄缺口将至少达到400万亿美元。联合国估计,全球60岁以上人口将翻一番,在2020年至2050年间增至20亿。
数字服务公司印孚瑟斯在世界经济论坛的一篇博客文章中提出,人工智能辅助技术有望扩大养老金覆盖面,并通过适时提示鼓励人们进行长期财务规划,从而改善储蓄者的财务状况。