疫情正在推动许多人迈入一种新的、以数字为导向的生活方式。
不过,银行不应因此完全放弃其实体网点。
线上与线下相结合的互动方式是最佳前进方向。
据称,社会正在进入一个新阶段:“隔离经济”。这一转变由新冠肺炎疫情推动,并正在取代此前的“社交”经济和“共享”经济。
在封锁限制期间,数字渠道成为零售商、医生、政府、房地产、汽车销售和银行的主要渠道。如今,随着封锁措施逐步放松,普遍共识是,许多消费者需要很长时间才能恢复常规的实体互动,还有一些人可能不会再回来。
那么,“实体网点型”银行还有未来吗?能否将线上与线下世界融合,打造真正协调一致的实体与数字融合——即“Phygital”——体验?
疫情加速了大多数银行的数字化进程。如果说2008年的经济衰退曾推动金融科技创新、促使人们乐于尝试新事物,并催生了一波金融科技初创企业,那么这一次则更侧重于推动真正的变革。
在这方面,银行可以借鉴制造业、零售业、消费品包装行业和公用事业等其他行业的数字化经验。我们看到,这些行业日益关注与语音渠道、人工智能驱动的聊天机器人、增强现实、社交虚拟现实、超个性化、游戏化、安全视频互动、数字生态合作以及其他相关的技术创新。
然而,实体网点网络尤其难以向线上转移。
银行网点不仅对社区具有文化、历史和声望价值,也是依赖现金的人口中关键群体的最后堡垒。这些群体通常是小微企业,它们是地方经济的中坚力量。
为了保持这种声望以及与社区的重要联系,在后新冠肺炎时代,网点银行的模式必须彻底转变。
我们认为,银行必须突破传统网点模式,专注于如何提供特定的、高价值的实体互动和体验,以补充数字银行的核心业务。在真正的互补模式下,数字技术还应用于增强实体体验,使服务更快捷、更安全、更便利。这正是真正的“Phygital”战略的精髓所在。
在新常态下,消费者将审慎地选择如何安排互动的时间。银行网点本已是大多数人的低优先级选择,可能难以争取到这部分时间。
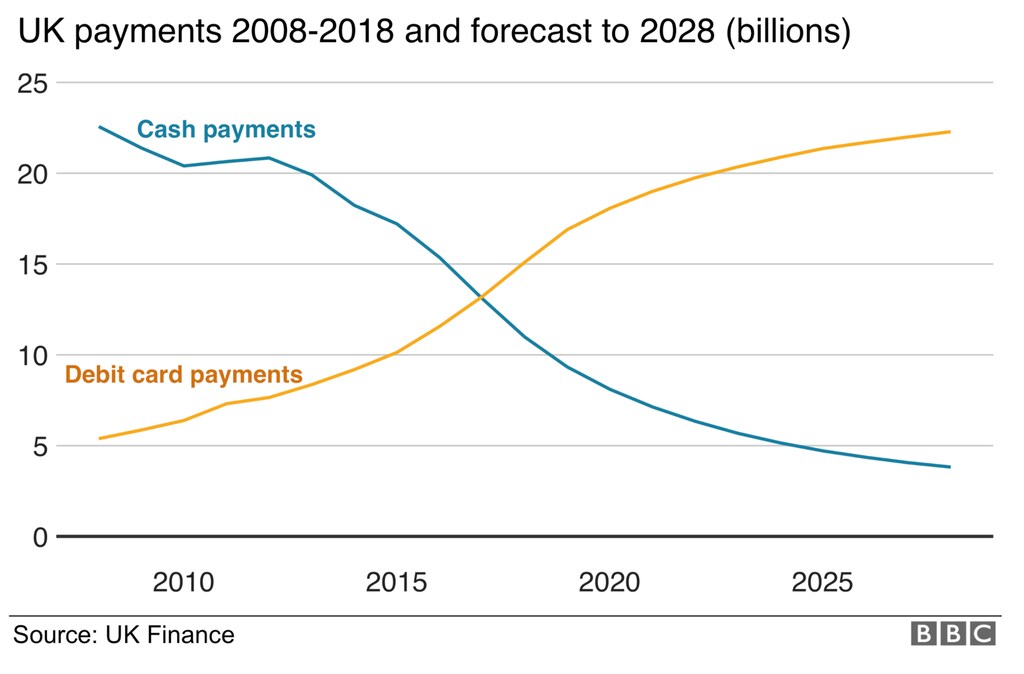
这意味着网点网络将缩减,但所提供的服务和体验将更加多样化,甚至可能超出金融范畴。其中将包括与其他企业或实体场所共址的银行服务亭。这些嵌入式体验应加以统筹,使技术同样发挥作用并产生实际效果。
许多银行已开始尝试新型网点,例如以咖啡馆或科技零售店为模板进行设计。特别值得一提的是巴克莱银行的25个“Eagle Labs”,该项目将英国一系列已关闭的网点改造为创业共享工作空间、导师指导、人脉交流和创客空间。当然,这些网点也提供中小企业银行咨询服务。
应鼓励更多此类尝试。银行网点需要向客户展示银行在教育、信任、咨询和人脉方面的最佳服务,从而为客户创造真正的价值。
但网点还必须成为人们愿意选择停留的场所。这些场所可以是百货商店、汽车展厅、房地产中介、博物馆,甚至是纪念碑或旅游景点等具有地方特色的地点。
这种“平台思维”或“集群布局”并非全新概念,可以追溯到1950年代至1980年代的购物中心和商场时代。然而,这一次,技术能够强化产品与服务之间的关联,并通过为消费者提供更多选择和透明度、帮助他们做出更明智的决策,从而为消费者带来改变。
事实上,这也有助于加强与企业客户的紧密联系。随着许多国家面临前所未有的经济衰退环境,消费者支出将趋于紧缩。许多企业乐于在其门店内设置专属的迷你银行顾问,帮助客户理解并负责任地使用其金融选择。
如果能与消费者在银行和企业两方的线上互动进行正确整合,将有许多机会分析和共享有关购买行为及金融能力的数据。
当然,向Phygital转型也将对员工队伍产生影响。零售银行专业人员所需的技能和角色将必须重新评估。网点员工需要接受更好的培训,具备更多软技能,并借助有效的技术支持,掌握广泛的知识基础。
但这一切是值得的。对于日益有限的实体互动,把握好每一次互动将变得更加重要。银行在完全转向虚拟之前必须三思。实体与数字相结合的Phygital战略,可能使它们在这一新常态中赢得优势。




