疫情后美国的经济复苏在一定程度上取决于美国家庭自去年3月以来积累的1.6万亿美元“过剩储蓄”。
三位经济学家认为,若考虑到政府前所未有的家庭干预措施,这些储蓄就没有那么过剩。
一些经济学家担心,如果这些储蓄在经济重新开放后立即被花掉,随之而来的需求涌动可能造成不稳定。
但作者认为,过剩储蓄不太可能引发这样的需求激增。
美国经济将如何走出当前的新冠肺炎疫情?它会难以恢复到疫情前的就业和经济活动水平,还是会在疫苗广泛接种、美国人重新愿意出行和外出就餐后迅速强劲反弹?这些问题的部分答案取决于美国家庭自去年3月以来积累的大量“过剩储蓄”将会如何。根据大多数估计,这些储蓄约为1.6万亿美元(例如 Blanchard 2021)。一些经济学家担心,如果这些累积资金中有相当大的一部分在经济重新开放后立即被花掉,随之而来的需求涌动可能造成不稳定。¹ 在本专栏中,我们认为事实上,考虑到过去一年为支持家庭而采取的前所未有的政府干预措施,这些储蓄并没有那么过剩,而且疫情后它们不太可能引发需求激增。
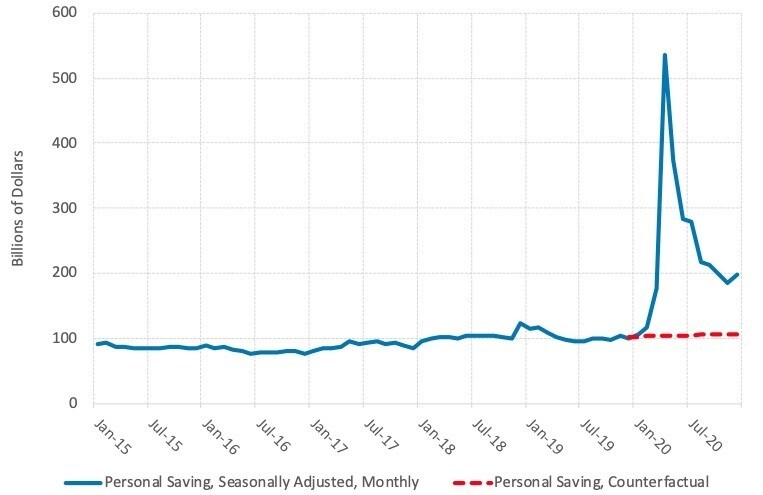
计算“过剩储蓄”很简单:它是疫情期间个人储蓄超出无新冠疫情情形下反事实路径的累计金额。如图1蓝线所示,自去年3月以来,个人储蓄一直处于较高水平。红线代表一种合理的反事实情景,即可支配收入的储蓄率保持在疫情前的水平(7.3%),而个人可支配收入按过去二十年的平均增长率增长(3.5%)。“过剩储蓄”即两条线之间的面积。根据这一计算,其金额为1.6万亿美元。在没有疫情的情况下,对个人储蓄反事实演变的不同合理假设,只会使这一核心数字产生相对较小的差异。
这些“过剩储蓄”从何而来?有三个明显的促成因素。首先,过去一年许多美国人幸运地保住了工作和收入。然而,由于疫情期间无法外出就餐或度假,他们的支出远不及原本的水平。家具、电子产品和其他商品的购买增加,只是部分弥补了服务消费的减少。因此,即便许多家庭的收入基本未受影响,其总体消费仍有所下降。其次,从3月初批准的紧急应对措施及随后的《CARES法案》开始,政府介入以替代部分损失的收入,尤其是针对受疫情冲击最严重行业的工人。这些收入支持中,有一部分用于维持许多家庭的餐桌和住所,但并非全部如此。第三,鉴于对未来就业和经济整体健康状况的高度不确定性,家庭可能出于预防性目的,决定比平时更多地储蓄。
无论确切原因为何,毫无疑问,过去一年家庭的储蓄多于没有疫情的情况下的储蓄。但是,他们积累的这些储蓄是否存在任何“过剩”之处?这些资金是否与美国家庭已拥有的120万亿美元净资产有显著不同,以至于它们可能比其他财富组成部分更快地被花掉?有至少三个理由认为,这个问题的答案是否定的。
过剩储蓄是“额外”政府债务的会计对应项。根据国民核算,私人部门(即家庭加企业)的储蓄流量必须用于三种用途之一:为投资提供资金、借给国外,或借给政府。过去一年,美国政府为应对新冠疫情衰退大约支出了2万亿美元,其中大部分通过举债筹集。这1.6万亿美元的“过剩储蓄”正是政府借款增加的会计对应项。
与会计中的常见情形一样,这一观察的经济含义有限。它并未揭示家庭为何积累了这些“过剩储蓄”,也未说明经济完全重新开放后他们是否会花掉这些储蓄。但它帮助我们从另一个角度看待这些储蓄——它们不是准备花掉的“额外”资源,而是应对新冠疫情的非常规财政努力的另一面。
过剩储蓄主要由……储蓄者持有。大多数经济学家并不将过去一年政府债务的异常增长与总需求即将爆发式增长联系起来,其原因之一(尽管他们可能出于其他诸多原因对此有所担忧)在于一种观点:政府债务是公民欠自己的钱。因此,它并不代表可以随时花掉的“净财富”。用经济学术语来说,这一观点被称为李嘉图等价。根据这一命题,由政府债务融资的公共转移支付不会影响消费,因为家庭会将这些转移支付储蓄起来,用于支付最终偿还该债务所必需的税收增加。若李嘉图等价成立,由债务融资的转移支付的边际消费倾向将为零,所产生的储蓄也将永远不会被花掉。
李嘉图等价是经济学家所钟爱的那类理论基准,但它在现实中显然并不成立。事实上,许多美国家庭确实将疫情期间收到的大量支票和其他收入支持的相当一部分用于消费。根据现有估计,这一比例平均在25%至40%之间(Armantier 等,2020;Baker 等,2020;Coibion 等,2020)。其余部分用于偿还债务(约占三分之一)或以其他方式储蓄。很难确切知道这些储蓄由谁持有,但可以合理推测,持有者是预算中有一定缓冲的个人和家庭,因此其消费决策对眼前经济状况不那么敏感。这大概正是他们能够储蓄部分所获支持的原因。根据经济理论,这些储蓄者更可能属于李嘉图式的人,因而会继续持有这些储蓄(Bilbiie 等,2013)。当然,他们的经济状况未来可能发生变化,他们也可能发现自己需要动用这些积累的资源,但疫情结束本身不太可能使他们从储蓄者变成即时的消费者。即便有所变化,随着总体状况改善,面临经济困难的家庭也应当减少。
过剩储蓄不太可能释放被压抑的服务需求。前述推理有一个需要注意的地方:部分“过剩储蓄”可能是由于受病毒影响最严重的经济部门(如旅游和娱乐业)缺乏消费机会所致。如果确实如此,那么一部分被压抑的支出可能会在这些部门完全重新开放后实现。这种被压抑的服务需求可能有多大?一方面,毫无疑问,许多人在经历了这么长时间的无法外出后,会享受几顿额外的餐馆大餐,或许还会奢侈地度一个更好的假期。另一方面,人们能够享受的额外餐馆大餐和假期数量是有限的。为了大致了解这些被压抑的需求中有多少可能被疫情期间积累的“过剩储蓄”激活,请回想一下,根据现有估计,《CARES法案》转移支付的消费倾向在25%至40%之间。这意味着,平均而言,家庭每获得1美元的直接支付,就会花掉25至40美分。事实证明,这些估计与基于2008年经济刺激支付等以往同类转移支付的估计大体一致(例如 Parker 等,2013;Lewis 等,2021)。因此,疫情似乎并未在实质上限制家庭花费所获支持的能力。
从这三组考量得出的基本结论是:尽管按历史标准看数额较大,但在许多美国家庭面临的特殊需求以及政府为支持他们而采取的前所未有的干预措施面前,美国家庭在疫情期间积累的储蓄似乎并不“过剩”。在新冠疫情这场噩梦过去之后,部分储蓄无疑可能用于额外的旅游和娱乐支出,但我们的结论是,由此带来的支出增长将是有限的。这一结论并不排除病毒冲击后经济出现强劲复苏的可能。它只意味着,动用累积储蓄的支出不会成为其主要驱动力之一。




