疫情期间,线上消费大幅增长,此后有所回落。
在许多发达经济体,线上消费已回到疫情前水平或低于该水平。
在餐饮、医疗保健和部分零售品类等领域,拥抱电子商务的趋势似乎更为持久。
毫无疑问,电子商务帮助许多人应对了疫情,从网上购物、路边取货到食品配送皆是如此。但随着我们逐渐走出封锁和其他限制措施,人们仍不确定这种向数字商务转变的趋势会如何在不同经济体和行业中演变。
这引发了一系列问题:数字消费增长了多少?这场危机是否扩大了数字鸿沟,或推动电子商务发展不足的经济体迎头赶上?向线上销售的转变会持续多久?哪些因素可以解释不同经济体和行业之间的差异?
我们在一项新研究中探讨了这些问题。该研究利用一个独特数据库,其中收录了2018年1月至2021年9月期间来自47个国家、通过万事达卡网络完成的汇总和匿名交易数据。我们发现,电子商务原本占据较大比重的经济体,线上消费占比上升得更多;随着疫情消退,这一增幅正在回落。
这项研究由万事达卡、国际货币基金组织和哈佛商学院新近合作开展,展示了私营部门数据如何助力推进实证经济学研究,也是此类研究系列中的首项。
各经济体之间的差异
总体而言,线上消费占总消费的比例从2019年的10.3%大幅升至疫情高峰期的14.9%,随后在2021年降至12.2%。
尽管最新的线上消费占比高于疫情开始前的水平,但仅比假设危机未曾发生时电子商务的增长趋势高出0.6个百分点。如今,大多数经济体的这一占比已低于峰值,但各国之间仍存在显著差异。
约半数经济体的线上消费占比仍高于疫情前趋势,既包括巴西、印度等大型新兴经济体,也包括巴林、牙买加等其他中等收入国家。在其余经济体中,包括美国和许多发达经济体,线上消费占比目前已达到或低于预测的疫情前趋势水平。各经济体的趋势是根据疫情前电子商务发展轨迹进行简单外推估算的,反映了假设危机没有发生时的预测水平。
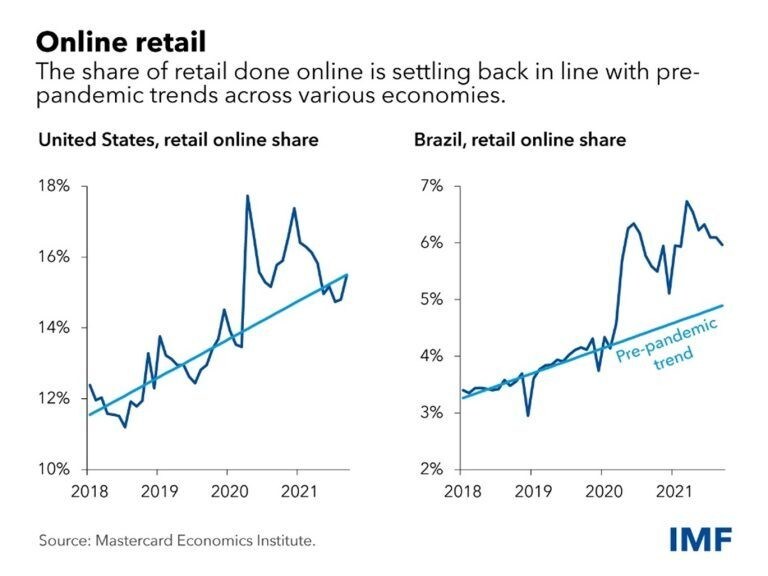
我们发现,疫情前线上交易占总消费比重较高的经济体,电子商务增长得更多,加剧了各经济体之间的数字鸿沟。例如,新加坡、加拿大和英国起初的线上消费占比较高,疫情期间线上渗透率进一步上升。另一方面,巴西和泰国等国疫情前线上消费占比较低,线上消费的加速增长幅度也较小。
线上销售受到的影响有多持久?值得注意的是,最新数据显示,从总体层面看,线上消费占比的激增正在逐步消退。
危机高峰期,线上消费平均占比比危机发生前的预测水平高出4.3个百分点。到我们的样本期末,这一差距已缩小至仅0.3个百分点。
疫情限制措施与财政支持
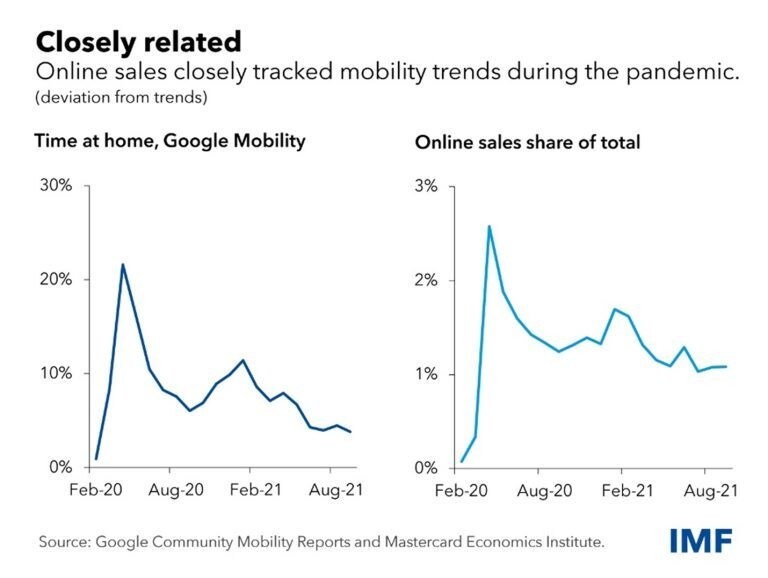
各经济体之间的差异,以及线上消费占比的差异,可能有一种解释:各地与疫情相关的出行限制措施不同。不出所料,限制更严格的经济体线上消费明显更高。
这一点在危机初期尤为明显,即2020年第二季度,当时封锁措施严重限制了大多数经济体的人员流动。然而,随着疫情持续,限制措施与线上消费之间的相关性有所减弱,这与封锁和其他限制措施对经济活动的影响随时间推移而减弱的情况相符。
此外,疫情期间的财政支持也推动了电子商务渗透率上升,这可能是因为财政支持促进了消费,而在疫情限制措施下,消费大多只能在线上进行。危机消退后,富裕且数字化程度较高的经济体也更快恢复到疫情前的线上消费水平。
影响更为持久
一种常见说法是,疫情加速了数字化进程,迫使消费者学会网上购物,而且这种学习成果会延续下去。我们的研究结果证实电子商务迅速普及,但这种学习效果似乎并未普遍持续。
尽管如此,我们发现不同行业之间存在显著差异。在餐饮业(更具体地说是食品配送)、医疗保健(包括远程医疗)以及部分零售品类(包括百货商店、电子产品和服装)中,拥抱电子商务的趋势似乎尤为持久。
疫情初期暴发时,相较于线下交易,电子商务需求大幅增长。原本就熟悉相关技术的经济体和行业能够更大程度地转向线上。疫情迫使消费者迅速学习,我们的研究结果显示,早期采用者进一步扩大了电子商务在本经济体中的应用。
此外,各行业拥抱电子商务的程度不同,可能有两种解释。第一,人员流动尚未完全恢复,加上餐饮等行业具有线下经营的特性,可能造成了这种差异。第二,这些行业在疫情前的数字化程度并不高,而COVID-19推动转变最显著的正是这些领域。
线上消费占比在疫情前电子商务已蓬勃发展的经济体和行业中升降幅度最大。零售、餐饮和医疗保健等数字化成熟度较低的行业,电子商务发展潜力更大,尤其是在欠发达市场,因此可能正处于变革的有利时机。




