我们需要政府制定更注重股权而非债务的政策。
政府可以与私营部门资金共同投资,或对投资给予补贴。
由政府主导的疫情保险可以降低未来纾困的成本。
始于2007年的大衰退所引发的事件,常被称为一场信贷危机。但这一说法只在狭义上成立。此次衰退主要由房地产泡沫破裂及其对金融体系的相关冲击所驱动。我们这一代人真正经历的信贷危机,正逐渐显现为新冠疫情引发的衰退。
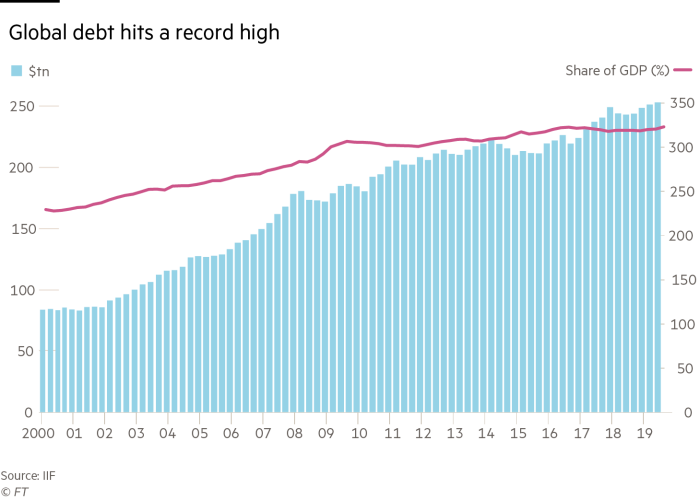
我们今天面临的问题范围更广、也更令人担忧:各种规模的家庭和企业本已负债累累,如今却不得不大举举借新债,只为维持生存。
诚然,就当前而言,这是正确的做法。通过携手合作,政府与金融体系正在维系优质企业的生存,并助力经济加快复苏。许多企业迫切需要这笔资金,以度过当前正在展开的经济重启期。
但政府需要尽快辅以相应举措,使政策更多地着眼于资产负债表的所有者权益一侧,而非债务一侧。与债务不同,被称为股权或股票的所有权份额无需偿还,因此从长期来看,是一种更为稳定的融资来源。
时间不多了。众多企业很快将发现自身负债过重,难以维持长期健康发展。一旦现金注入停止,它们要么破产倒闭,要么沦为“僵尸企业”苟延残喘,拖累未来的经济复苏。其溢出效应还将削弱银行与政府的实力。
幸运的是,政府有多种方式可以鼓励更多股权投资。
首先,现在正是各国消除股权融资长期障碍的良机,例如那些使发行股票成本高昂的法律或监管规定,以及使债务相较股权更受青睐的税收优惠。
其次,政府可以与私营部门资金共同投资,既为经济注入更多股权资金,也鼓励更多私营部门的股权投资。
许多国家的股权融资总体上可能已经相当充裕。但中型企业以及经济中的某些领域在获取股权融资时可能面临障碍。在此,政府可以通过几种途径提供审慎的支持。
其一是直接对投资给予补贴,例如在有限时间内提供每年几个百分点的股息,使投资在存在高度不确定性的情况下仍更具吸引力。
第二种途径是直接应对不确定性,即政府为经济中这些领域的新股权投资提供保险,以防范极端的宏观经济结果。例如,若2020年GDP下降超过10%,政府可向这些股权投资者支付赔偿。通过消除极端风险,投资者便可在无需以甩卖价格出售的前提下,安心进行投资。
当然,即便采取上述措施,仍有一些企业可能被逼到绝境。遗憾的是,新冠疫情带来的经济冲击以及大部分经济活动的停摆,将意味着许多原本具备生存能力的企业无法承担其债务水平,也难以吸引股权投资者。
包括美国在内的一些国家幸运地拥有设计完善的破产制度,能够让那些结构上健康、却因债务缠身而陷入困境的企业得以存续。如果其他国家的政府能够与私营部门合作,设计一种简化的、自愿性的债务重组机制,并在一家具备生存能力的企业明显面临严重破产危险时迅速启动,情况将会更好。政府可能需要增加补贴,以鼓励债权人快速接受,从而减少其损失,并使企业能够继续运营、保留至少部分员工。即便是美国,也可能需要这样的方式,以防止破产潮涌入,超出法院的承载能力。
最后,着眼于中长期,我们需要政府支持的疫情风险营业中断保险。如果企业在此次危机前已拥有此类保障,对政府在如此空前规模上的干预需求将大幅减少。
私营保险公司无法独自提供此类保险,因为风险过于巨大,且由于几乎同时波及全球,难以进行分散。政府可以收取保费,以帮助抵消那些必须支付赔付的罕见年份的损失。企业可以接受的保费水平可能不足以覆盖全部成本,但未来纾困成本的减少应足以弥补这一差额。
是的,当前确实需要大规模的政府信贷计划。但政府仍有诸多方式,可以帮助减轻未来因过度举债而可能带来的痛苦后果。