新冠疫情和俄罗斯与沙特阿拉伯之间的价格战,都使油价大幅暴跌。
石油供需可能要等到病毒得到控制之后很久才能重新恢复平衡。
不过,鉴于煤炭目前的成本相对于石油较高,低油价可能使煤炭失去作为燃料的优势。
一方面,供应严重过剩;另一方面,需求严重不足。新冠疫情加剧了这场“完美风暴”,其负面因素叠加,可能在未来至少一年(甚至更久)压低油价,并威胁部分石油生产商的生存。
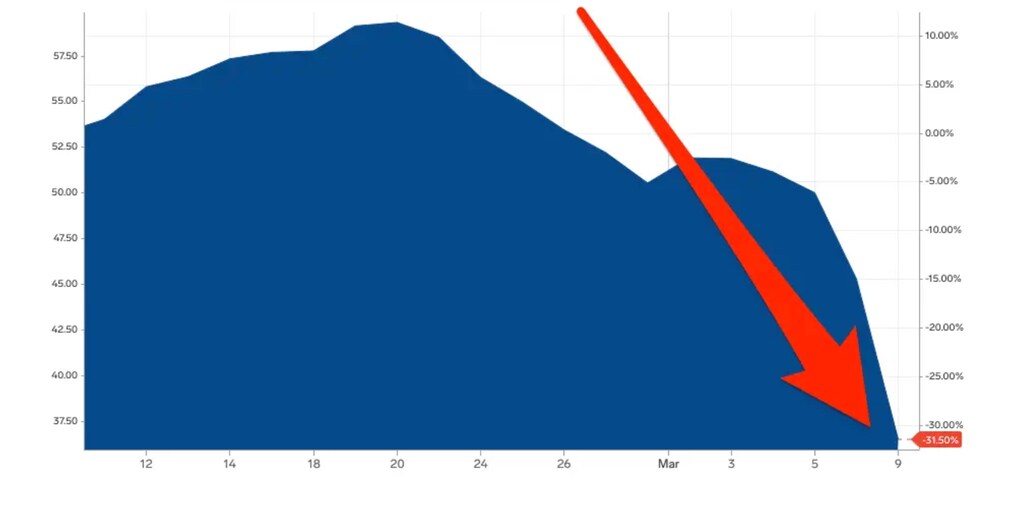
这场风暴的最初迹象出现在1月11日,即中国宣布首例因新型疾病COVID-19死亡病例的那一天。在接下来的两个月里,随着新冠病毒从一个国家蔓延至另一个国家,原油价格因航空出行和商业活动减少而逐步下跌了30%。
随后,在3月9日,全球注意力短暂地从新冠疫情危机转向另一场令人担忧的全球经济冲击。在俄罗斯拒绝遵守产量配额之后,沙特阿拉伯大幅增加石油产量,油价随之暴跌。当天,原油价格暴跌33%,这是自1991年“沙漠风暴”行动开始以来单日跌幅最大的一次。
一夜之间,石油的供需基本面恶化到与2008年雷曼兄弟破产后以及2001年“9·11”恐怖袭击后的那几天一样糟糕。我们的情景模型显示,这一供给过剩将压低油价,因为石油供需的双重冲击既威胁全球经济,也威胁美国高杠杆页岩油生产商的生存能力,因为其中近一半的产量未进行套期保值。
如今,那些价值数十亿美元的关键问题集中在:新冠疫情危机将于何时、以何种方式结束,以及未来几个月油价将走向何方。在油价出现任何实质性回升之前,疫情几乎肯定会得到控制,即使沙特和俄罗斯减产。市场上的石油已经过多,许多交易商选择现在储存原油,等待价格再次上涨。目前库存中已多出3亿桶石油,比正常水平高,这些额外库存可能会在经济重新回升后,使油价上涨推迟四到六个月。
油价的滞后效应可能对世界经济构成利好,有助于疫情消退后更快地复苏。首先,它将有助于航空业,该行业是受冲击最严重的行业之一。其他行业的运营和运输成本也将随之降低。消费者已在加油站感受到一些实惠,不过大多数人目前通勤和出行仍不够频繁,尚未真正从中受益。
中国炼油厂开工率近期有所回升,这表明商业和工业活动正在开始回暖。此前,在中国进行新冠疫情防控期间,炼油厂开工率曾连续两个月大幅削减。此外,有来自中国的报道称,铜和钢材库存开始下降,因为下游制造商正在恢复生产。中国境内航空出行也已开始恢复。
然而,欧洲和美国等其他主要经济体尚未控制住疫情,而且由于病毒持续快速传播,全球经济衰退的可能性正变得更大。不过,中国表明,严格的封锁措施能够有效控制病毒。
最理想的情况是,美国等地立即加大检测力度,并实施严格的隔离限制和围堵措施,以遏制局部疫情爆发。到第二季度末或第三季度初,新增病例和死亡人数将趋于平稳。如果真能如此,当前的低油价可能会推动第三季度企业业绩回升。但在今年第四季度或2021年初之前,不应指望全球经济真正复苏。这一判断的前提是,随着天气再次转冷,不会出现新冠病毒的第二波疫情。
如果需要六个月或更长时间才能控制COVID-19,即延续至第三季度甚至贯穿整个第三季度,且石油产量保持高位,那么经济衰退几乎将不可避免。高杠杆的美国页岩油生产商将面临破产,这很可能正是俄罗斯拒绝遵守产量配额的最初目标之一。尽管低油价对脆弱的俄罗斯经济并无帮助,但俄罗斯押注其能比许多独立页岩油生产商坚持更久。
一体化石油生产商的受损可能较轻,但北美较高的生产成本,以及能源行业对美国、墨西哥和加拿大经济的重要性,都增加了经济下行的可能性。公用事业和石化生产商受石油市场动荡的影响将小于石油生产商,甚至可能从低迷的油价中略有受益。此次冲击或许会促使部分企业寻求扩大下游收入,从而引发一定程度的行业整合。
在六个月的情景下,新冠疫情对企业营收和利润的冲击将持续到第三季度。美国和欧洲很可能都将出现大规模裁员。全球供应链也将遭受重大干扰,进一步削弱企业的应对能力。
尽管这一影响因行业细分领域而异,但毫无疑问,能源企业现在应当重新审视业务韧性计划,利用此次冲击找出永久削减成本的方法。资产负债表健康的企业可能会利用行业中较低的估值,寻求收购机会。
对许多人而言,油价下跌可能成为推迟迈向低碳未来的借口,但这种想法将是短视的。从气候角度看,有一个积极因素:受双重冲击影响,煤炭已成为最昂贵的一次能源形式,或许最终将被彻底淘汰。
现在是时候让企业摆脱对化石燃料的全面依赖了,无论是通过直接收购,还是通过合作伙伴关系和合资企业。那些拒绝转型的企业,不仅可能眼下遭受损失,即便在这场危机过后,也可能继续蒙受损失。