新冠疫情给拉丁美洲和加勒比地区造成了严重的社会和经济损失。
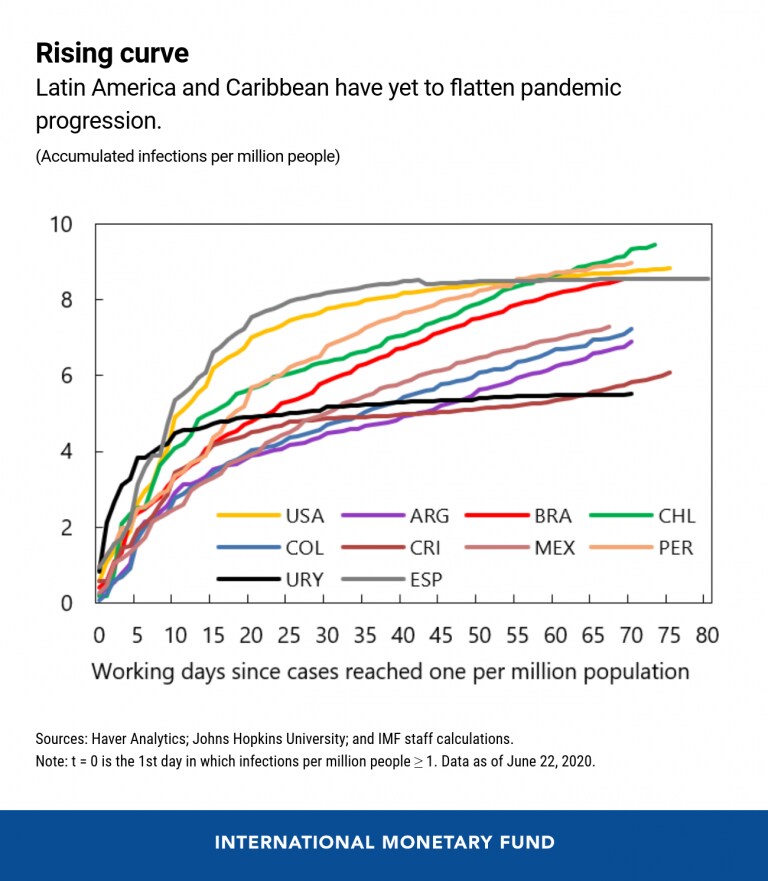
该地区死亡人数已超过10万例,病例数占全球总数的25%。
经济损失还导致该地区2020年国内生产总值萎缩9.4%。
拉丁美洲和加勒比地区已成为全球新冠疫情新的震中。人员伤亡惨重,死亡人数超过10万。经济代价同样沉重。《世界经济展望更新》目前预计,该地区2020年经济将萎缩9.4%,比4月预测低4个百分点,也是有记录以来最严重的衰退。预计2021年将温和复苏,增长3.7%。
拉丁美洲各国重新开放经济时应保持谨慎,并以科学和数据为指导。
亚历杭德罗·维尔纳
疫情
人均新冠感染率和死亡率正接近欧洲和美国的水平,病例总数约占全球总数的25%。
在此背景下,各国考虑重新开放经济时应格外谨慎,并以科学和数据为指导。事实上,该地区许多国家非正规就业比例较高,应对新一轮疫情的准备不足,例如重症监护病床占用率较高,检测和追踪能力有限。
近期经济发展
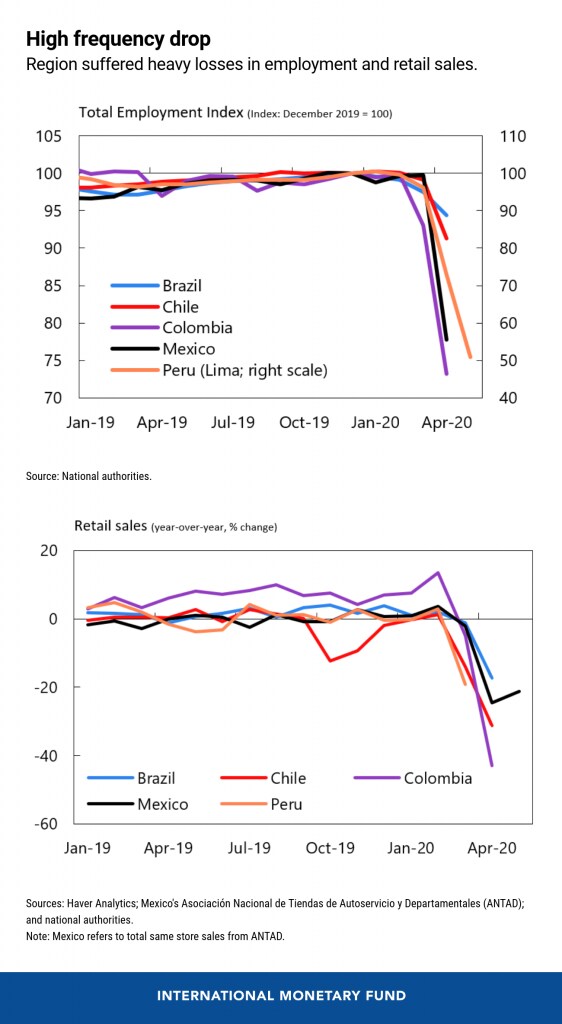
经济数据走弱、新冠疫情持续时间延长,解释了相较于我们4月预测的大幅下调。多数国家第一季度的增长弱于预期;工业生产、用电量、零售销售和就业等高频指标则表明,第二季度的降幅将大于4月预测。疫情仍在迅速蔓延,这意味着社交距离措施需要维持更长时间,从而压低2020年下半年的经济活动,并造成更持久的创伤。
尽管前景艰难,近期外部金融环境已有所缓和,这主要反映了发达经济体央行采取的有力行动,使一些国家得以在海外发行债券。不过,金融环境仍比疫情前紧张,预计未来仍将波动。
风险仍然高企。疫情可能恶化并持续更久,压低经济活动、令企业资产负债表承压、加剧贫困和不平等,并重新引发该地区的社会紧张局势。也可能出现向好的意外。一些发达经济体近期的高频指标好于预期。全球增长可能强于预期,从而支撑出口、大宗商品价格和旅游业。
政策优先事项
当前的首要任务是财政政策继续保护生命和生计。鉴于该地区财政空间有限,这需要重新安排支出优先顺序并提高支出效率。政策制定者需要设法创造性地覆盖社会不同群体,尤其是在非正规就业比例较高的地区。疫情及相关政策应对的后续影响,也将在一些国家引发中期债务可持续性担忧。承诺实施中期财政整顿计划和促进增长的结构性改革,是缓解这些担忧的关键。
货币政策鉴于通胀前景低迷、产出缺口为负且失业率高企,应继续保持宽松。必要且可行时,应考虑进一步下调政策利率,并采取针对特定市场的措施,以支持经济活动并确保金融市场正常运转。
旨在维持雇佣关系的措施,例如工资补贴和营运资金融资,将有助于避免原本具备生存能力的企业倒闭、减少长期失业、支持复苏、尽量减轻创伤并提高潜在增长率。遏制和缓解政策应作适当调整,以避免疫情第二波并应对局部暴发。
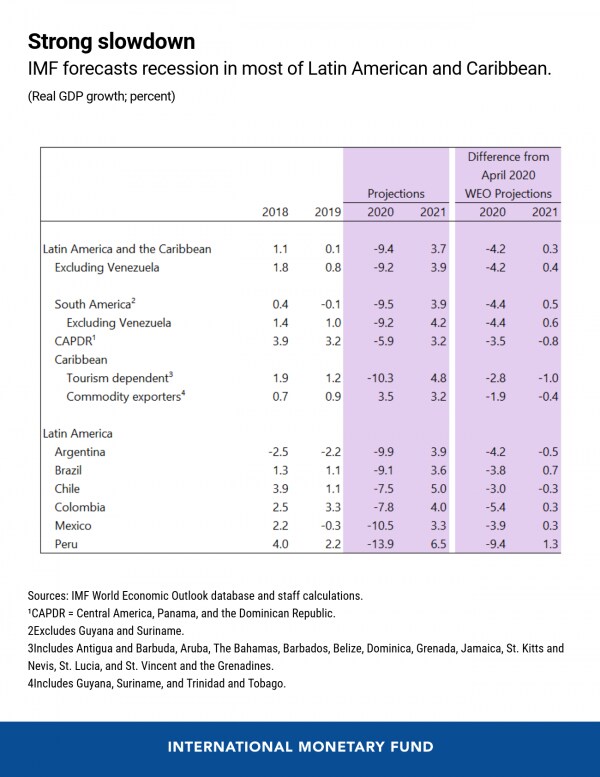
在阿根廷,预计2020年国内生产总值将下降约10%,风险有所上升。增长预测下调,是因为布宜诺斯艾利斯大都市区的隔离期延长、外部需求大幅走弱以及大宗商品价格更差,预计这些因素的影响将超过财政支持方案的作用;该方案仍受融资渠道有限的制约。债务重组进程的不确定性继续削弱信心。
巴西 实际国内生产总值预计将在高度不确定的情况下于2020年下降9%,随后于2021年反弹3.6%。当局通过果断降息以及大规模财政和流动性方案有力应对疫情,其中包括向脆弱群体定向发放现金。尽管如此,撤出这些刺激措施将在2021年拖累增长,而国内经济仍在摆脱2015/16年衰退的影响。在此背景下,宽松货币政策对于支持周期性复苏至关重要;与此同时,重启政府的财政和结构性改革议程,是维护财政可持续性、提升潜在增长和投资者信心的关键。
在智利,实际国内生产总值预计将在2020年下降7.5%,并于2021年反弹5.0%。第一季度表现有韧性之后,严格的社交距离措施以及程度较轻的贸易伙伴外部需求疲软,预计将导致第二季度经济活动大幅收缩。预计经济活动将于第三季度开始反弹,并延续至2021年,前所未有的财政、货币和金融部门措施将为复苏提供支持。
哥伦比亚 及早采取行动限制病毒传播,但疫情相关的经济扰动(包括油价下跌)预计将导致该国二十年来首次衰退。第一季度表现疲弱之后,预计国内生产总值将在2020年收缩7.8%,但随着国内外卫生状况趋于稳定,2021年增长应反弹至4.0%。为此,中央银行已下调政策利率并支持市场流动性;财政规则则暂停两年,以便为应对卫生和经济危机提供足够灵活性。
疫情暴发的后续影响使墨西哥 的处境雪上加霜,油价下跌、国际金融市场波动、全球价值链中断,以及企业信心减弱(疫情前投资已呈下降态势)均是影响因素。实际国内生产总值预计将在2020年下降10.5%,2021年的增长预计只能收复部分损失的产出。预计货币政策将进一步宽松,以应对危机中的需求冲击,并维持金融市场运转。然而,墨西哥的财政应对在二十国集团国家中规模最小,可能导致收缩更深、复苏更慢,并造成显著的经济创伤。墨西哥应立即增加支出以保护生命和生计,并制定可信的中期财政改革方案,以拓展短期政策空间并弥补财政缺口。
在秘鲁,2020年增长预测已大幅下调至-14%,因为外部需求走弱、封锁时间长于预期,迄今造成的影响超过政府大规模经济支持的作用,并导致大量就业岗位流失。随着第二学期解除封锁限制,预计经济活动将逐步复苏,2021年增长6½%。然而,下行风险仍然突出,尤其与国内和全球在控制新冠疫情方面面临的挑战有关。
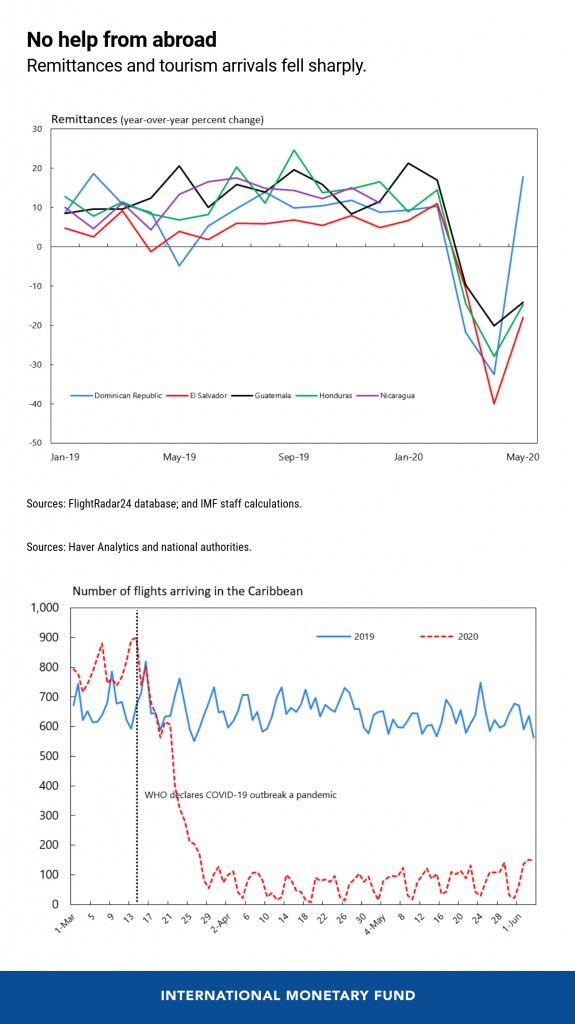
中美洲、巴拿马和多米尼加共和国(CAPDR)将在2020年经历深度衰退,并从2021年起逐步复苏。国内封锁以及通过贸易、旅游和汇款传导的全球溢出效应正在影响增长。贸易萎缩将对巴拿马、萨尔瓦多和尼加拉瓜造成尤为显著的影响;旅游业崩塌将影响多米尼加共和国和哥斯达黎加;北三角地区和尼加拉瓜的汇款则会减少。特定国家因素也在发挥作用,尤其是萨尔瓦多的自然灾害。油价下跌改善贸易条件,在一定程度上缓解了压力。
CAPDR各国通过增加卫生和社会支出,帮助失业家庭和脆弱家庭,缓解了疫情冲击。在可行的情况下,宽松货币政策和信贷担保正为企业融资提供支持;延期纳税以及通过预算提供特定行业支持,则旨在缓解一些国家的流动性约束。
加勒比经济体已成功压平新冠疫情曲线,但其关键生计支柱已然崩塌。旅游业几乎陷于停顿,发达经济体的主要客源市场也陷入更深的衰退,该地区的经济活动可能出现大幅且长期的收缩。尽管部分加勒比国家从6月起重新开放边境,预计国际游客人数要到未来三年内才会逐步恢复至危机前水平。此外,油价大幅下跌通过减少出口和财政收入,损害了大宗商品出口国的经济。当前的飓风季也带来额外风险。
国际货币基金组织的支持
基金组织迅速采取行动,通过快速、大规模注入紧急融资支持成员国。疫情开始以来批准的70笔贷款总额为250亿美元,其中17笔提供给该地区国家,合计52亿美元。此外,智利和秘鲁获准获得灵活信贷额度,哥伦比亚的额度则获续期。加上墨西哥,通过灵活信贷额度向该地区提供的后备资金总额达到1,070亿美元。
我们随时准备运用国际货币基金组织的资金实力、政策建议和能力建设资源,帮助拉丁美洲和加勒比地区实现更强劲的复苏。