媒体在应对新冠疫情中发挥着重要作用,同时也给行业带来挑战。
最新研究显示,在普通的一周内,80%至90%的人会消费新闻和娱乐内容,平均时长接近24小时。
广告与注意力的未来是行业面临的关键挑战。
新冠疫情正在冲击各行各业。对媒体行业而言,冠状病毒既带来机遇,也带来挑战。
一方面,保持社交距离使居家媒体消费激增,越来越多人转向新闻机构,寻求有关疫情的及时、可信信息。与此同时,一些最有价值的广播内容——例如体育赛事直播——被推迟或取消,促使广告商重新分配支出,媒体公司的收入也随之下降。
当前的冲击或许前所未有,但媒体行业此前也多次经历颠覆。自本世纪初以来,内容数字化、社交媒体兴起以及移动端消费加速,都迫使媒体公司改变内容变现方式。
如今,得益于互联网低廉的分发成本及其带来的全球受众,每家出版商或分销商都成为名副其实的竞争者,都在努力争夺广告支出和消费者注意力的一席之地。
有些企业蓬勃发展:它们的潜在市场更大,或已扩大规模以保持竞争力。新公司应运而生,也创造了触达受众的新方式。另一些企业则举步维艰;地方新闻尤其面临重大挑战。有些企业已经失败,未来还可能有更多企业步其后尘。
始终不变的是媒体在社会中不可或缺的作用。媒体不只是帮助我们消磨时间,也让我们了解信息。媒体日益创造共同的文化时刻,映照出我们作为人的面貌。行业需要可行的财务模式,才能继续履行这些职能;在新冠疫情期间,这些职能显得愈发重要。
因此,了解内容创作者、消费者和广告商如何看待媒体的价值,始终至关重要。世界经济论坛的最新研究揭示了衡量媒体价值的一些指标,并呼吁以新的思路改进评估标准。
衡量价值最直接的方式之一是参与度,而媒体在这方面表现良好。我们中有80%至90%的人会阅读、观看或收听新闻和娱乐内容,在普通的一周内平均花费近24小时。考虑到如今优质内容提供方种类繁多,媒体参与度高也就不足为奇。
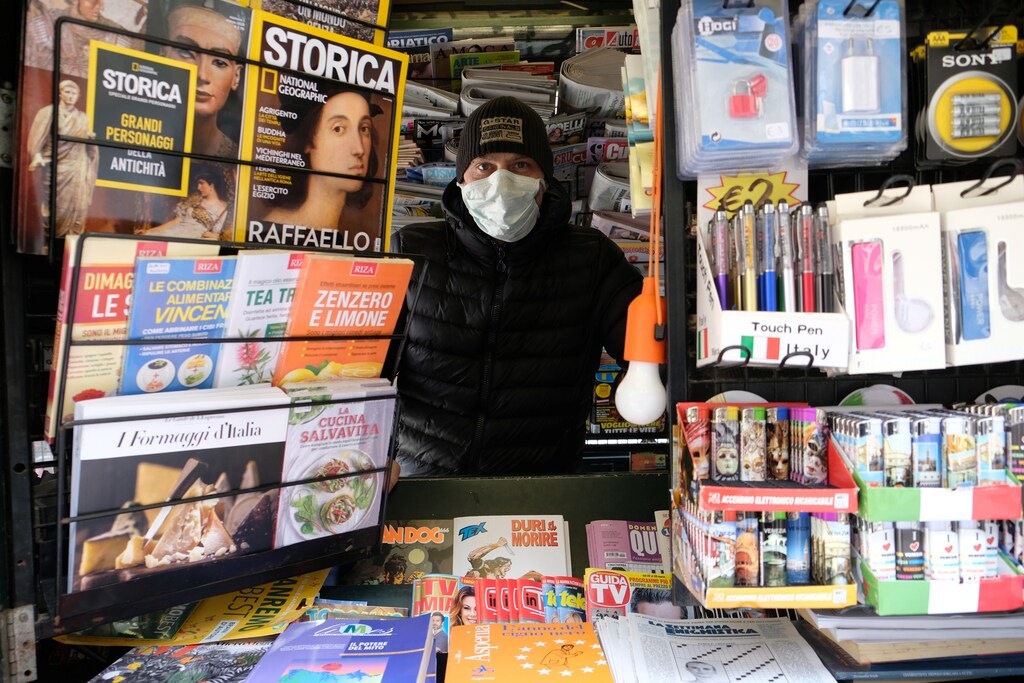
有证据表明,居家避难期间,人们对媒体的参与度会提高。2017年,尼尔森测得飓风哈维期间美国电视使用量增长了56%。如今也出现了同样的趋势。疫情经历较深的意大利和韩国,电视消费量增长了12%至17%。
衡量价值的另一项指标是付费消费者人数。有人认为这是最重要的指标,因为它是行业财务可持续性的关键组成部分。在这方面仍有提升空间。平均而言,付费使用媒体的消费者不到一半——娱乐内容为44%,新闻内容仅为16%。
但这些基准是静态的,无法显示媒体向消费者提供的价值是否在提升。未来付费意愿或许是更具指示性的衡量标准。它动态反映了价值,因为这意味着合适的产品与价格组合已经存在,只需与客户及具体情境相匹配。未来愿意付费的消费者比例——新闻为53%,娱乐为70%——高于目前付费者的比例,这表明媒体公司有望向更多人证明自身价值。
年轻人的付费订阅率高于年长群体,这一趋势进一步印证了上述观点。平均而言,16至34岁的消费者中,超过60%会为娱乐内容付费;55岁及以上人群中这一比例为22%。年轻群体也更有可能为新闻付费。这一代人成长于互联网的免费文化之中,因此他们更愿意消费并付费,这也表明媒体价值正在提升。
这些都是乐观的理由。可能需要采取行动的领域有三个。
首先是冠状病毒危机给行业带来的紧迫挑战。有证据表明,新冠疫情导致的主动或被迫隔离推动了媒体消费增长,尽管体育赛事和现场娱乐等传统媒体消费驱动力有所放缓。在这种情况下,新闻编辑室能够提供及时信息,其价值几乎无可争议。但所有媒体都依赖人员自由流动来制作和消费内容。至少在短期内,媒体行业必须设法适应。
与此相关的是广告为内容创作提供资金的巨大作用。我们的研究显示,低收入群体为新闻付费的可能性远低于收入或社会地位较高的人群。这表明,人们对新出现的“信息不平等”问题的担忧非常现实:更富裕的消费者能够获得更多或更高质量的信息。
一些出版商通过广告抵消内容制作成本,以确保人人都能平等获取内容。在现阶段仍有可能出现的一种情形是,冠状病毒造成的冲击持续更久,媒体公司届时将面临广告收入缺口。让人们获取信息和娱乐的财务负担可能开始从广告商转移到其他利益相关方身上。从长远来看,这或许需要政府加大干预力度。
这与最后一个值得关注的领域有关,即当今媒体竞争日益激烈。人们的注意力大多集中在媒体公司为争夺消费者的目光和钱包而展开的“战争”上,这可能低估了如今进入行业的所谓“超级竞争者”所带来的影响。这些公司也被称为“生态系统媒体”,它们利用内容为自身业务的其他部分创造价值。一方面,产品和服务组合或许能够降低只经营媒体业务的风险。但这些公司对整个媒体格局施加的影响不容小觑。
我们知道,需要更好的指标来衡量消费者对媒体价值的看法。现在,我们还需要更好的指标来衡量这些公司如何为社会创造价值。人们常说,媒体喜欢危机。这或许是迄今为止对行业最重要的一场危机。