国际货币基金组织警告称,新冠疫情正在进一步放大既有的金融脆弱性。
从资本外流到企业信贷市场,风险遍布全球经济。
正如新冠病毒对既往患有健康问题的人群影响更为严重一样,疫情引发的经济危机也在暴露并加剧过去十年极低利率和市场波动期间累积的金融脆弱性。
我们近期发布的《全球金融稳定报告》第2至4章《全球金融稳定报告》重点关注三个潜在薄弱环节:全球信贷市场的高风险板块、新兴市场和银行业。如果当前的经济萎缩持续时间长于或深于预期,由此导致的金融状况收紧可能会因这些脆弱性而被放大,从而引发更多不稳定,甚至金融危机。
信贷市场、新兴经济体和银行业的脆弱性甚至可能引发新一轮金融危机。
高风险企业信贷市场
自全球金融危机以来,信贷市场的高风险板块迅速扩张。潜在的脆弱性包括借款人信用质量下降、承销标准放宽、投资基金的流动性风险以及相互关联性增强。
从积极的一面看,我们的分析发现,在高风险企业信贷市场中,投资者借款投资的做法已不那么普遍,银行对杠杆贷款和高收益债券的风险敞口也不像过去那样大。这两个因素都促成了十年前的全球金融危机。此外,由于私人债务和担保贷款凭证市场中普遍存在长期锁定的资本,部分板块的投资者挤兑风险也有所降低。
在严重不利情景下,高风险企业信贷市场中银行的总体损失应处于可控范围,但少数大型银行的损失可能较为严重。不过,非银行金融机构的损失可能更为显著。鉴于非银行贷款机构在这些市场中发挥着更突出的作用,这可能损害信贷供应,并导致更长且更严重的衰退。

政策制定者应果断采取行动,遏制新冠疫情的连带影响,并支持向企业的信贷流动。仅在截至3月下旬的几个月内,高风险信贷市场的价格下跌幅度就达到整个全球金融危机期间跌幅的约三分之二(部分损失其后已得到逆转)。与此同时,高风险信贷市场之间的相互关联性很可能加剧了市场动荡。对现金的广泛需求引发了抛售压力,共同基金也经历了大规模资金外流(尽管近期这些情况已有所减弱或逆转)。监管机构应鼓励资产管理机构审慎行事,并运用所有可用的流动性管理工具来应对此类风险。
危机结束后,应全面评估市场失序的根源以及其所揭示的潜在脆弱性。例如,鉴于非银行机构在高风险信贷市场中的作用日益扩大,政策制定者应考虑是否有必要将非银行机构纳入监管和监督范围。特别是,应当制定针对非银行机构的宏观审慎监管框架,并充分考虑这些市场的全球性特征,同时扩充宏观审慎工具箱。
管理波动性投资组合资金流动
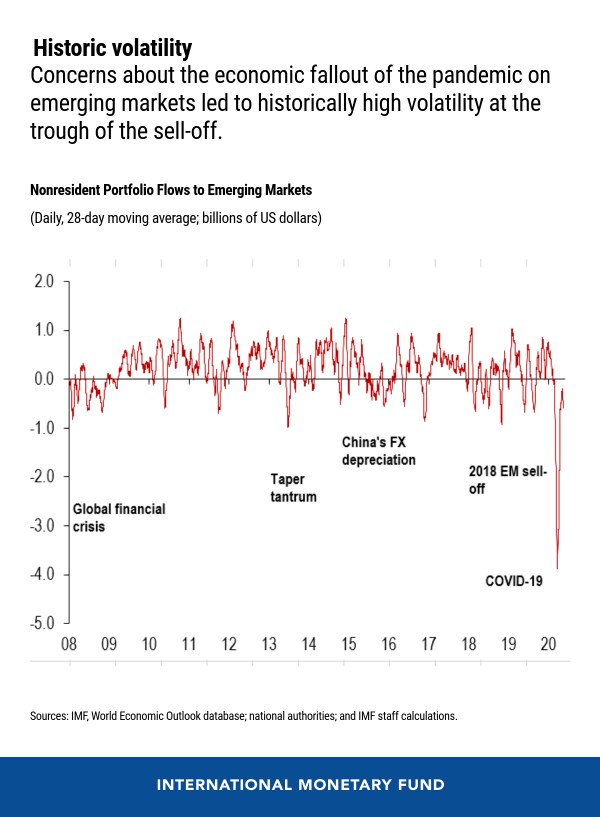
自疫情爆发以来,新兴市场的资本外流超过1000亿美元,相对于GDP而言,其规模几乎是全球金融危机期间的两倍。
尽管外流状况此后已有所缓和,但这一剧烈波动凸显了管理波动性投资组合资金流动的挑战,以及这可能对金融稳定构成的风险。
长期的低利率环境鼓励借款人和债权人承担更多风险。随之而来的大量组合资金涌入风险更高的资产市场,助长了债务的积累,在某些情况下还导致新兴市场和前沿市场的估值被推高。因此,自全球金融危机以来,这些市场对外国组合资金流动的依赖程度日益加深。
我们的分析表明,在极端资金流动时期,债券和股票资金流动对全球金融状况的敏感度远高于正常时期;而国内基本面因素(如经济增长、对外脆弱性、国内金融市场深度)对股票和以本币计价的债券资金流动的影响则略有增加。此外,外国投资者在缺乏足够深度的本币债券市场中的参与度提高,可能会大幅加剧债券收益率的波动。
新兴市场应允许汇率贬值,以应对外部压力。如果汇率波动变得失序,有关当局应考虑在外汇市场进行干预。面对大规模资金外流,可能还需要采取临时性资本流动管理措施。主权债务管理机构应制定应急计划,以应对长期融资中断,确保在对外融资渠道受限的情况下仍能运作。
银行业:低利率,低利润?
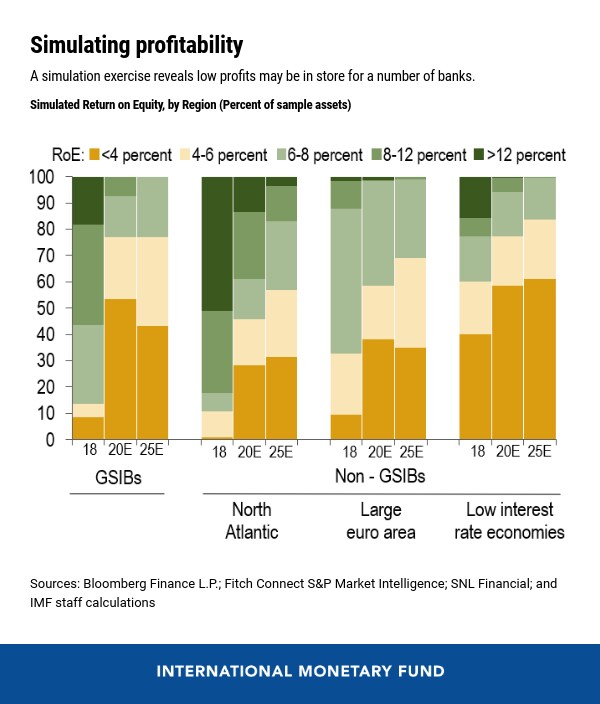
自全球金融危机以来,部分发达经济体的银行业持续面临盈利能力的挑战。非常宽松的货币政策对维持这一时期的经济增长至关重要,并为银行利润提供了支持;但极低的利率也压缩了银行的净息差——即资产所赚取的利息与负债所支付的利息之间的差额。我们的分析表明,除新冠疫情爆发带来的直接挑战之外,持续的低利率环境很可能在未来几年进一步压缩银行的盈利能力。
健康的银行体系在任何充满活力的经济体中都发挥着关键作用,对金融稳定至关重要。若银行无法实现盈利,其向家庭和企业提供贷款及其他金融服务的意愿就会降低,使经济失去急需的信贷支持。一项针对九个发达经济体的模拟分析显示,按资产计算,其中很大一部分银行在2025年可能无法实现高于股本成本的利润。
新冠疫情爆发对银行的韧性构成了额外考验。待眼前与危机相关的挑战消退后,银行可能会通过提高手续费收入或削减成本来缓解利润压力,但要完全化解这些压力可能颇具挑战。与此同时,为弥补利润而过度承担风险,可能会埋下未来问题的隐患。因此,至关重要的是政策制定者要迅速找到平衡点,在支持经济活动的同时,维护金融稳定和金融机构的稳健性。应考虑采取各种策略来保全和增强资本,包括限制股息分配和股份回购。
未来几年,有关当局将需要应对银行面临的一些“结构性”挑战。例如,金融部门监管机构应将低利率的潜在影响纳入其决策和风险评估。监管资本规划和压力测试应纳入“长期低利率”情景,并评估在此类环境下商业模式的稳健性。监管机构还应保持警惕,防止过度风险的累积,因为此类风险可能削弱银行业的韧性。




