预计拉丁美洲和加勒比地区的经济复苏将在经历2020年的低谷后反弹,随后放缓。
国际货币基金组织的三位经济学家撰文指出,食品和能源价格飙升也导致通货膨胀率上升,并损害了经济增长。
巴西(7.2%)、智利(6.4%)和墨西哥(5.9%)的核心价格增长迅速,这表明通胀有可能变得更加广泛。
拉丁美洲和加勒比地区的经济在去年实现强劲反弹后,正在失去动力。
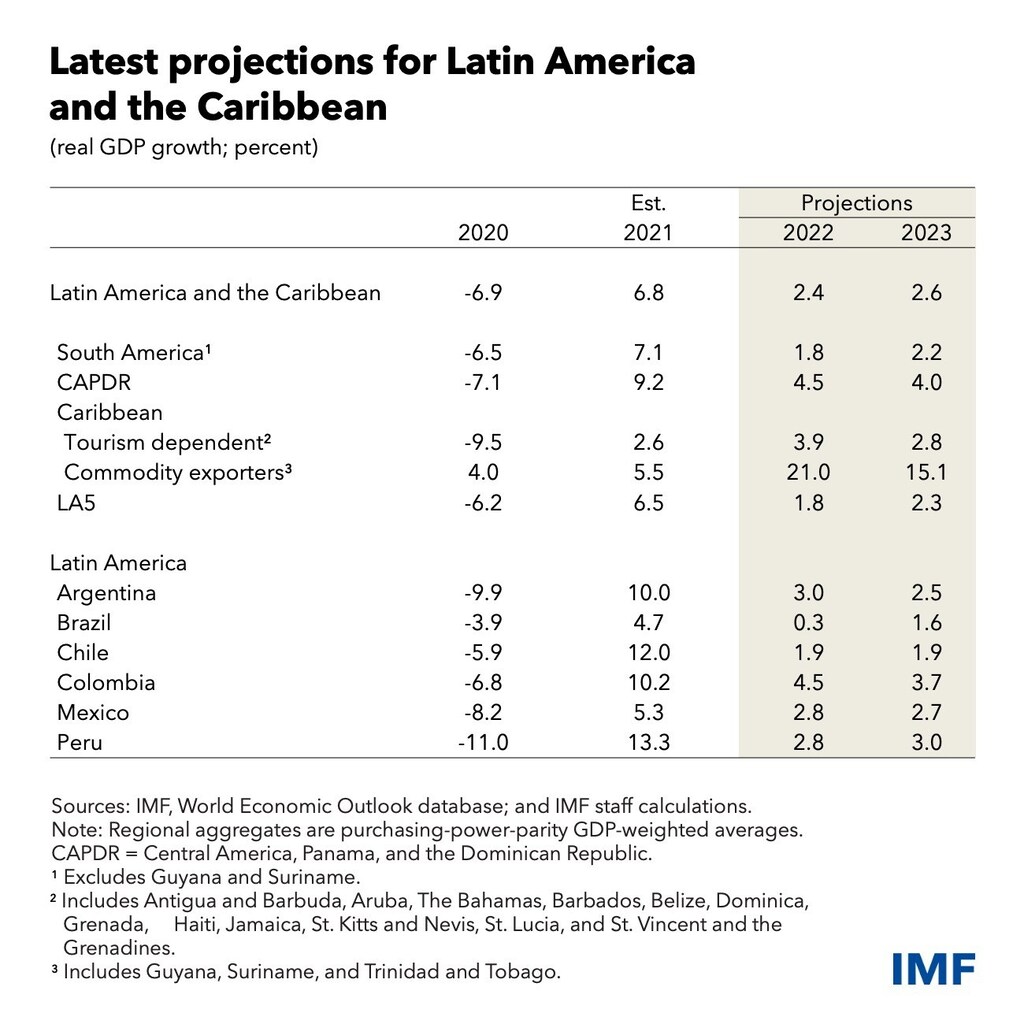
在2020年经济急剧萎缩之后,该地区的增长率反弹至估计的6.8%,这得益于强劲的贸易伙伴增长、大宗商品价格上涨以及有利的外部融资条件。在国内方面,疫苗接种进展、部分国家(例如智利和哥伦比亚)持续的财政支持以及2020年积累的储蓄也支持了增长。
我们预计2022年增长将放缓至2.4%,较我们在10月的预测值3%有所下调。
随着各经济体恢复到疫情前的国内生产总值水平,增长放缓是不可避免的。但此次下调还反映了其他挑战,包括中国和美国增长放缓、供应链持续中断、货币和融资条件收紧,以及奥密克戎变异株的出现。
我们预计2022年增长将放缓至2.4%。
Ilan Goldfajn、Anna Ivanova 和 Jorge Roldos
价格飙升
去年,通货膨胀率上升。在该地区一些最大的经济体(巴西、智利、哥伦比亚、墨西哥和秘鲁)中,价格在2021年上涨了8.3%——这是15年来的最大涨幅,且高于其他新兴市场。
这种快速上涨部分反映了食品和能源价格的飙升。不包括食品和能源价格的核心通胀率涨幅较小(6.3%),但仍超过了疫情前的趋势,并且高于其他新兴市场的核心价格通胀率(平均为5.3%)。
巴西(7.2%)、智利(6.4%)和墨西哥(5.9%)的核心价格增长迅速,这表明通胀有可能变得更加广泛,尽管各经济体之间存在较大差异。
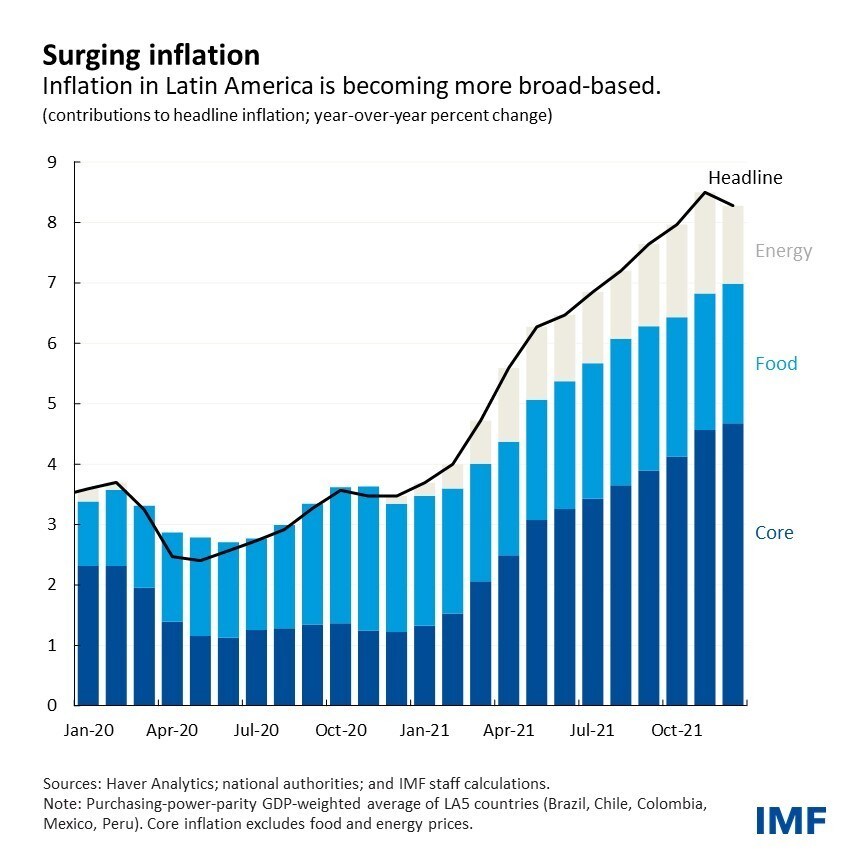
通货膨胀率上升有多种因素:大宗商品和进口价格上涨(部分原因是全球供应链中断)、汇率贬值,以及被抑制的消费者需求释放,以及支出从服务转向商品。在一些国家,工资压力和指数化机制(即根据通胀自动调整条款的合同)正在进一步推高价格。
果断应对
鉴于该地区高通胀的历史,各大央行对消费者价格的急剧上涨做出了迅速而果断的反应。
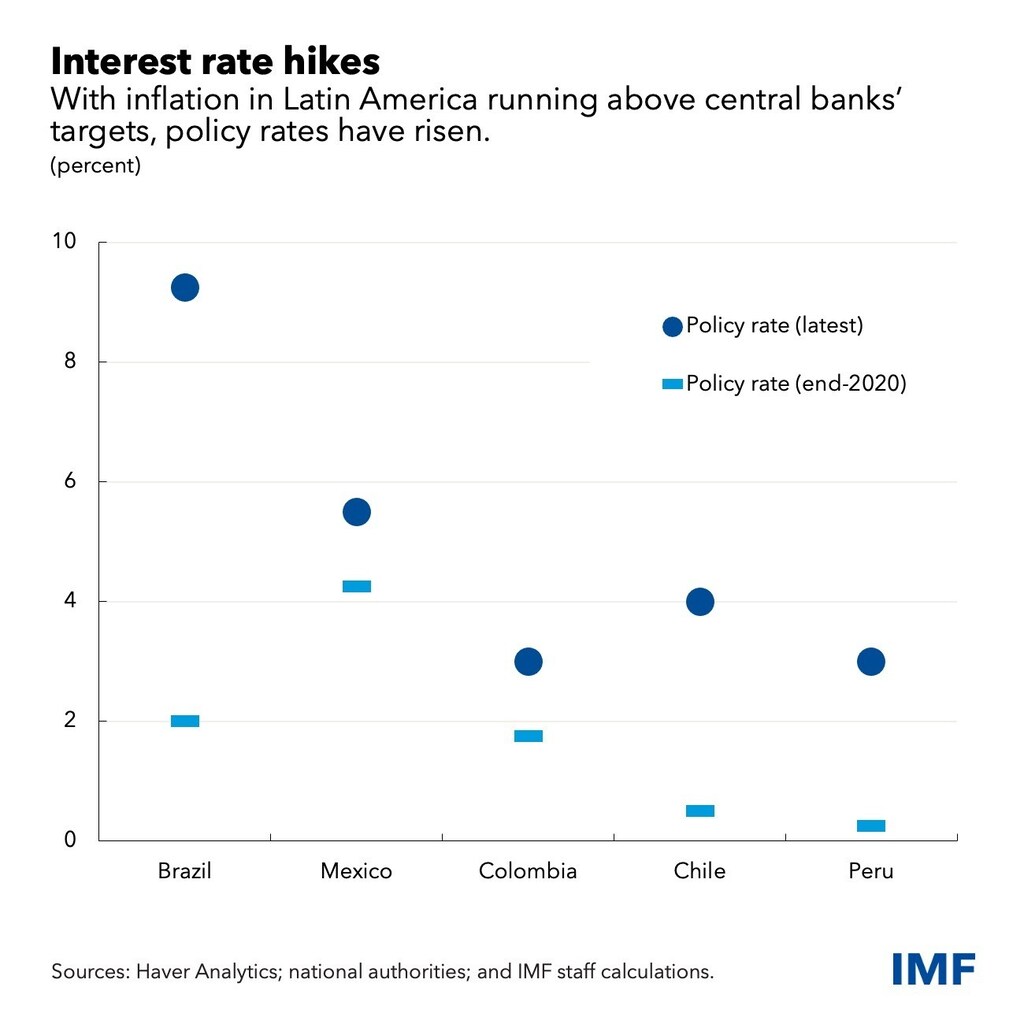
各国货币政策收紧的速度有所不同,取决于其所处的经济周期位置、价格压力的程度和范围以及央行的可信度。在巴西、智利、哥伦比亚、墨西哥和秘鲁,政策利率在2021年期间上调了1.25至7.25个百分点。这些措施通常还辅以前瞻性指引,表明未来几个月将进一步加息。
正如我们在《10月地区经济展望》中所指出的,加息有助于维持通胀预期的稳定,同时巩固了央行来之不易的公信力。
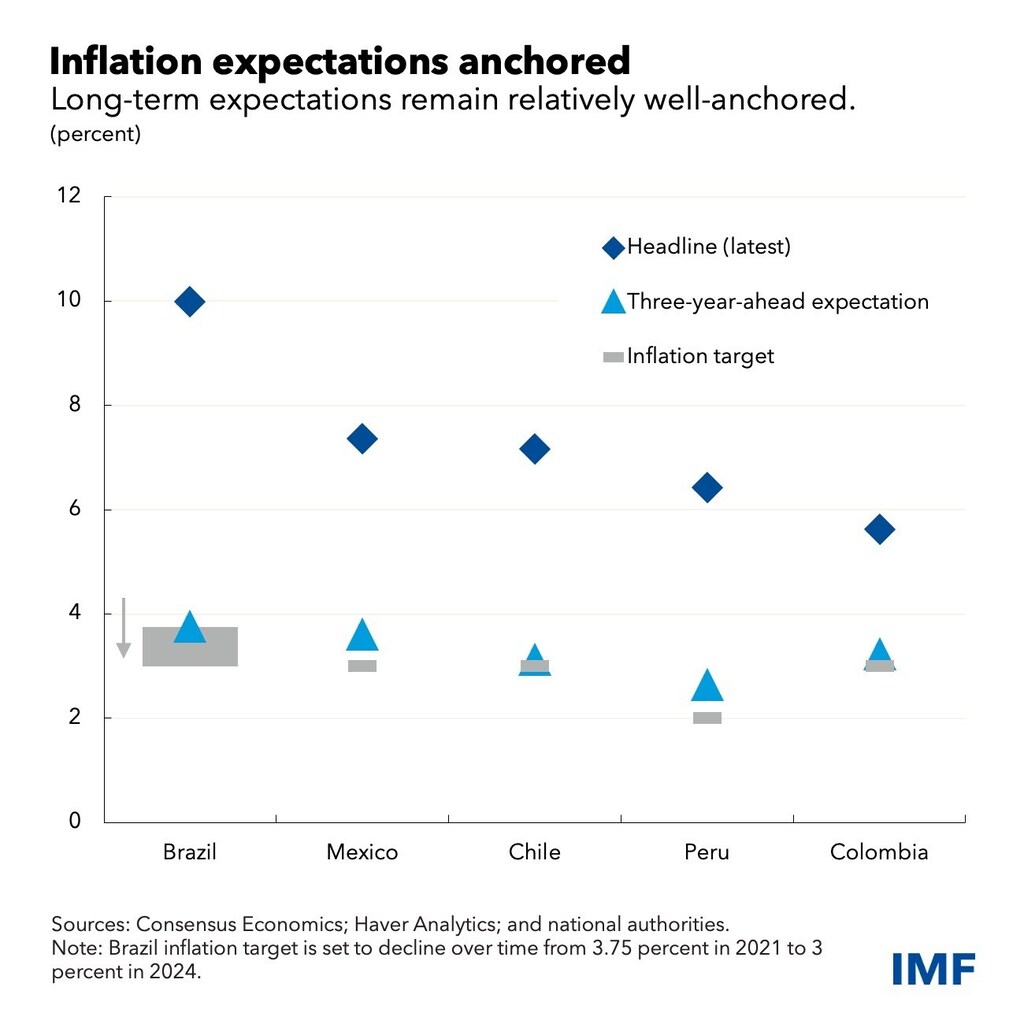
长期通胀预期总体仍保持相对稳定,这反映出市场对货币政策将通胀恢复至目标水平的信任。然而,短期通胀预期处于较高水平,表明一些国家需要持续保持警惕,央行或许还需采取进一步行动。
如果通胀上升威胁到通胀预期的稳定,央行将不得不进一步提高利率,以表明其对通胀目标的持续承诺,并避免物价持续上涨。这必须辅以清晰透明的沟通。
挥之不去的不确定性
疫情整体演变的不确定性持续笼罩着全球以及拉丁美洲和加勒比地区的复苏前景。
美国及该地区各国的通胀压力(可能需要更快地撤回货币宽松措施)、投资者风险情绪的潜在变化以及随之而来的全球和国内金融条件收紧,也构成复苏的重大风险。政策制定者可以通过延长公共债务期限、总体减少财政再融资需求,并尽可能限制金融部门资产负债表中货币错配的累积,为美国货币政策收紧做好准备。
未来的重大挑战
在大宗商品繁荣结束后经济陷入多年停滞期间,该地区积累了广泛的社会动荡,疫情正是在这一年的社会动荡之后爆发的。随着繁重的选举日程临近,社会动荡仍是重大风险,不平等问题亟待解决。
该地区各国必须同时应对三大挑战:确保公共财政的可持续性;提高潜在增长率;并以促进社会凝聚力、解决社会不平等问题的方式推进上述工作。
应对这些挑战(其中一些早在疫情之前就已出现)需要时间。政策制定者应立即着手制定全面战略来应对这些挑战,并围绕该战略建立社会共识。
拉丁美洲和加勒比地区国家拥有独特机遇,可以重振增长引擎,并朝着更加繁荣、可持续和包容的地区方向前进。