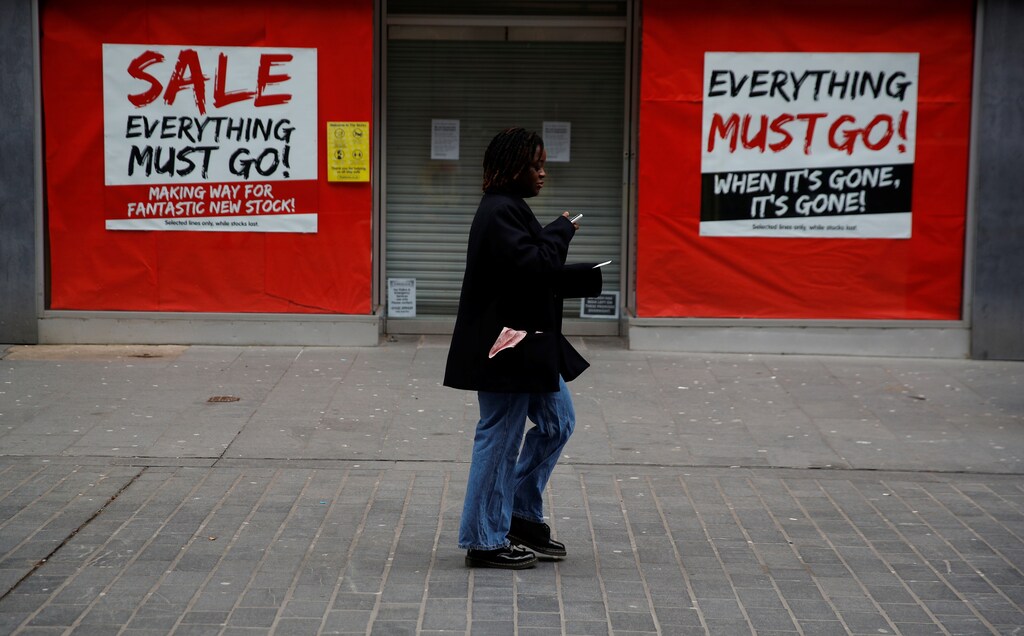
新冠疫情防控措施导致商店和办公室关闭,传统实体零售和办公空间的需求因此下降。
IMF分析发现,这些趋势可能扰乱商业房地产市场,并可能威胁金融稳定。
低利率和宽松的货币环境将帮助非金融企业获得信贷,从而助力商业房地产行业初步复苏。
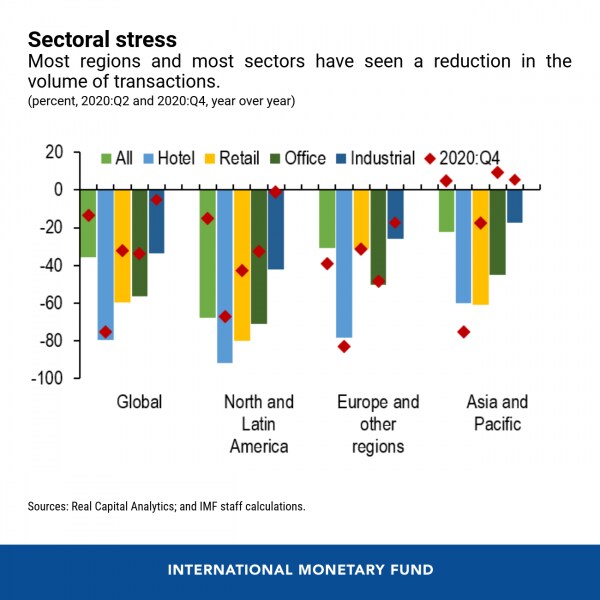
空置的办公楼。缩短的商店营业时间。低得令人难以置信的酒店房价。这些都是时代的迹象。去年为应对疫情而采取的遏制措施使企业和办公室停业,给商业房地产需求造成了沉重打击,尤其影响零售、酒店和办公领域。
商业房地产行业可能影响更广泛的金融稳定。
Andrea Deghi、Fabio Natalucci
除了直接影响外,疫情也使商业房地产的前景蒙上阴影,因为一些趋势正在出现,例如随着电子商务兴起,传统实体零售需求下降;随着居家办公政策日益普及,办公空间需求也在下降。近期IMF分析发现,这些趋势可能扰乱商业房地产市场,并可能威胁金融稳定。
与金融稳定的关联
商业房地产行业可能影响更广泛的金融稳定:该行业规模庞大;其价格走势往往反映更广泛的宏观金融状况;而且该行业高度依赖债务融资。
在许多经济体中,商业房地产贷款占银行贷款组合的很大一部分。在一些司法管辖区,非银行金融中介机构(如保险公司、养老基金或投资基金)也发挥着重要作用,尽管银行仍是全球商业房地产行业最大的债务资金提供方。该行业遭受负面冲击可能对商业房地产价格形成下行压力,损害借款人的信用质量,并拖累贷款人的资产负债表。
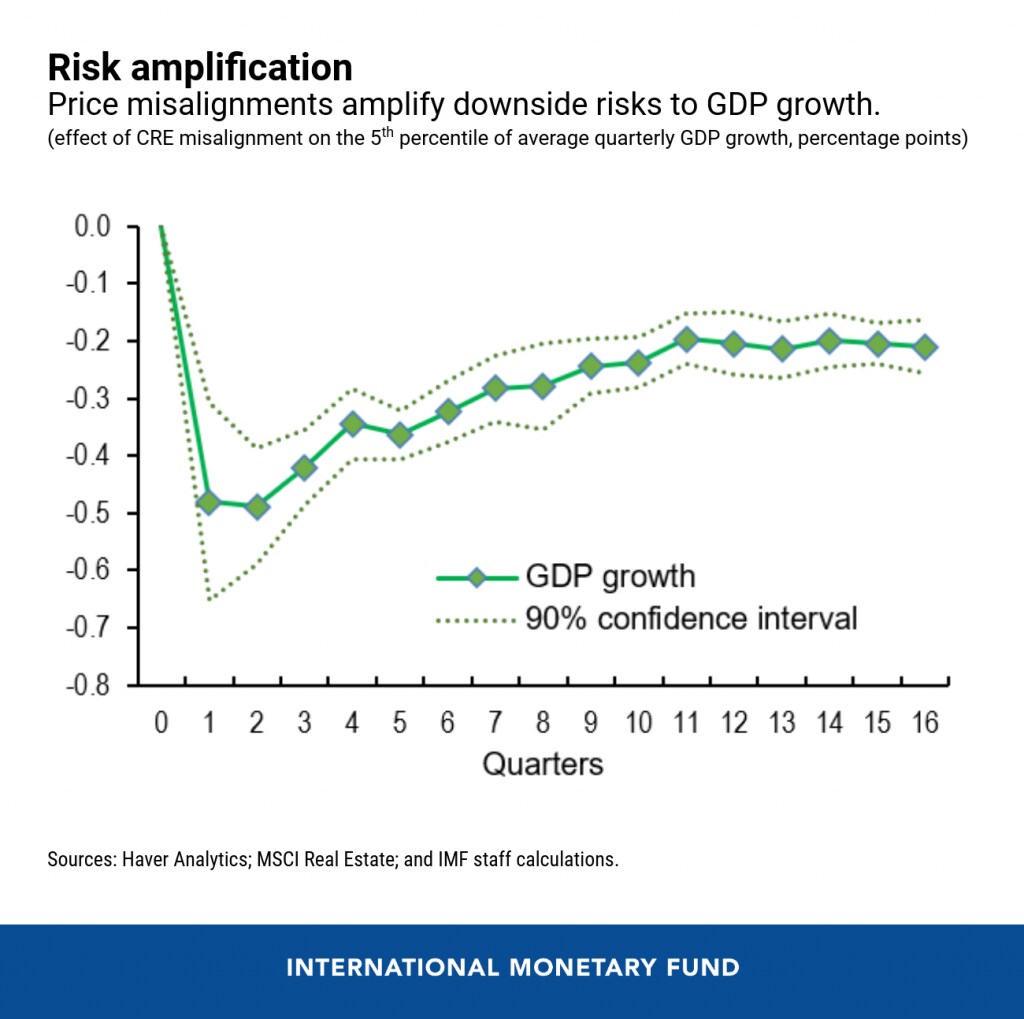
当我们观察到较大的价格错位时,价格下跌的风险会加大——也就是说,商业房地产市场价格偏离经济基本面所决定的水平,或所谓的“公允价值”。我们的近期分析显示,这些价格错位会加剧未来GDP增长的下行风险。例如,资本化率较其历史趋势下降50个基点——这是衡量错位程度的常用指标——可能使短期GDP增长的下行风险上升1.4个百分点(4个季度累计),并使中期下行风险上升2.5个百分点(12个季度累计)。
新冠疫情造成的沉重打击
分析疫情的影响时,我们还发现价格错位有所加剧。不过,与以往不同,这次错位并非源于杠杆过度累积,而是由于营业收入和商业房地产总体需求双双大幅下降。
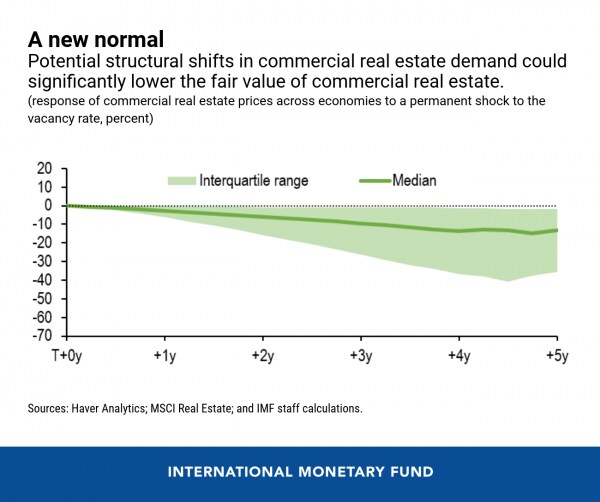
随着经济势头增强,错位可能会减轻。尽管如此,社会偏好不断变化可能引发商业房地产市场的结构性变化,这将给该行业带来挑战。例如,如果商业地产空置率永久性上升5个百分点(由于消费者和企业偏好发生变化),五年后公允价值可能下降15%。
但必须牢记,商业房地产前景存在巨大不确定性,因此极难对价格错位作出明确判断。
政策制定者应对金融稳定风险的作用
低利率和宽松的货币环境将帮助非金融企业继续获得信贷,从而助力商业房地产行业初步复苏。不过,如果这种宽松的金融环境助长过度冒险,并加剧定价错位,政策制定者就可以动用宏观审慎政策工具。
可以采用贷款价值比或偿债覆盖率限制等工具来应对这些脆弱性。此外,政策制定者可以考虑扩大宏观审慎政策的覆盖范围,将非银行金融机构纳入其中;这些机构在商业房地产融资市场中的作用日益重要。最后,为确保银行业保持稳健,可以开展压力测试,为决策提供依据,判断是否已预留充足资本以覆盖商业房地产风险敞口。




