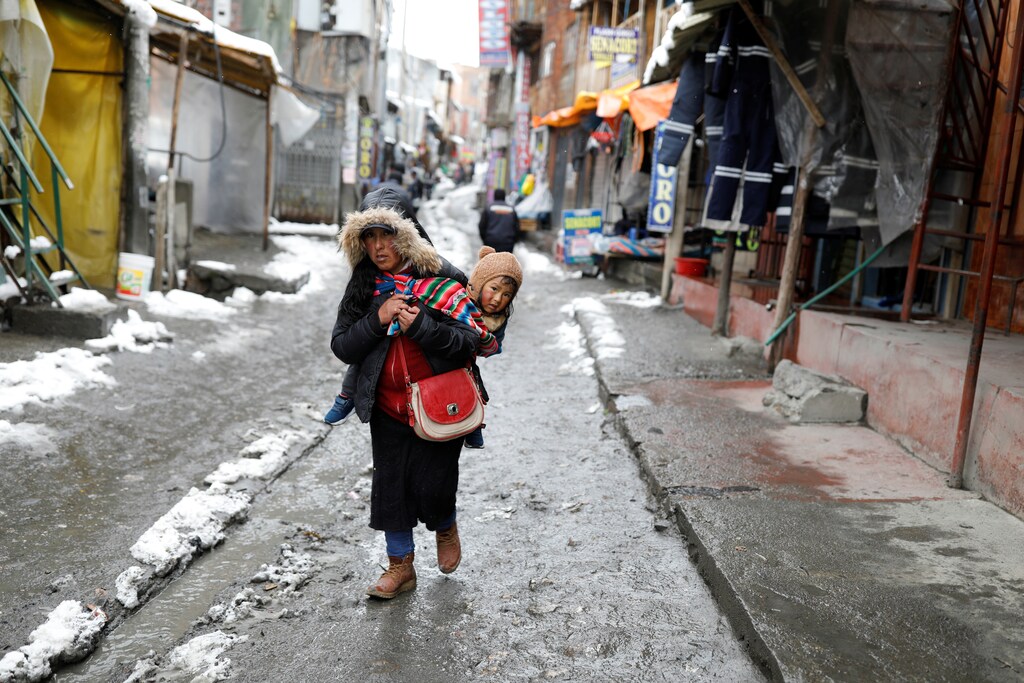
据国际货币基金组织《区域经济展望》报告,拉丁美洲和加勒比地区今年GDP预计将收缩8.1%。
这主要是因为从事需要近距离身体接触工作的劳动者比例较高,而可以远程办公的工作岗位较少。
疫情对各国的冲击并不均衡,秘鲁在2020年第二季度甚至出现了40%的经济收缩。
国际货币基金组织警告称,如果不能在该地区控制病毒传播,经济损失可能会进一步扩大。
新冠肺炎对拉丁美洲和加勒比地区的冲击在人员伤亡和经济方面都比世界其他地区更为严重。相对较高的人员伤亡数字清楚地说明了这一点:截至9月底,该地区人口仅占全球的8.2%,却录得全球28%的确诊病例和34%的死亡病例。
我们最新发布的《区域经济展望:西半球》预测2020年该地区实际GDP将收缩8.1%。与以往的经济衰退不同,2020年第二季度就业下降幅度超过了GDP降幅:五个最大经济体的就业平均下降20%,秘鲁更是高达40%。
从事需要近距离身体接触的活动的人数增加,而远程办公的人数减少,共同导致了拉丁美洲和加勒比地区的明显放缓。
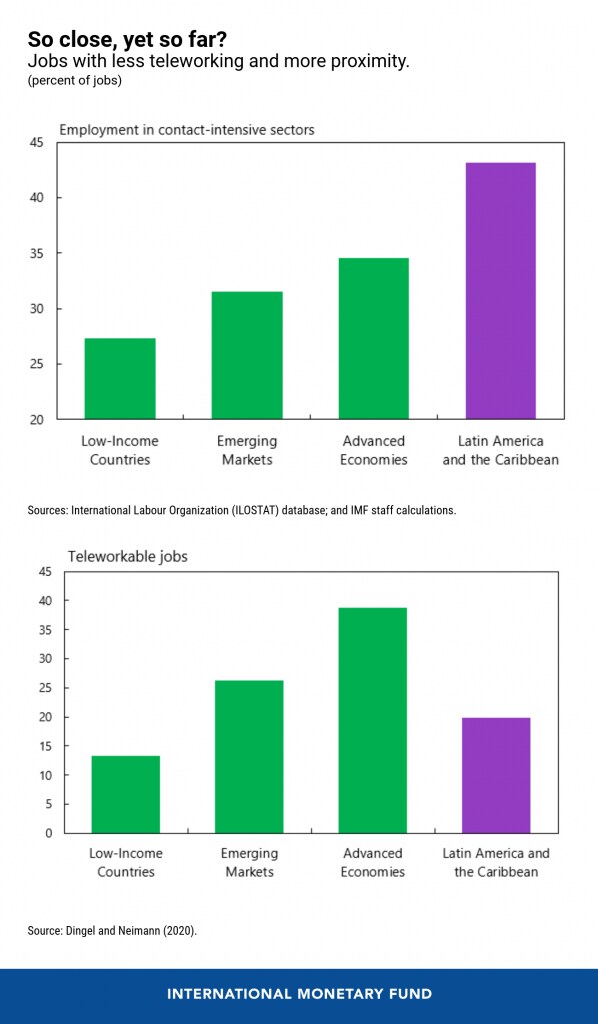
拉丁美洲和加勒比地区经济的两个结构性特征加剧了其相对更大的经济影响:相对更多的人从事需要近距离身体接触的工作,而从事可以远程办公的工作的人则较少。近45%的就业岗位集中在接触密集型行业(如餐饮、零售店或公共交通),而新兴市场这一比例仅略高于30%。反过来看,该地区仅约五分之一的工作可以远程完成,比例仅为发达经济体的一半,也低于新兴经济体的平均水平(26%)。这两个特征,加上较高的非正规经济比重和贫困程度,以及全球经济疲软所导致的贸易和金融动荡相对减弱,共同导致了经济活动的历史性崩溃。
复苏不均衡……
经济活动在5月开始回升,原因包括封锁措施逐步放宽、消费者和企业适应保持社交距离的要求、部分国家实施了力度可观的政策支持,以及外部环境有所改善。然而,居高不下的感染率和死亡率导致重新开放进程相对缓慢,人们对政府能力薄弱和卫生系统韧性不足的担忧依然存在。
部分国家(巴西、哥斯达黎加、乌拉圭)的经济收缩幅度较小,到7月时已接近1月份的发展趋势。许多国家,尤其是中美洲国家,得益于侨汇和出口的强劲反弹以及油价低迷而受到帮助。另一些国家,例如厄瓜多尔和秘鲁,经济出现了相对较大的下滑,7月份经济活动仍然低迷。
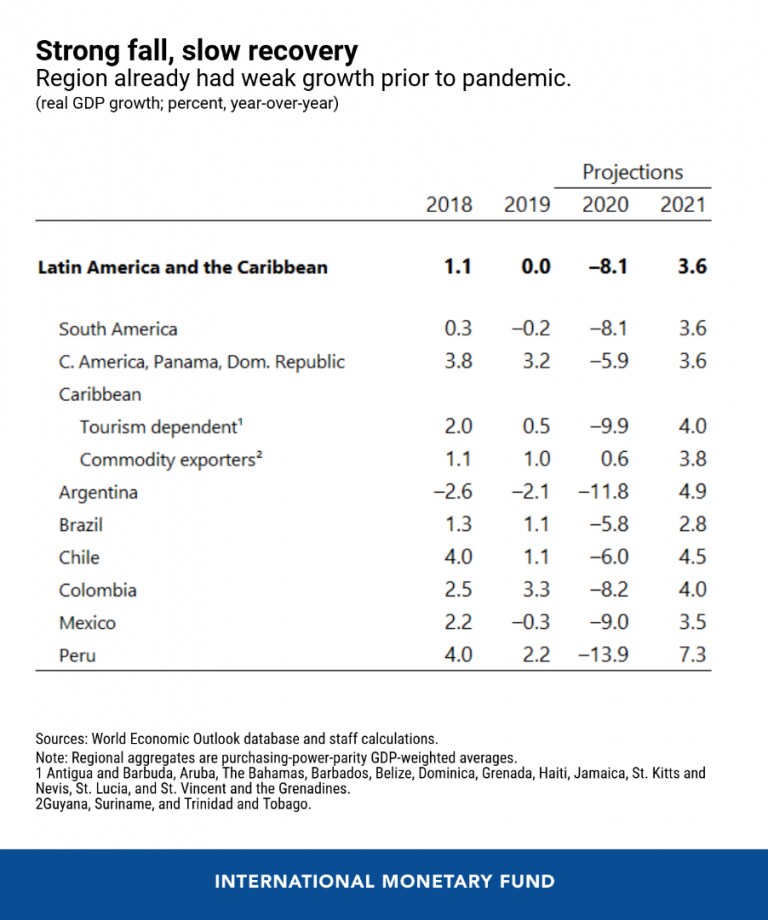
加勒比国家的GDP和就业分别有20%至90%依赖旅游业,因此受到的打击最为严重。尽管这些国家在控制病毒传播方面相对成功,但游客人数骤然减少以及本地封锁措施,对其经济造成的冲击如同心脏骤停。
……伤痕累累
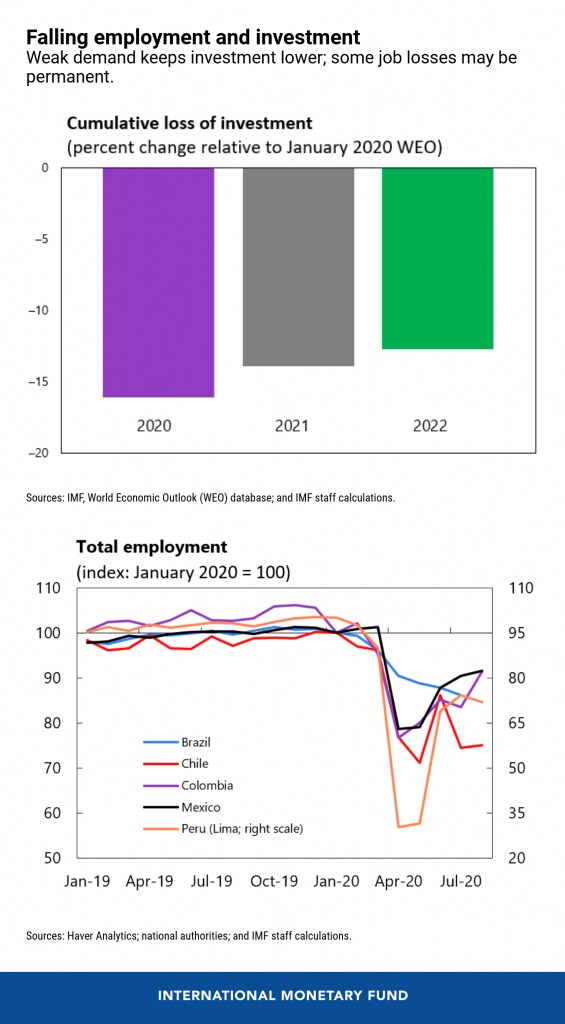
第二季度,巴西、智利、哥伦比亚、墨西哥和秘鲁合计减少了3000万个工作岗位,其中女性、年轻人和受教育程度较低的劳动者受到的冲击尤为严重。尽管随着经济活动恢复,许多工作岗位将会重新出现,但目前的预测表明,收入损失可能持续存在,并可能逆转截至2015年取得的部分社会进步。预计贫困人口将显著增加,加剧收入不平等,而该地区的收入不平等在疫情前就已位居世界最高水平之列。
复苏预计将是一个漫长的过程。我们预测2021年增长率为3.6%。大多数国家要到2023年才能恢复到疫情前的GDP水平,人均实际收入则要到2025年才能恢复,这一进程晚于其他任何地区。
经济前景将取决于疫情如何影响外部和国内需求,以及危机留下的创伤如何影响该地区的生产能力。全球经济的漫长且不确定的复苏意味着出口前景黯淡。在国内,在疫情得到控制之前,接触密集型商品和服务的消费可能仍将低迷,即使之后,收入水平也可能持续低迷。由此导致的需求疲软和不确定性将在中期内抑制投资。部分岗位流失可能会变成永久性的,从而降低潜在增长,特别是在财政支持力度不足的地区。
政策重点
许多政府采取的大胆政策行动对于减轻疫情的经济和社会影响至关重要,但也留下了公共和私人债务上升的遗留问题。
政策应继续聚焦于控制疫情和巩固复苏。应避免过早撤回财政支持。然而,进一步的支持应伴随明确、立法且清晰传达的承诺,即在中期内巩固并重建财政防线。
一旦疫情得到控制、复苏开始,这些承诺将需要付诸实施,这意味着要加强中期锚定机制。财政结构性改革还应致力于强化自动稳定器、社会安全网,以及提高医疗和教育的可及性,同时保持公共投资。
金融监管需要应对危机引发的潜在金融稳定风险。处于风险中的企业债务比例(即收益低于利息支出的情况)已从去年12月的14%翻倍至6月的29%,并且在不利情景下,2021年该比例可能进一步上升。债务重组对于恢复有活力企业的财务健康至关重要。对于已无生存能力的企业,则需要建立高效、公平的破产框架,在投资者、债权人、所有者、劳动者和政府之间合理分配损失。
尽管企业资产负债表恶化,拉丁美洲银行业依然保持韧性。银行在进入疫情时基础相对稳健,拥有充足的资本和流动性缓冲,且不良贷款率较低。即便在情况恶化的情景下,大多数银行仍能维持监管要求的资本充足率。然而,随着经济活动复苏,银行需要重建资本,以确保中期金融稳定。各国应密切监测较为薄弱的机构,以防疫情持续导致更为漫长和严重的经济衰退。
复苏弱于预期以及疫情更为持久,将使各国政府面临更加艰难的抉择。创伤效应和潜在GDP增长放缓将加剧短期政策挑战。尽管部分结构性改革可能有助于提振信心和促进复苏,特别是如果这些改革能够为未来更可持续、更具包容性的增长奠定基础,但疫情留下的遗留问题仍将为本已充满不确定性的该地区经济前景蒙上阴影。




