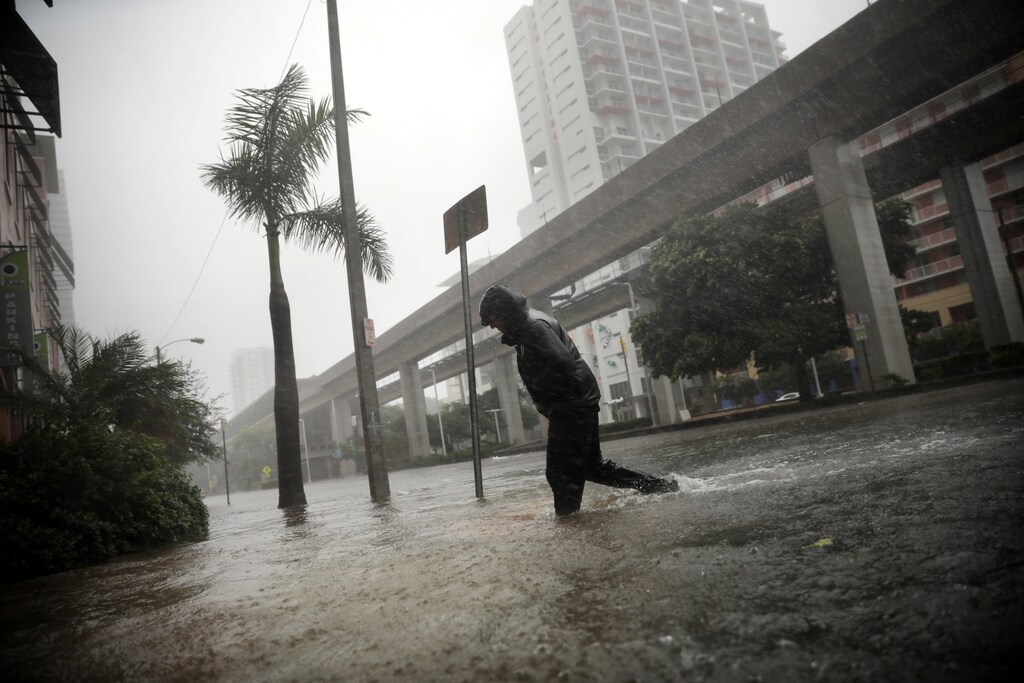
随着热带风暴发生的可能性增加,新冠疫情正在改变由此产生的保险理赔的处理方式。
例如,新的工具和做法可以帮助保险公司在实体保持距离的指导原则范围内开展工作。
一项针对理赔相关机构的调查揭示了该行业计划如何调整其流程以应对今年的飓风季。
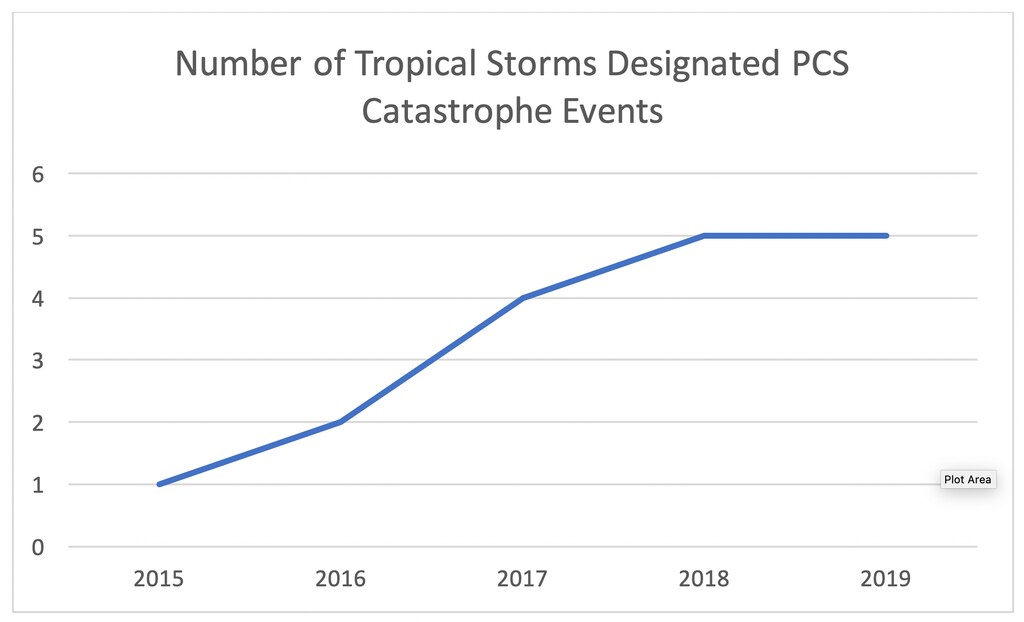
过去五年间,飓风活动起伏不定。2016年,佛罗里达州自2005年以来首次遭遇飓风登陆,而此前的2015年更为平静。随后,在2017年和2018年,五场飓风影响了一些人口最多、遭受袭击最频繁的沿海州,包括佛罗里达州、德克萨斯州和北卡罗来纳州。这五场风暴的保险损失已接近1000亿美元。对佛罗里达州造成最大影响的两场飓风——飓风厄玛和迈克尔——的保险损失仍在因理赔处理中某些局部问题而持续变化。飓风厄玛的整体保险损失估计已变动近三年,时间长于PCS追踪的任何其他巨灾。
现在请结合新冠疫情来思考这一问题。作为索赔人,您是否愿意邀请理赔员进入您的住所检查结构损坏、查看财物,并爬上您的屋顶?从讨论的另一面来看,理赔员可能不愿每天进入多个陌生住所,这可能会增加感染风险。在巨灾事件中,还存在规模问题。一场飓风可能产生数十万件理赔。试想,当数千名理赔员每天可能与十余人接触时,病毒广泛传播的风险有多大。
在理赔的双方,都有理由遵守受新冠疫情影响的司法管辖区所发布的社交距离指导。要做到这一点,保险公司需要加快采用过去几年已经过测试的新工具和做法。PCS团队近期联系了20多家理赔相关机构,包括独立理赔公司、保险公司理赔部门、风险池/剩余市场以及巨灾再保险团队,以深入了解行业在今年飓风季期间将如何应对重大巨灾。
在理赔全流程中减少面对面接触,最直观的方式是以影像和视频代替现场勘查。对于较为简单的理赔,这不仅可行,而且切实可行。用于智能手机的远程理赔应用程序可以帮助保险公司了解索赔人的损失情况,甚至由索赔人拍摄并发送给保险公司的照片也有所帮助。在这一环节,理赔流程中存在一定的欺诈风险,但使用欺诈检测分析工具可以将该风险降至最低,同时加快整体理赔处理速度,并帮助人们开始恢复正常生活——包括恢复其住所。一位来自美国保险行业的受访者表示:“技术已经具备,我们只需拥抱它。”
尽管向我们作答的保险公司对这一方式普遍表现出浓厚兴趣,但它们也指出了一些潜在障碍。年纪稍大的索赔人可能不习惯通过智能手机应用程序与理赔员沟通。不幸的是,这一人群在接触新冠病毒时也被认为风险最高。此外,多位受访者表示担忧,认为带宽和网络连接可能在巨灾事件之后以及隔离或较轻度的限制性行动期间承受巨大压力。
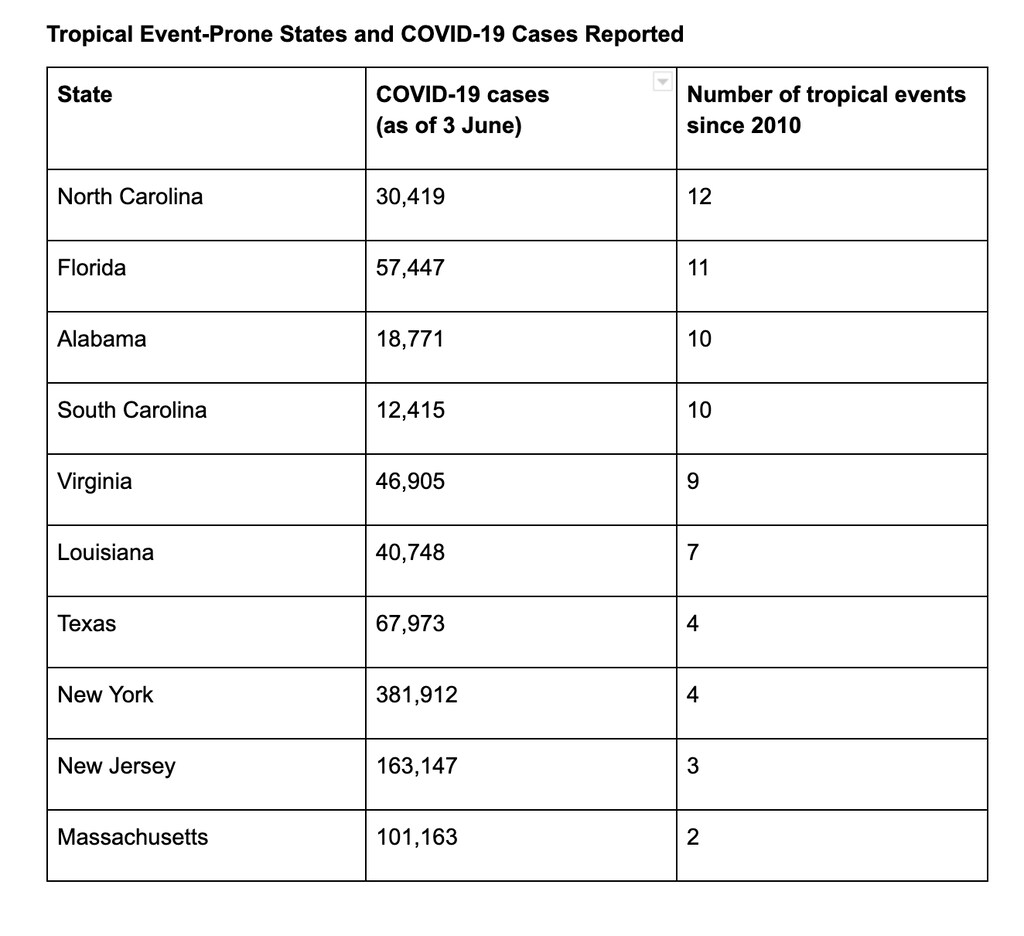
除了人与人之间的互动外,关于影像和视频的讨论通常还会延伸到无人机在巨灾后理赔处理过程中可能发挥的作用。我们收到的关于无人机的反馈普遍认为,它们只在相当狭窄的情形中非常有用。一位受访者指出,无人机部署耗时过长,难以成为可行的替代方案,并补充称人眼“远为优越”。无人机影像在与其他信息来源结合使用时往往最有帮助。无人机在“损失情况允许其发挥作用时极为有效”。然而,如果无人机能够在减少面对面接触、帮助保险公司应对巨灾后可能出现的海量理赔方面发挥哪怕有限的作用,它们仍可能成为灾后的重要资源。
尽管技术在多个领域都可以帮助减少可能导致病毒传播风险的接触,但某些理赔仍将需要理赔员亲临现场。判断损失是由风还是水造成,是个人保险险种中最常见的、可能需要有人亲自到场的情形之一。尤其是复杂的商业理赔,需要大量专业知识,包括工程和会计等专业人员。远程资源可以提供帮助,但它们只能构成解决方案的一部分。在这类情形下,保险公司关于个人防护装备使用、社交距离和尽量减少接触的流程与政策,可能有助于保护理赔员和索赔人的安全。尽管应对流行病的经验相对较新,但保险公司和理赔员的做法中已包含一些与新冠疫情环境相关的措施。毕竟,理赔人员会进入受灾地区评估所造成的损失。既有做法为在疫情期间调整理赔处理方式提供了良好的起点。




