一项新研究从历史角度考察了疫情对通胀的长期影响。
在以往的疫情之后,趋势通胀在近十年间持续低于其初始水平。
但是,本文作者认为,新冠疫情可能有所不同。
过去的重大疫情如何影响通胀动态?本文利用自14世纪以来的历史数据,估算了疫情对欧洲趋势通胀的长期影响。我们发现,疫情事件发生后,趋势通胀会稳步下降,并在近十年间持续低于其初始水平。这种长期抑制效应在欧洲主要国家中也同样存在,包括法国、德国、意大利、荷兰和英国。作者最后讨论了为何这一次新冠疫情对通胀的影响可能会有所不同。
新冠疫情之后,通胀动态将如何演变?这一问题近来在政策界和学术界都引起了广泛关注,但很难回答,因为疫情兼具需求冲击和供给冲击,二者对通胀的作用方向相反(Baqaee and Farhi 2020)。此外,疫情对通胀的影响程度还取决于滞后效应(会对经济留下永久性创伤)以及各国适应后疫情时代经济的能力。尽管近期部分国家的通胀已有所回升,但这很可能是由暂时性因素推动的。相关文献也几乎没有提供指导,因为它们主要关注疫情的短期经济影响(如 Eichenbaum et al., 2020a, 2020b, 2020c, Brinca et al. 2020)。人们对其潜在的长期影响知之甚少。
在我们近期的研究中(Bonam and Smădu 2021),我们提供了疫情对欧洲趋势通胀长期影响的证据。我们使用了自14世纪以来的历史数据(来自 Schmelzing 2020),涵盖19次重大疫情事件,以及六个欧洲国家的通胀序列:法国(1387–2018年)、德国(1326–2018年)、意大利(1314–2018年)、荷兰(1400–2018年)、西班牙(1400–1729年、1800–2018年)和英国(1314–2018年)。
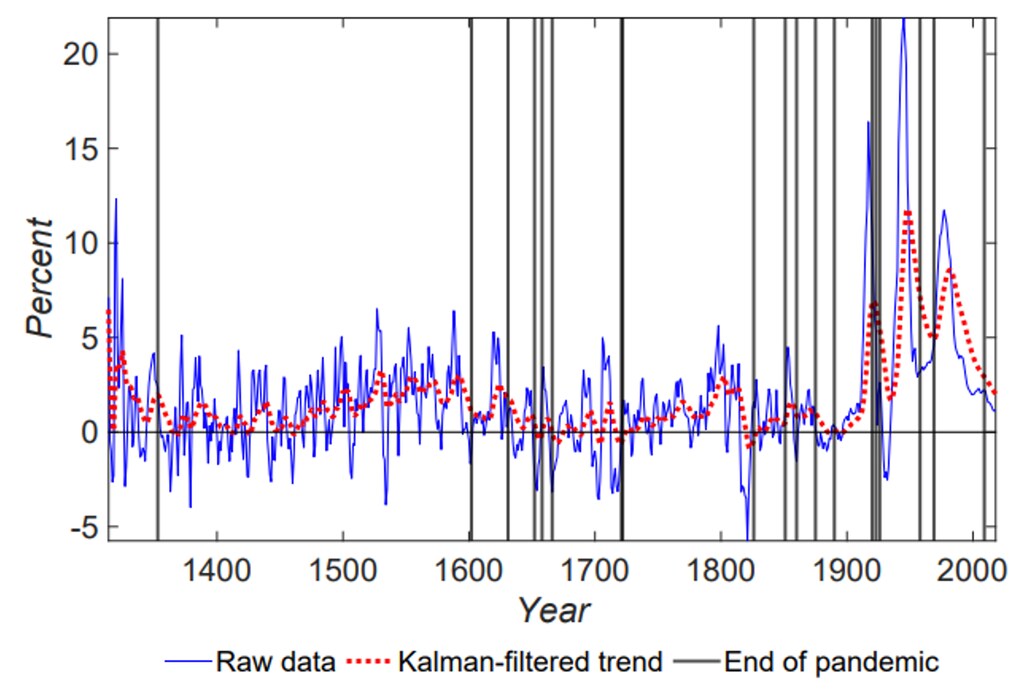
鉴于欧洲总体通胀(图1)在近几个世纪中波动剧烈,我们重点考察通胀的卡尔曼滤波趋势。使用该序列也有助于将疫情的影响与众多影响通胀动态的短期扰动区分开来。图1中的竖线标示了重大疫情事件的结束时间。这些日期取自 Jordà et al.(2020)(以下简称“JST”),该文将至少造成10万例估计死亡的疫情归类为重大疫情。
图1 欧洲总体(以GDP加权)通胀与疫情,1314–2018年
疫情对趋势通胀的长期影响
我们的实证方法紧密沿用了 JST 的研究思路,该研究使用局部投影模型考察疫情对自然利率的影响。我们的主要贡献在于,我们转而关注疫情对趋势通胀的影响。与 JST 一样,我们纳入了一个虚拟变量,在重大疫情结束的年份取值为1。为控制可能影响趋势通胀走势的其他因素,我们纳入了全球GDP增长率,以及一个用于反映造成超过2万人死亡的战争的虚拟变量(这些数据均取自 Schmelzing 2020)。此外,我们还将这两个控制变量以及趋势通胀各加入了十期滞后项。
我们发现,趋势通胀在近十年间显著低于其初始水平(图2)。这一下降在疫情事件结束13年后达到谷底,此时趋势通胀比疫情未发生时低0.6个百分点。大约需要二十年,趋势通胀才会回归到疫情前的水平。这一引人注目的结果表明,从历史上看,疫情对经济活动产生了显著且持久的影响。
图2 疫情事件发生后欧洲趋势通胀的反应
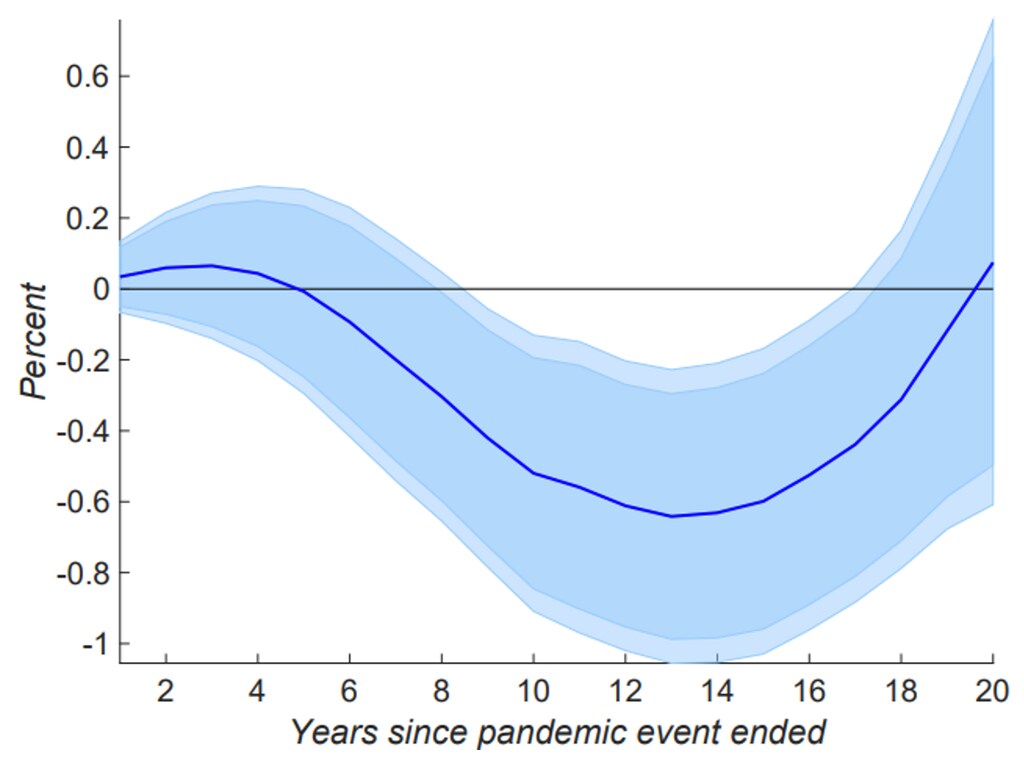
注:阴影区域表示90%和95%的置信区间。
疫情对总需求的这种抑制效应,可能通过不确定性上升而产生:不确定性上升会增加预防性储蓄并降低投资需求(Stiglitz 2020)。这一渠道与 Kozlowski et al.(2020)的研究相一致,后者指出,新冠疫情可能因“信念创伤”(即对未来极端负面冲击的感知概率发生持续变化)而带来长期经济成本。此外,JST 报告称,重大疫情之后自然利率会出现显著且持续的下降,这很可能反映了(预防性)储蓄的增加和投资需求的减少。最后,如果名义和实际摩擦阻碍了为适应后疫情时代经济所需的资源有效再配置,生产率可能会下降(Bilbiie and Melitz 2020),从而对潜在产出以及最终的趋势通胀形成下行压力。
尽管我们的模型假设系数不随时间变化,但在长达700年的时间跨度内,结构性变化(包括货币和财政制度的变化)很可能出现,这可能会使我们的结果产生偏差。尽管如此,我们的发现经受住了多项稳健性检验。第一,疫情之后趋势通胀的长期下降不仅出现在总体层面,也出现在若干欧洲主要国家中(图3),西班牙除外。第二,通过依据样本中疫情的持续时间和严重程度对数据进行划分,我们发现疫情持续时间越长、越严重,其对趋势通胀产生的负面影响就越显著、越持久(图4)。
图3 疫情事件后趋势通胀的反应:各国具体结果
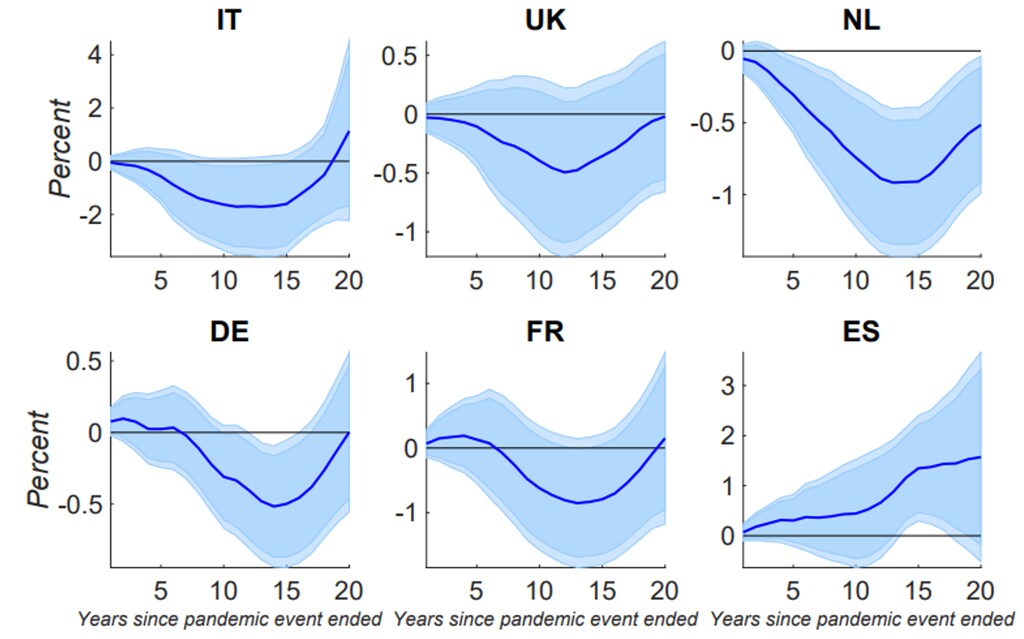
注:阴影区域表示90%和95%的置信区间
图4 疫情事件后趋势通胀的反应:以疫情持续时间和严重程度为条件
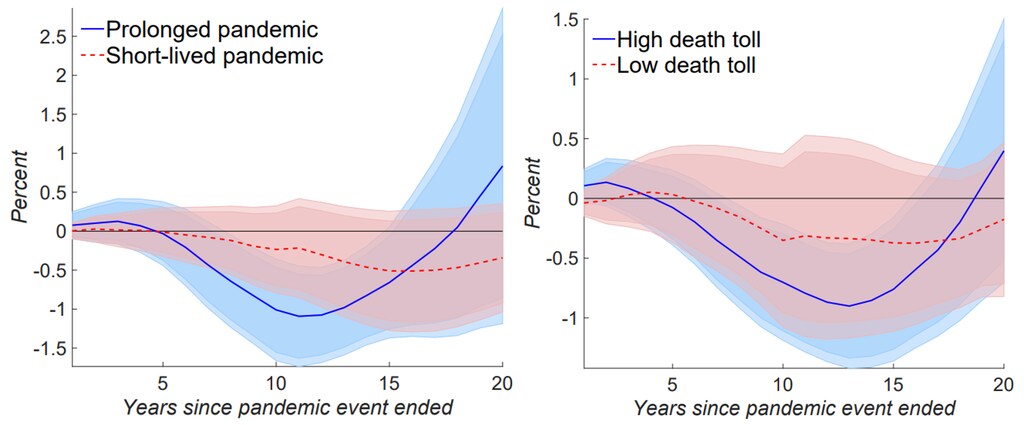
注:阴影区域表示90%和95%的置信区间
最后,与 JST 一样,我们比较了疫情与战争对趋势通胀的影响。如图5所示,疫情往往对趋势通胀产生负面影响,而战争历来之后都会出现潜在通胀的持续上升。战争与疫情对通胀影响的这种性质差异表明,我们的结果是由疫情而非战争所驱动的。正如 Daly and Chankova(2021)所论证的,战争通常通过债务融资的战争及重建相关支出刺激总需求,同时又因物质资本遭到破坏而削弱总供给,从而在战后数年推动投资需求。此外,政府往往依靠印钞和通胀来覆盖战争相关成本,以避免发行债务以及利率可能出现的大幅上升(Rockoff, 2015)。
图5 疫情与战争事件后趋势通胀的反应
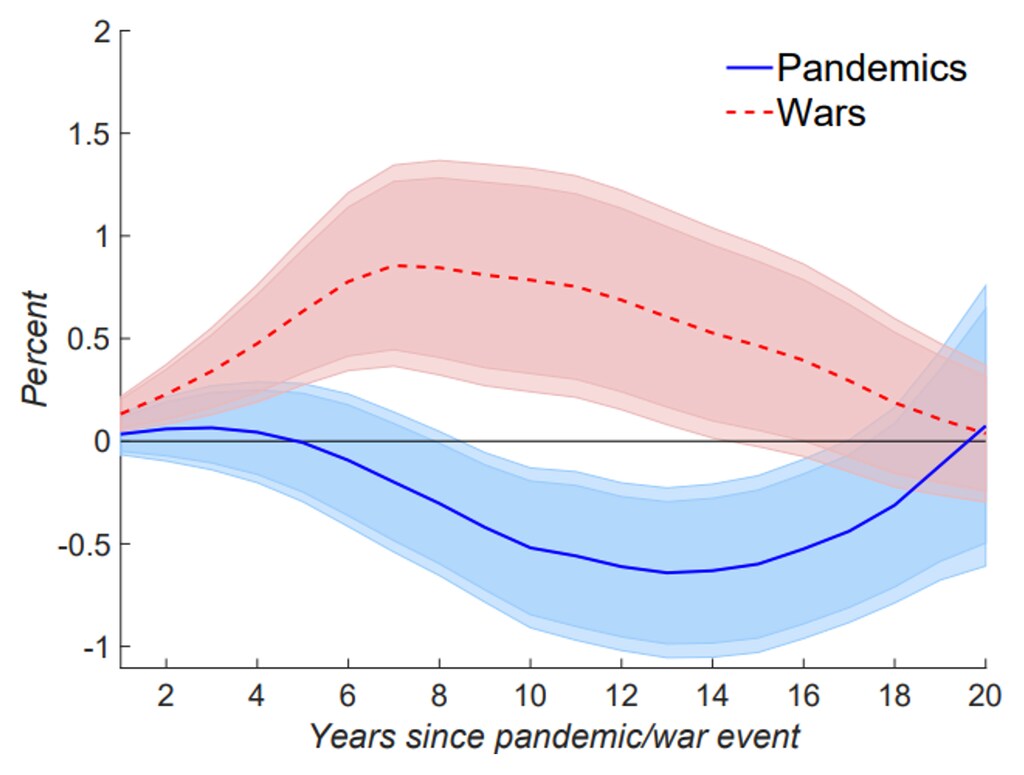
注:阴影区域表示90%和95%的置信区间
讨论
尽管我们的结果对可预见的未来并不乐观,但这一次新冠疫情对趋势通胀的反应可能会有所不同。首先,财政和货币当局都以前所未有的力度应对疫情。全球各国政府实施了大规模刺激措施,以防止大规模裁员和破产,并避免代价高昂的劳资分离;与此同时,货币政策也异常宽松,以防止信贷条件急剧收紧和流动性短缺。这些政策很可能减轻了疫情的不利经济影响,而且如果在卫生危机之后仍予以维持,甚至可能推高(总体)通胀。其次,几种针对 SARS-CoV-2 病毒的疫苗迅速问世,许多国家已能够逐步解除封锁措施,这支持了经济活动的反弹,因为家庭得以动用储蓄,释放被压抑的需求。第三,尽管零售门店和工作场所的关闭对部分行业的销售造成了不利影响,但其他行业受到的影响较小,例如因为可以在家办公,或因为企业找到了开展业务的替代方式(Brinca et al. 2020)。商业部门的韧性以及疫情对经济活动的不对称影响因国家而异,但它们或许有助于平抑疫情对通胀的总体影响。最后,与疫情相关的扰动所带来的压力,以及交通和包装成本的上升(反映大宗商品价格的飙升),最终可能会转嫁给消费者,特别是在企业难以进一步压缩加成率的情况下。随着新冠疫情的持续演变,现在判断哪些因素最终将主导通胀动态还为时过早。
作者说明:本文所表达的观点仅代表作者本人,不一定代表荷兰银行或欧元体系的观点。
参考文献
Baqaee, D 和 E Farhi(2020),“Supply versus demand: Unemployment and inflation in the Covid-19 recession”,VoxEU.org,6月29日。
Bilbiie, F O 和 M J Melitz(2020),“Aggregate-demand amplification of supply disruptions: The entry-exit multiplier”,NBER工作论文28258。
Bonam, D 和 A Smădu(2021),“The long-run effects of pandemics on inflation: Will this time be different?”,技术报告。
Brinca, P、J B Duarte 和 M Faria-e Castro(2020),“Measuring sectoral supply and demand shocks during COVID-19”,VoxEU.org,6月17日。
Cirillo, P 和 N N Taleb(2020),“Tail risk of contagious diseases”,Nature Physics 16(6): 606–613。
Daly, K 和 R Chankova(2021),“Inflation in the aftermath of wars and pandemics”,VoxEU.org,4月15日。
Eichenbaum, M S、S Rebelo 和 M Trabandt(2020a),“Epidemics in the Neoclassical and New Keynesian models”,NBER工作论文27430。
Eichenbaum, M S、S Rebelo 和 M Trabandt(2020b),“The macroeconomics of epidemics”,NBER工作论文26882。
Eichenbaum, M S、S Rebelo 和 M Trabandt(2020c),“Epidemics in the Neoclassical and New Keynesian Models”,NBER工作论文27430。
Eichenbaum, M S、S Rebelo 和 M Trabandt(2020),“The trade-off between economic and health outcomes of the COVID-19 epidemic”,VoxEU.org,7月20日。
Jordà, Ò、S R Singh 和 A M Taylor(2020),“The longer-run economic consequences of pandemics”,VoxEU.org,4月8日。
Martín-Aceña, P、E Martínez-Ruiz 和 P Nogues-Marco(2012),“Floating against the tide: Spanish monetary policy 1870-1931”,载于The Gold Standard Peripheries,Springer,第145–173页。
Rockoff, H(2015),“War and inflation in the United States from the revolution to the first Iraq War”,NBER工作论文21221。
Schmelzing, P(2020),“Eight centuries of global real interest rates, r-g, and the ’suprasecular’ decline, 1311-2018”,英格兰银行工作人员工作论文845。
Stiglitz, J E(2020),“The pandemic economic crisis, precautionary behavior, and mobility constraints: An application of the dynamic disequilibrium model with randomness”,NBER工作论文27992。
尾注
1 欧洲央行执行委员会成员 Fabio Panetta 在近期的一次采访中表示,没有证据表明存在“持续上升的通胀压力”。
2 值得注意的例外包括 Jordà et al.(2020),其研究了疫情对自然利率的长期影响;以及 Kozlowski et al.(2020),其研究了新冠疫情的长期信念创伤效应。
3 可在英格兰银行的数据库中获取。
4 死亡人数数据取自 Cirillo and Taleb(2020)。
5 我们还使用了一个虚拟变量,标记重大疫情开始或中期的年份。在这些替代时间约定下的结果与我们的主要结果相似。
6 西班牙的数据始于19世纪,且仅涵盖11次疫情,这可能部分解释了通胀反应的差异。此外,西班牙是我们样本中唯一从未采用金本位制的国家,导致比塞塔的汇率相对其他金本位货币有时大幅波动(Martín-Aceña et al. 2012)。




