中国以往的经济刺激措施,其影响始终是扩大发电装机容量。
新冠疫情引发的经济下行可能促使中国鼓励煤电投资。
以下说明为何这样做在经济和环境两方面都是错误的。
新冠疫情给中国经济带来了重大打击。此次冲击的严重程度不仅取决于疫情的范围和深度,还取决于政府的应对措施。以下说明为何在新冠疫情得到控制后,中国在刺激经济时应避免投资煤电。
新冠疫情可能导致煤电规划政策放松
中国以往的刺激计划及其五年规划(FYP)政策进程,历来导致火电发电基础设施大幅增长,这在几十年间曾是合理的。自1980年以来,中国经济增长率年均达到10%。如果一个经济体以每年10%的速度增长,正如中国过去二十年所经历的那样,那么这种增长的复利效应意味着,该经济体每七年便会增长一倍。这些现实情况意味着,中国往往有理由先建设发电基础设施,再回头考虑其他问题。
然而,中国可以依靠资本积累实现快速增长、并确信这些资本能带来高回报的时代已经结束。中国经济增长的下一阶段将需要依靠资源的高效利用。能源领域的改革对于提高中国的资源利用效率至关重要,必须以打造安全、有偿付能力且高效的电力行业的方式加以制定和实施。
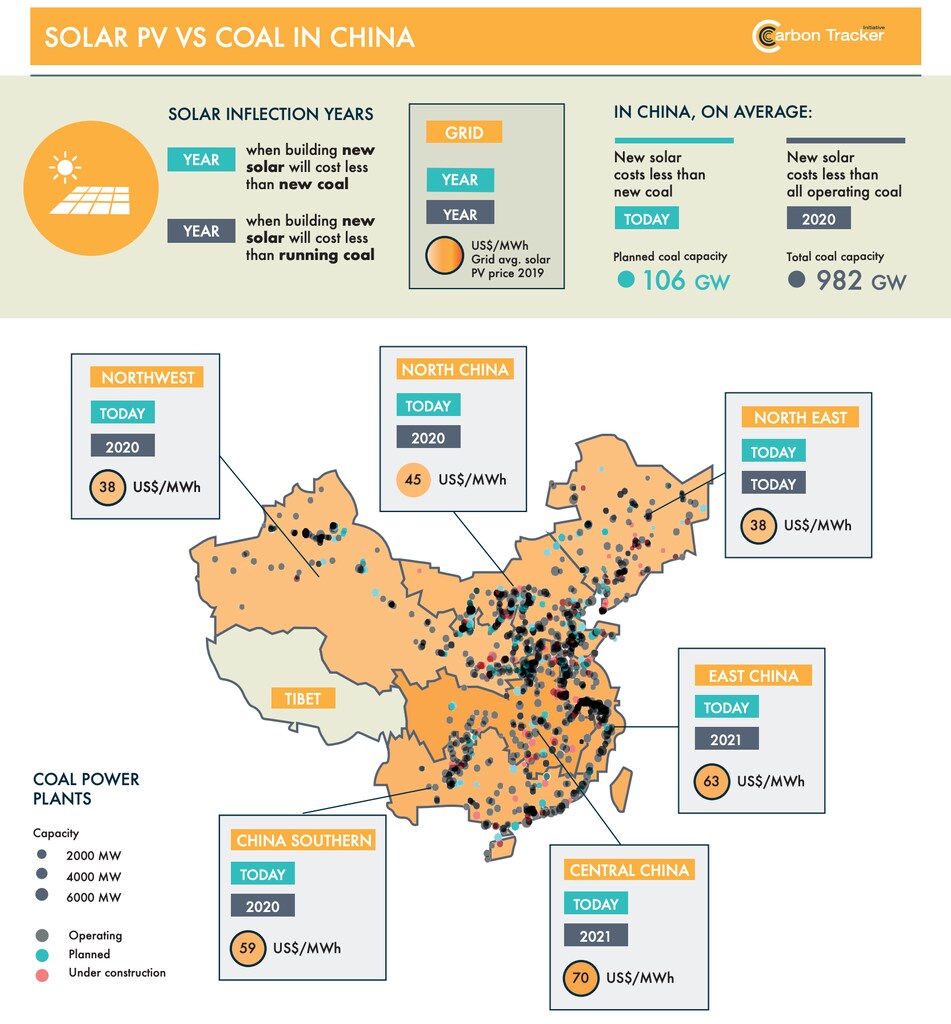
与新冠疫情无关,中国国家能源局近期在第十四个五年规划背景下发布的通知表明,中国政府准备放宽煤电投资。中国目前已有99.7吉瓦在建燃煤发电装机容量,另有106.1吉瓦处于规划的不同阶段。新冠疫情造成的经济下行可能进一步放松煤电投资的规划程序。碳追踪组织(Carbon Tracker)建议中国立即取消所有在建和规划中的装机容量。该建议基于以下发现:中国现有运营中的燃煤电厂机组中,约70%的运营成本高于新建陆上风电或公用事业规模太阳能光伏发电。
数以十亿计的资本和碳排放已面临风险
根据碳追踪组织的分析,上述中国在规划和在建的装机容量估计资本成本为1580亿美元,若建成并运营至其使用寿命期满,可排放230亿吨二氧化碳。鉴于这些装机容量将进入一个已供过于求的市场,这些资产不可避免地将面临重大的搁浅资产风险。
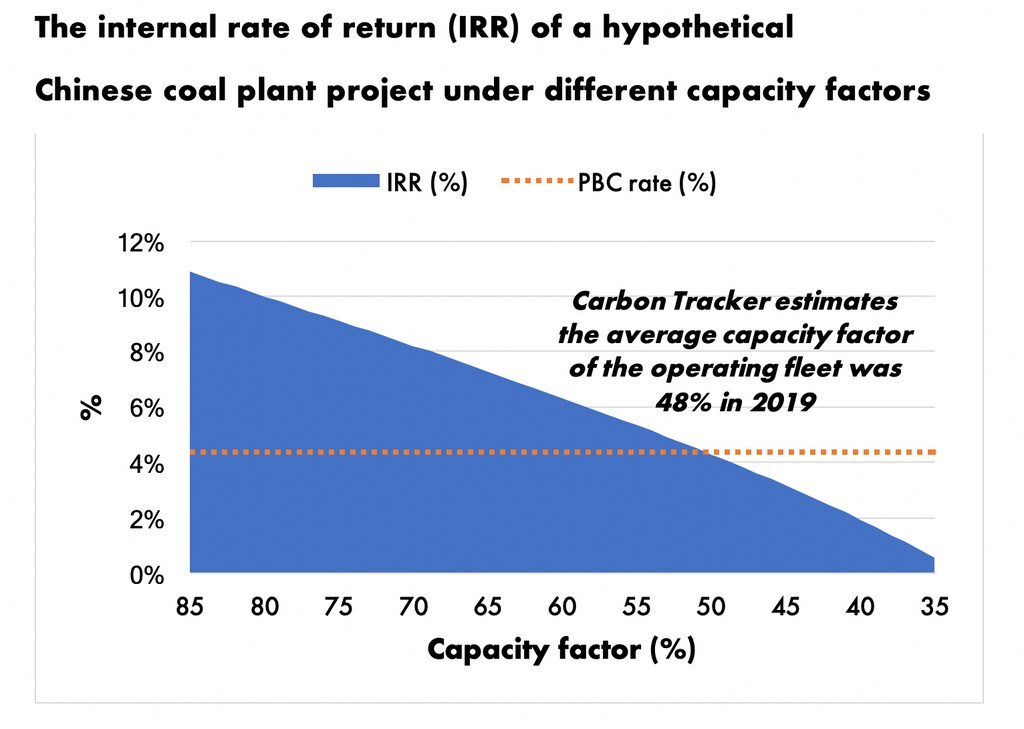
向利用率不足的资产持续投入资本的做法无法无限期维持。在某个时点,回报率会低到无法偿还债务。收益递减问题应当引起中国决策者的高度重视。为说明煤电投资在较低利用率水平下将如何变得效率低下并丧失经济可行性,下图比较了中国一个示意性燃煤电厂投资在不同容量系数下的回报率和发电成本。由于燃煤电厂的部分运营成本是固定的,较低的容量系数意味着固定运维成本将分摊到较少的运营小时数上。这反过来又会逐步降低项目的回报率。
从理论上讲,一旦回报率低于资本成本,该项目便不具备经济可行性。中国人民银行(PBC)目前的官方贷款利率为4.35%。在其他条件不变的情况下,燃煤电厂投资的回报率不仅会下降,其相对于低碳替代方案的可融资性也会随之降低。如果中国按计划推进上述规划和在建的装机容量,利用率很可能会降至人民银行贷款利率以下,使该国金融体系面临大规模违约风险带来的额外压力。碳追踪组织估计,现有运营燃煤机组的平均容量系数为48%,这意味着如果决策者不迅速淘汰老旧低效的机组,规划和在建的装机容量可能会在不具经济可行性的情况下进入市场。
气候变化是中国有能力克服的资本形成挑战
目前,世界对燃煤电厂等一系列高风险资产类别存在过度投资,而对使各国经济与《巴黎协定》设定的温度目标保持一致所需的减排技术投资不足。中国的威权治理模式意味着其能够有效地配置资本,且不会扼杀创新。新冠疫情得到控制后,中国政府很可能坚定地采取行动,以减轻所造成的经济损失。事实上,中国人民银行已已注入1700亿美元流动性以安抚市场。中国必须抓住这一机遇,积极应对风险,高效部署刺激资本,避免投资煤电——煤电在经济上是多余的,在环境上则是灾难性的。




