对2050年的全球预测令人震惊:65岁及以上人口将达16亿,退休储蓄缺口达400万亿美元。这意味着每位退休人员平均将面临25万美元的资金缺口,难以支付住房、食品和医疗保健等基本开支。
我们的老年群体理应得到更好的保障,而且应当好得多。
好消息是,各国如今已达成共识:人口快速老龄化与寿命延长这两种现象,正同时威胁发达经济体和新兴经济体。人们也一致认识到,鉴于人口结构的现实,传统的“现收现付”退休计划已不能再作为充足退休收入的唯一来源。
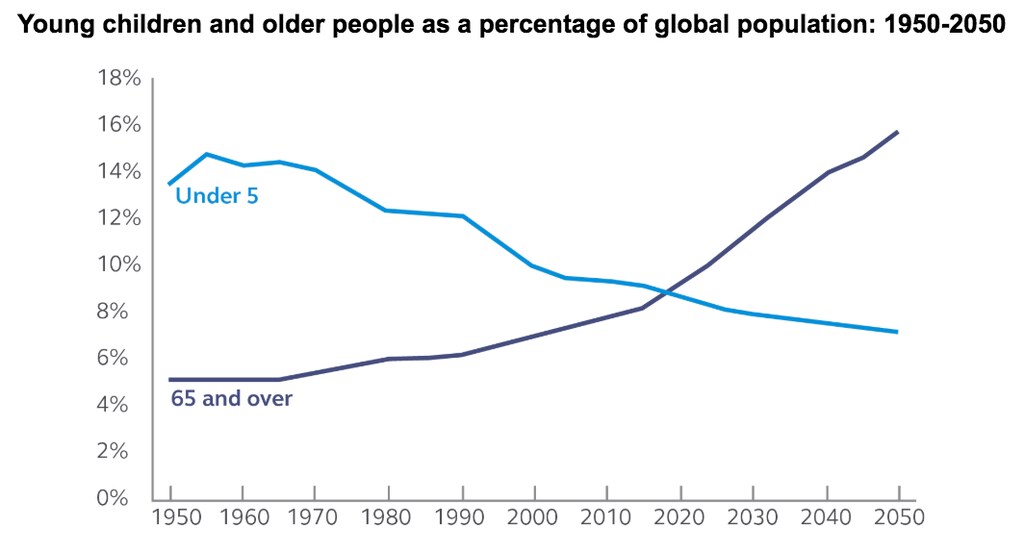
然而,各国政府正越来越积极地应对这一挑战。日本,拥有全球最年长的人口,将于明年主办二十国集团(G20)峰会,全球老龄化将列入正式议程。包括印度、智利和中国在内的许多国家,正在推进养老金改革。
但政府无法独自解决这一问题,尤其是考虑到另外两大趋势带来的指数级影响:
- 1950年,全球居住在城市的人口不到30%。如今,55%的人口居住在城市,预计到2050年这一比例将升至68%。城市化削弱了传统的家庭养老支持,同时给公共财政带来新的重大基础设施负担。
- 与此同时,非正规就业不断增加,导致大量人群无法享有传统的、以就业为基础的养老金。智利约40%的劳动者和印度85%的劳动者从事非正规就业。零工经济不断扩大,可能会进一步加重养老金体系的压力,并危及数百万人的长期财务安全。
与气候变化一样,老龄化危机超出了政府或私营企业独自应对的能力。但我们不应因此感到不知所措。我们可以围绕明确目标,将问题拆解为可管理的部分。
我们必须立即合作实现两项目标:
1. 扩大养老金覆盖的劳动者人数。
2. 尽可能让更多人增加长期储蓄。
这需要在金融普惠、技术和金融教育方面取得进展。全球这三个领域都已在不断发展。真正的成功需要所有利益相关方真诚合作,尽管我们往往各自为战。我们能否携手解决这一问题?
有效的金融普惠通过政策、资源和工具促进人们获得金融服务,并增加个人储蓄。印度莫迪政府近期的创新举措就是一个值得关注的例子。印度成功推动数百万人开设银行账户,同时开发数字支付系统和独特的金融身份识别号码,为印度人积累终身储蓄奠定了基础。
较发达经济体通过利用行为偏差、推动更多人加入养老金体系的政策,收获了成效。英国的NEST和新西兰的Kiwi Saver通过自动加入机制及其他包容性政策工具,将养老金参与人数分别提高了135%和300%。
与此同时,私营企业正在提供创新的金融工具和资源,帮助当今流动性强的消费者采取行动。各地文化和可支配收入差异很大,因此全球通用的一刀切金融科技解决方案不太可能奏效。信安金融通过在智利、巴西、印度和美国设立数字实验室,在各地区应对这一挑战。
当技术和创新赋能更多储蓄者时,整个社区和国家都能从中受益。如今,信安金融为拉丁美洲和亚洲近800万人提供数字化长期储蓄选择,其中超过三分之一的人通过自动投资计划储蓄。我们在各个市场的经验表明,要推动长期储蓄文化,金融教育和建议与政府政策、数字服务同样不可或缺。
我们认为,政府、地方社区和行业携手合作时,金融教育最为有效。在美国许多州,企业支持“初级成就”(Junior Achievement)等项目,以补充学校课程。在智利,基金协会已将自己的金融知识课程引入许多课堂,并正与政府合作扩大项目规模。金融知识应成为中小学教育的基石,全球金融服务行业也必须加大支持力度。
在建立政府与行业之间有效的伙伴关系方面,世界经济论坛是理想的平台。全球老龄化带来的威胁可能十分严峻,但我们有数十年时间,为人口日益老龄化的世界带来财务安全。
我们的老年群体在退休后理应享有更大的保障。我们携手努力,就能让这一愿景成为现实。
本文件旨在用于教育,不应被视为一项建议。




