世界各国推出了大规模财政支持措施,以缓解旨在遏制新冠疫情曲线的封锁措施造成的前所未有的产出损失。
财政政策公告有效刺激了经济活动、提振信心并降低失业率,但其效果因措施类型和疫情所处阶段而异。
总体而言,财政措施似乎能有效提振经济活动和信心,但其效果也可能因所采取措施的类型而异。
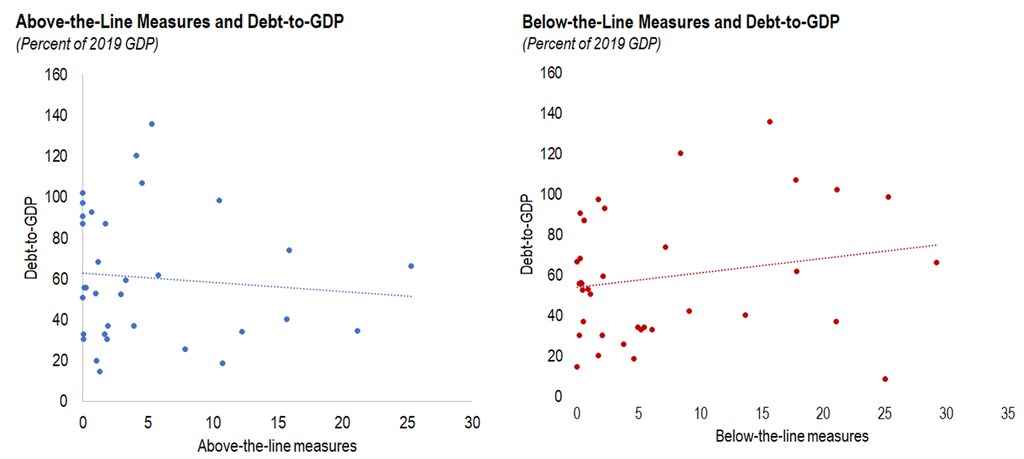
新冠疫情暴发以来,世界各国推出了大规模财政支持措施,以缓解旨在遏制新冠疫情曲线的必要封锁措施造成的前所未有的产出损失(Gourinchas 2020, Auerbach et al. 2021, Deb et al. 2020)。这些措施在规模和范围上各不相同;与新兴市场和发展中经济体相比,发达经济体宣布的干预措施规模大得多。此外,各国还采取了多种措施:紧急纾困措施(通过贷款或注资,为家庭和企业持续提供流动性支持)与需求支持措施(如补助、直接转移支付和税收减免计划,这些措施能够增加家庭和企业收入)同时实施。财政空间限制可能影响了财政方案的规模和性质。债务占国内生产总值比率较高的国家更多依赖线下措施,而财政空间相对充裕的国家则更倾向于采用线上措施(图1)。
图1 按类型和债务占国内生产总值比率划分的财政措施
在近期一篇论文中(Deb et al. 2021),我们利用一个新建的2020年财政政策干预公告每日数据库,量化了各国财政政策公告对经济活动的影响。我们还考察了这些影响如何因措施类型、国家结构特征(例如人均收入、财政空间)以及疫情严重程度而异。
财政措施对经济活动的影响
我们使用按日、按周和按月频率提供的经济指标,考察已宣布的财政刺激措施对经济活动的影响。按日频率来看,财政公告不太可能对经济发展作出反应,因此反向因果关系引发的担忧较小。为进一步解决内生性问题,我们从每日公告中剔除了滞后的每日活动指标;近期研究曾使用这些指标追踪新冠疫情危机的经济影响,具体包括二氧化氮(NO2)排放量、国际和国内航班、人员流动指标,以及反映未来经济活动预期的每日金融变量。
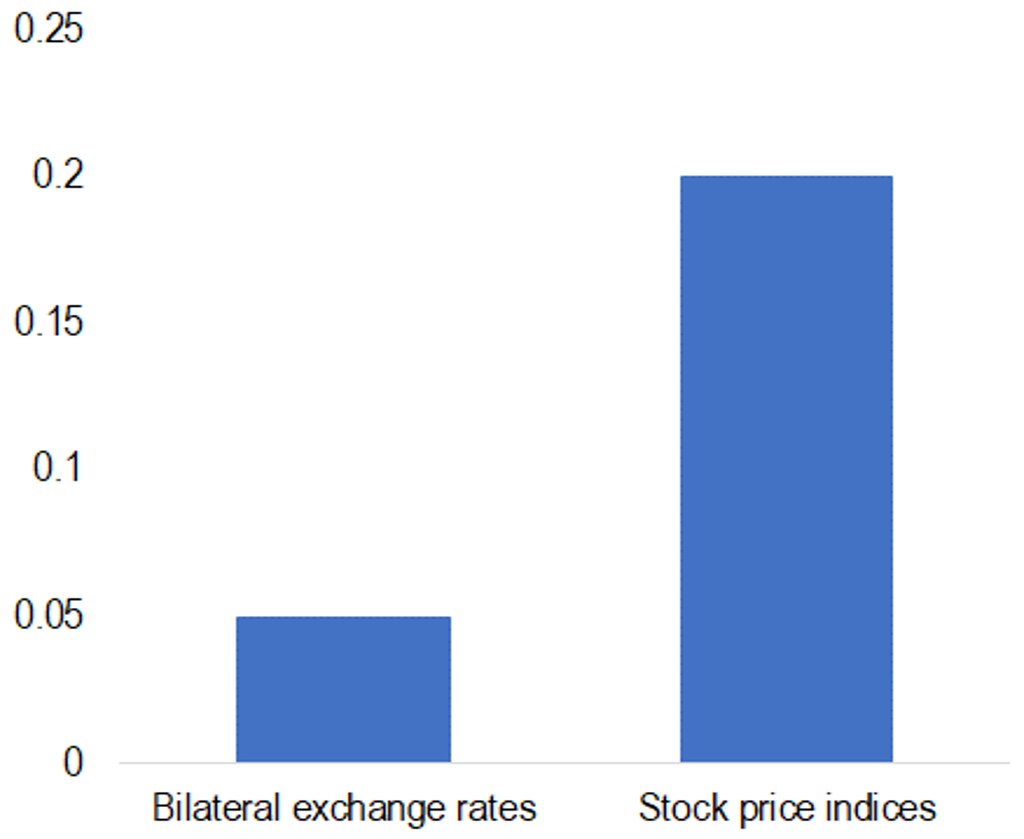
我们的结果表明,财政公告与股市指标持续上升相关;这也与理论以及 Auerbach 和 Gorodnichenko(2016)的实证证据一致,显示本币兑美元升值(图2)。按周频率进行的分析也印证了这些结果:财政公告发布后,经合组织经济追踪指标随之上升。
图2 财政措施对汇率和股票价格指数的影响(相对基线的偏离,对数)
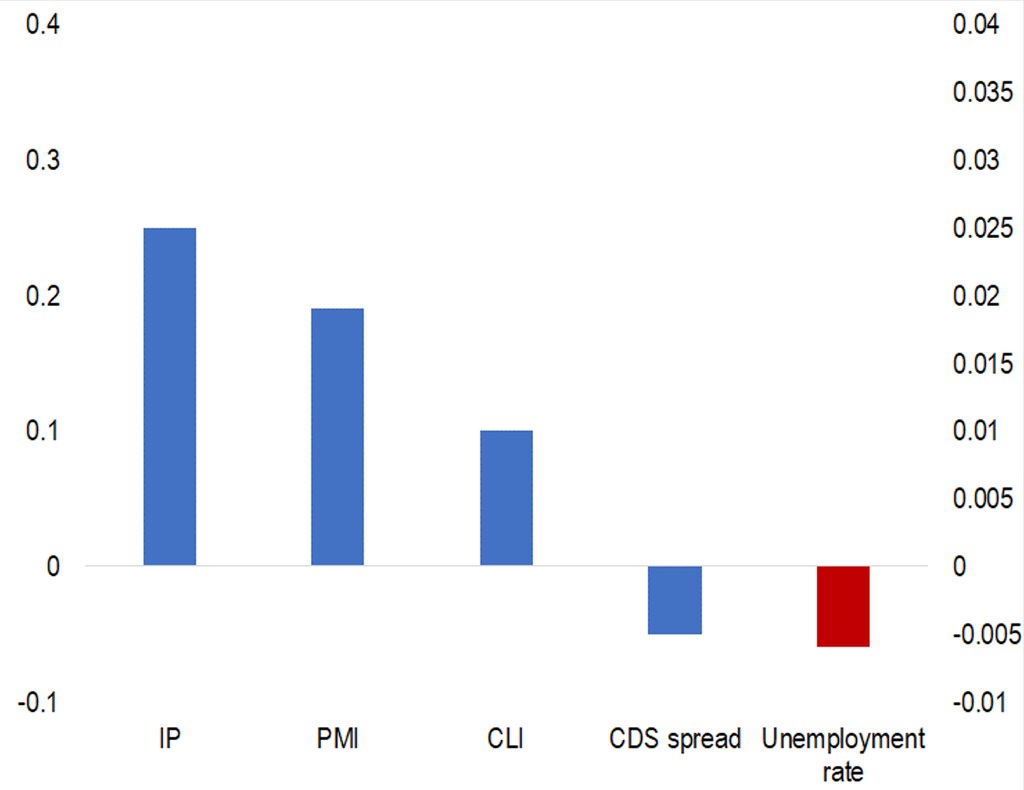
我们还考察了财政措施对一些更常见、按月提供的经济活动指标的影响,即工业生产(IP)指数、制造业采购经理人指数(PMI)、失业率、用于衡量信心的经合组织综合领先指标(CLI),以及主权信用违约互换(CDS)利差。为此,我们按照 Gertler 和 Karadi(2015)的做法,将每日冲击汇总为月均冲击。结果表明,财政政策公告平均而言对经济活动产生了显著影响(图3)。具体而言,规模相当于GDP 1%的财政冲击会使工业生产提高0.25%;就样本平均而言,其效果相当于0.2的财政乘数。结果还显示,财政公告提振了PMI和CLI,使月度失业率下降,并缩小主权CDS利差。
图3 财政措施对工业生产(IP)、PMI、CLI、失业率和主权CDS利差的影响(左轴:百分比;右轴:百分点)
国家特征的作用
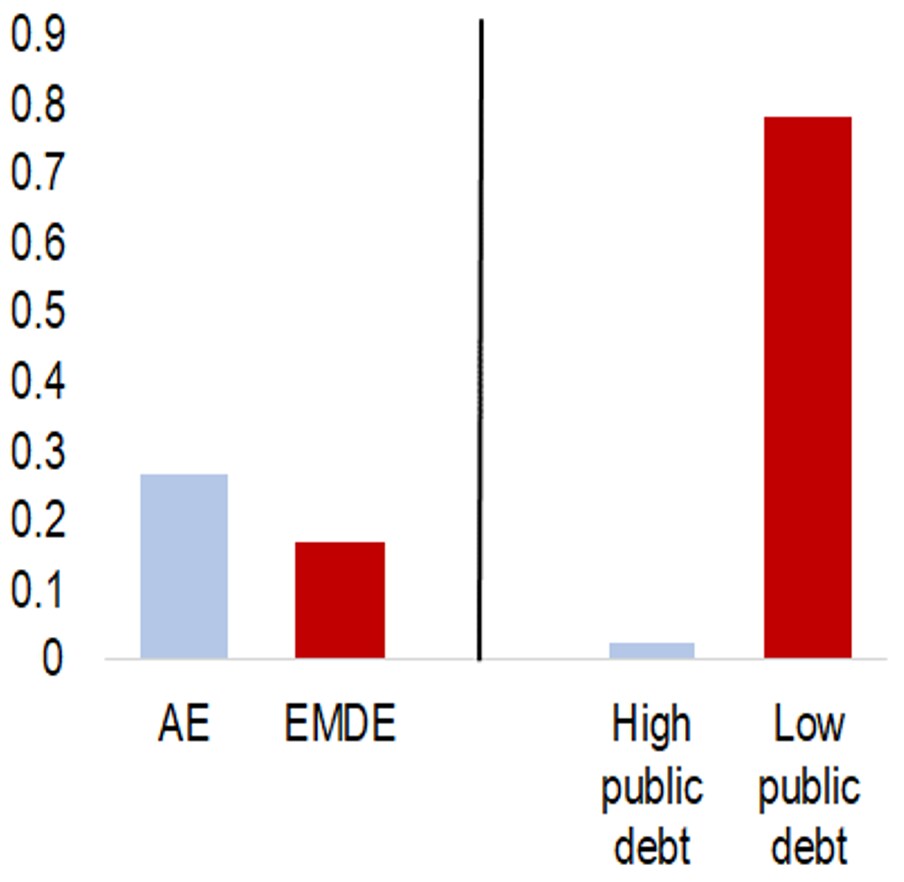
财政刺激措施对经济结果的平均影响也因国家特征而异。结果表明,财政措施对发达经济体的影响更大(图4),这与既有文献的发现一致(Ilzetzki et al. 2013)。此外,危机前公共债务水平较低的国家,财政冲击似乎更为有效,因为高债务国家对私人投资和消费的挤出效应通常更大(Nickel and Tudyka 2014, Furceri and Zdzienicka 2020)。
世界经济论坛在税收方面采取了哪些行动?
图4 不同国家特征下财政公告冲击对工业生产(IP)的影响(%)
财政措施类型与疫情周期
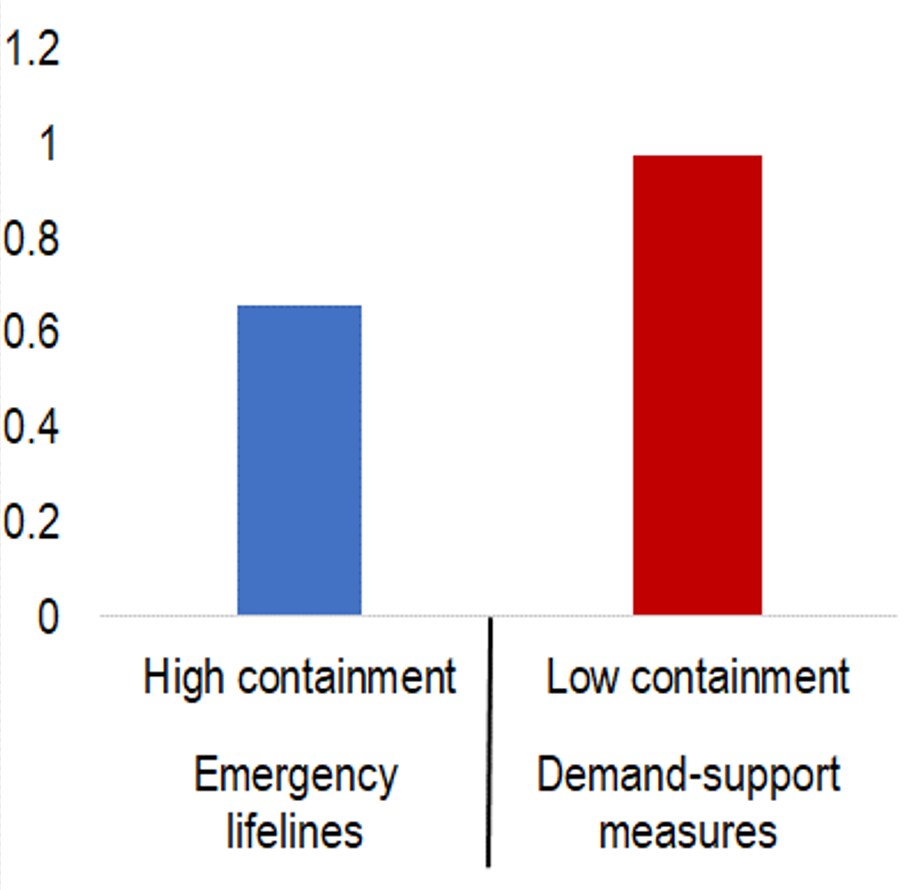
总体而言,财政措施似乎能有效提振经济活动和信心,但其效果也可能因所采取措施的类型以及是否实施严格的防控措施而异。我们的结果表明,平均而言,紧急纾困措施(其中大部分被归类为线下措施)比需求支持措施(主要被归类为线上措施)更有效(图5)。不过,这一结果掩盖了疫情周期所带来的显著差异。我们发现,紧急纾困措施旨在缓解供给约束,维持企业运营并保障就业;在封锁期间,这些措施更为有效,因为在经济活动受限的数月里,它们提供了急需的现金流和流动性支持。与此同时,放宽防控措施时,需求支持措施的效果要强得多,因为此时国内消费机会更多。
图5 按类型及疫情周期划分的财政公告冲击对工业生产(IP)的影响(%)