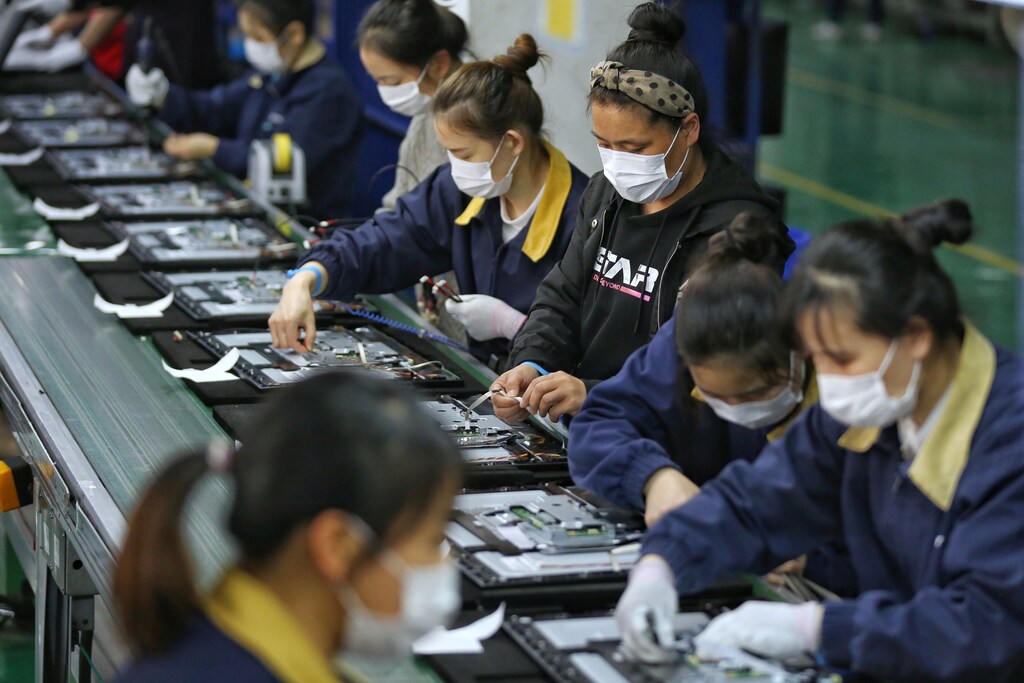
中美贸易摩擦与新冠疫情表明,全球供应链模式正变得越来越难以为继。
亚太地区的高管正积极重新思考其供应链。
未来的供应链必须具备响应能力、重构能力和韧性。
正如我们今天所知,全球供应链是数百年来技术渐进式改进的成果。此类阶段性变革的最新一轮,源于自20世纪60年代起卡车运输、集装箱化和计算机化的广泛应用。因此,原材料、在制品(WIP)和成品得以大规模地运往世界各地,并在成本、质量和交付这几个维度上,有效改善了供应链所谓的“神圣三角”。
中国于2001年加入世界贸易组织(WTO),凭借其庞大的劳动力和世界一流的基础设施,将自身定位为“世界工厂”,从而极大地推动了全球供应链的发展。
对于许多信奉准时制(JIT)生产方法的供应链专家而言(该方法由日本人于20世纪70年代发明),要最大化“神圣三角”,途径在于减少库存和在制品。对于价值链复杂且漫长的行业,例如汽车和半导体行业,由于其在跨多个地区采购原材料和运送在制品方面面临降低成本的巨大压力,不受阻碍的互联互通是取得成功的关键。然而,近期中美贸易摩擦以及新冠疫情表明,这一供应链模式正变得越来越难以为继。
亚太地区两股正在发生变化的力量
首先,亚太地区的中产阶级人口已超过10亿,预计到2030年,其将占全球中产阶级人口的66%。这一新兴消费群体的持续繁荣,将挑战长期以来“消费通常发生在西方、生产则被归于东方”的传统观念。因此,作为该地区最大的经济体,中国将继续对全球供应链的重构方式产生深远影响。
其次,当前全球范围内的民粹主义浪潮促使各国采取政策行动,逆转全球化进程,例如实施严厉关税、贸易集团的分裂,甚至可能爆发货币战争。换言之,世界过去所享有的、实物商品和原材料跨境流动所带来的低摩擦环境,已不再是理所当然的,并且可能发生冲动性变化。
亚太供应链的现实审视
最新的EY资本信心晴雨表报告揭示了相较于全球同行,亚太地区高管在重新思考其供应链方面表现得多么积极。调查显示,67%的亚太受访者正在采取措施改变供应链,而全球受访者的这一比例为52%。在大多数恢复规划指标上,亚太地区的群体实际上处于领先地位,具体表现为:
55%计划调整劳动力管理(全球为39%)
47%计划调整自动化推进速度(全球为36%)
39%计划调整数字化转型(全球为31%)
乍看之下,亚太地区企业领导者在调整供应链方面的立场,似乎与在华外资企业的态度存在冲突。中国美国商会近期开展的一项调查显示,84%的受访者没有计划将其制造业务迁出中国,这一比例低于2017年的92%和2018年的90%。
若深入探究,而非仅停留于初步数据,情况会变得更加清晰。对于这些跨国企业而言,其供应链业务多元化的尝试实际上早在数年前便已开始,当时中美贸易摩擦正在加剧。另一方面,中国的劳动力成本一直在稳步上升,这得益于四十年来不间断的增长。事实上,中国持续努力向价值链高端攀升,加之庞大的国内消费市场,是许多企业选择采用“中国+1”供应链管理模式的决定性因素。
对于劳动密集型且附加值较低的产品和业务,企业正积极将其业务分散至其他区域,例如孟加拉国、柬埔寨和巴基斯坦(服装制造)、越南(电子产品),以及泰国和印度尼西亚(玩具)等地,后者的重要性日益提升。为保持生产率和利润率,中国的工厂必须加快推进数字化转型和自动化,其中生产机器人、用于物联网(IoT)设备的5G通信链路、搭载人工智能的系统软件以及数字化能力将发挥关键作用。
中国政府在五月下旬的全国人民代表大会上宣布,未来五年将向新技术基础设施追加投入总计1.4万亿美元。此举强化了一种观点:中国正在加倍投入技术领域,以实现其长期繁荣目标。邻近国家察觉到技术转型加速的机遇,正积极争取中国转移出的低附加值生产需求。例如,印度的哈里亚纳邦正积极吸引企业将生产迁往印度。韩国主要制造商long期以来一直在越南设立电子产品生产基地。在硬盘驱动器(HDD)等专业电子元件方面,泰国目前已占全球该类产品总产量的70%以上。
供应链的全新“3R”
尽管当前疫情带来的意外冲击具有负面影响,但它也为企业提供了前所未有的机遇,使其能够立即行动,从近期、中期和长期角度评估业务影响。在需求快速变化、且要求即时响应的环境下,未来的供应链不仅需继续聚焦成本、质量和交付,还需在设计时充分考虑响应能力、重构能力和韧性。
响应能力:系统会对外部环境的输入作出反应。供应链系统依赖于客户订单量、大宗商品价格和运费等输入信息来采取行动。因此,企业应认识到获取这些输入信息实时更新的价值,并摒弃那些往往依赖电话和传真机的陈旧系统。
重构能力:供应链的多元化并非仅仅在其他司法管辖区建设更多工厂那么简单。它涉及对系统中的各项职能进行改造和重新设计,使其更具即插即用的灵活性。例如,在未来发生流行病以及诸如泰国洪灾之类的极端事件时,采购和财务等特定业务职能能否从受影响较小或最小的其他地区继续开展运营?实现这一目标需要做出哪些必要的改变?
韧性:应着眼于更宏大的目标,并准备从根基上构建韧性,从组织架构、业务流程和绩效指标入手,为应对下一次颠覆性事件做好未来准备。这并无统一模式,因为每家企业都各不相同。
本文所表达的观点仅代表作者本人,不一定反映全球EY组织或其成员所属公司的观点。




