疫情正在重创拉丁美洲,但它也为该地区实现更好的转型带来了机遇。
金融体系可以通过运用ESG投资,在构建可持续复苏方面发挥重要作用。
这一做法有助于纠正许多问题,例如该地区对化石燃料的依赖。
拉丁美洲和加勒比地区现已成为新冠肺炎疫情的震中。截至7月23日,已有超过17万人死于该疾病,而且到年底,该地区很可能因疫情及其各种连锁影响而损失数个百分点的GDP。
但这并不是该地区面临的唯一动荡。气候危机虽然展开的时间更长,但与疫情有诸多相似之处,并最终威胁到该地区乃至全世界,其经济和健康后果可能更为严重。
即使在新冠肺炎危机期间,该地区的人们也已对这一威胁表现出高度的认识。Ipsos于4月开展的一项在线调查显示,超过71%的14个国家民众同意从长远来看,气候变化与疫情一样是严重的关切,近三分之二的人认为,在复苏过程中应优先应对气候变化。
可喜的是,疫情为多个领域带来了转型机遇,金融体系可以发挥关键作用,特别是通过将环境、社会和公司治理(ESG)因素纳入考量的投资。这种投资有助于实现可持续复苏,并为当代人和后代创造更美好的未来。
如今的ESG投资关注企业在气候变化、人权、性别平等、劳工保护、森林保护以及其他众多具有社会和环境责任感的议题上的表现。该领域的资产规模超过20万亿美元——约占全球专业管理资产的四分之一——而且其表现往往与忽视ESG因素的投资持平甚至更优。我们认为,这对拉丁美洲地区的主权财富基金(SWF)和政府监管的养老基金可能极具价值,有助于推动亟需的变革。
对于主权财富基金和养老基金而言,关注ESG投资尤为重要,原因有几点。首先,政府特别关注与其发展优先事项相一致的投资。投资于从事不道德、不可持续行为的企业——例如高碳排放、腐败行为或不公平的劳工做法——可能适得其反。这些做法的成本将由社会承担;对于国内投资而言,则由社区、员工,甚至整个国家承担。
主权财富基金和养老基金的投资周期也很长,而ESG风险管理不善的风险可能随时间推移而增加。例如,在未来六个月内投资石油或煤炭企业可能不成问题。但从长远来看,随着各国调整能源结构并转向可再生能源,这些企业的价值很可能大幅下降。此外,主权财富基金和养老基金掌控着全球大量资产,可以利用其规模和影响力,激励企业提升可持续性,从而使企业所在国家受益。
在应对气候变化方面,主权财富基金和养老基金的ESG投资具有现实意义。此类投资有助于将资金从污染性行业转向更清洁的行业,从长远来看,既有益于地球,又最终在能源效率和可再生能源等领域创造更多就业。此外,对于在复苏期间关注财政预算的政府而言,ESG投资无需大量新增现金支出。这实际上是一种低成本政策,即将资金从在气候变化问题上几乎不作努力的企业,转移至认真对待这一威胁并正在为应对其付出重大努力的企业。
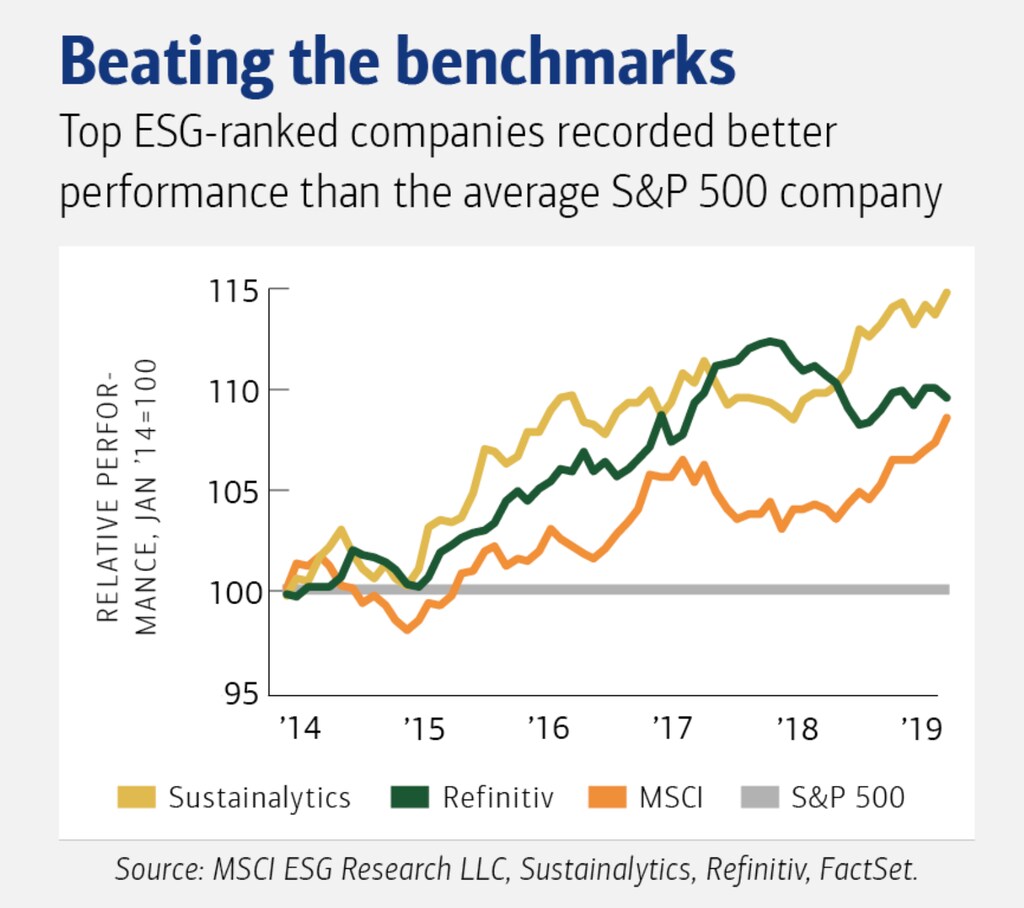
当然,主权财富基金和养老基金不愿牺牲财务回报,因此,判断ESG投资的财务表现至关重要。在最近的一项研究中,我们将智利两只主权财富基金和五只政府监管养老基金的实际表现,与其传统市场基准进行了比较。随后,我们构建了一个反事实情景,即用其ESG对应基准替换基金原有基准,并将其与传统基准及实际表现进行比较。我们发现,在本次分析所涵盖的时期内(一般为2013年至今),主权财富基金和养老基金若将投资限定于在环境、社会和公司治理方面表现良好的标的,并不会降低财务回报。
以智利的主权财富基金之一——经济与社会稳定基金(ESSF)为例,我们发现,在2013年8月至2020年5月期间,采用ESG基准的反事实情景的累计回报率为20.13%,而ESSF在同一时期的实际回报率为19.82%,采用当前基准的反事实情景回报率为19.04%。当我们对智利的五只养老基金进行类似分析,构建一个资产配置与各基金平均配置相同的ESG投资组合时,我们发现ESG投资组合的财务回报同样更为优异。有趣的是,即使在新冠疫情期间,ESG投资的表现也大幅超越传统指数——或许是因为那些重视环境、社会因素及公司治理的企业经验更为丰富、管理更为出色,因而能够更好地应对危机。
简言之,不让投资更具可持续性,在商业或受托责任层面毫无依据。一国可以在投资中优先应对气候变化及其他具有社会和环境责任感的议题,而不会在财务上蒙受损失。认为此类投资与财务回报之间存在取舍的观点,不过是逃避亟需推进的转型的一个拙劣借口。
尽管ESG投资领域已具有巨大影响力,但仍有很长的路要走。问题在于,企业报告气候变化、性别平等等各类ESG指标的类型和方式,以及第三方评级机构所采用的标准,均缺乏统一性。因此,透明度不足以让投资者确信其所投资的企业符合其价值观;市场也更难奖励良好的ESG表现;企业改善其指标也更加困难,因为尽管众多不同机构都在授予评级,但这些评级之间的相关性并不高。
尽管如此,将ESG表现纳入投资决策的趋势并非一时风尚。这是企业角色更广泛重新定义的一部分,在这一定义中,股东价值最大化不再是唯一目标。该趋势在拉丁美洲正日益增强,对于纠正困扰许多国家的诸多问题——包括过度依赖化石燃料以及可再生能源发展不足——可能至关重要。




