哥伦比亚前财政部长毛里西奥·卡登纳斯警告称,全面冻结债务偿还可能对新兴经济体适得其反。
他主张,中央银行应根据全球可用流动性以及这些国家日益增长的融资需求,对债务进行重组。
许多人呼吁对发展中国家和新兴经济体的所有债务偿还实施临时延期,以防止新冠疫情引发主权债务违约潮。论者认为,与其等待债务人被动地在无法履行义务时停止还款,不如让债权人现在就同意暂停偿还一段时间,这样对债权人反而更为有利。
但是,尽管全面冻结债务偿还可能帮助许多别无更好选择的低收入国家,它对目前仍能进入金融市场的新兴经济体而言,可能适得其反。这些国家当前所需的是更多的资本流入,而非对资本流出的限制。
暂停付款存在两个问题。首先,新兴经济体需要新的净融资,换言之,需要比冻结其债务偿付义务所能释放的资源更多的资金。其次,参与还款停滞的国家将面临部分债券持有人提起的法律诉讼,从而损害其未来进入资本市场的能力。
对于本币资本市场中有大量外国投资的国家而言,债务停滞尤其成问题。外国投资者争相撤离将进一步加大新兴市场货币的压力,从而推高通胀,并限制用于缓解新冠疫情经济影响的流动性。实施资本管制以阻止资金外流同样不可取:资本无论如何都会外流,并在撤离过程中造成严重破坏。
虽然债务延期对新兴市场弊大于利,但指望私人资本提供这些国家当前所需的融资,同样是不切实际的。
诚然,今年4月,多个新兴经济体以合理条件进入主权债券市场:墨西哥发行了60亿美元债务,以色列发行了50亿美元,印度尼西亚募集了43亿美元,秘鲁30亿美元,巴拉圭10亿美元,巴拿马和危地马拉募集的金额较小(此外,卡塔尔、阿拉伯联合酋长国和沙特阿拉伯共发行了总计240亿美元的债务)。但与新兴经济体的需求相比,这些金额较小,新兴经济体在今明两年估计需要 估计2.5万亿美元的融资。
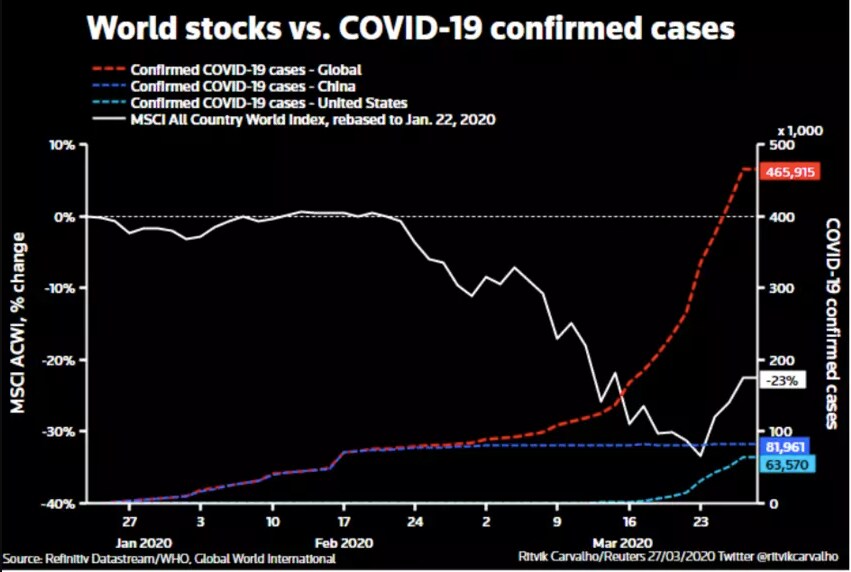
此外,未来的债券发行能否成功也没有保证。新兴经济体不太可能出现V型复苏,这将恶化其信用状况。复苏需要时间,而且就像病毒一样,将呈波浪式出现,从而带来更大的不确定性。随着全球经济数据令人失望,投资者将越来越倾向于选择更安全的资产,并减少对新兴经济体的敞口。
如果临时延期和依赖私人资本都不可取,那么应当怎么办?
按部就班的做法是,新兴经济体向国际货币基金组织以及多边(和区域)开发银行(MDBs)寻求额外支持。但这些机构无法提供所需资源。国际货币基金组织最多拥有1万亿美元的救助能力,而多边开发银行只能再提供数千亿美元——这反映出这些机构资本不足,以及它们担心失去AAA信用评级。而且,由于存在包括美国国会在内的多重障碍,补充资本需要数年时间,而资金却是当下就需要的。
解决之道在于发行储备货币的中央银行,它们因此理应真正关注全球经济的健康状况。它们应与国际货币基金组织和多边开发银行协调,设立一个特殊目的载体(SPV),作为连接当前大量可用全球流动性与新兴经济体日益增长的融资需求之间的桥梁。
具体而言,该特殊目的载体将发行债券,主要中央银行将根据其自身的量化宽松(QE)计划购买这些债券,然后将所得款项贷给新兴经济体。在提供一定的信用增级后,这些贷款可以被证券化,并像其他金融资产一样进行交易。该特殊目的载体需要一定的股本,以获得购买其债券的中央银行所要求的最低信用评级:多边开发银行以及各国政府可以提供这部分股本。
多边开发银行将负责新贷款的结构设计、监督和服务管理,这些贷款可以在特殊目的载体与多边开发银行之间进行银团安排。但是,特殊目的载体承担的贷款部分自然不会计入多边开发银行的资产负债表,因此不会影响其信用评级。并且,特殊目的载体的贷款应仅用于应对新冠疫情紧急情况(包括复苏)。
为该机制提供资金的中央银行将决定哪些国家可以使用该机制。例如,美国联邦储备委员会可能不愿向一个主要债权人为中国的国家的特殊目的载体提供流动性。要实现这一点,中国也需要为该方案提供资金。
此外,特殊目的载体还可以作为风险缓释工具,吸引更多私人资本进入新兴经济体。例如,它可以在后疫情复苏阶段,为公私合营项目中的外国直接投资提供股权担保。
最后,多边开发银行应更有效地利用自身资产负债表,支持经济复苏。它们可以并且应当做很多事情,首先是改善其获取替代性流动性来源的渠道,以提高杠杆率。
拟议中的特殊目的载体可以提供多边开发银行目前所缺乏的流动性后盾。事实上,二十国集团杰出人士小组在2018年的报告中就恰恰建议了这一点,并估计此类融资便利将使世界银行的贷款规模至少扩大10%,而区域性多边开发银行的扩张幅度将显著更大。
在这个非常时期,政策制定者应专注于调整现有体系,而不是建立新的国际金融架构。而且,与需要立法行动的其他方案相比,设立特殊目的载体将更简单、更快捷。
当然,一个额外的全球贷款机制无法解决新兴经济体今天面临的所有问题。但它将为这些经济体提供一些新工具。设立该机制需要果断决策和国际协调——这些正是我们战胜病毒本身所需的同样原则。