鉴于供应关系中断在当前经济下行中的重要性,此次衰退可能独一无二,经济学家达莉亚·马林撰文。
在这种情况下,政策制定者唯一的选择是通过刺激计划推动特定行业的增长。
近三十年来,全球供应链一直是经济全球化的幕后推动力。从1990年到2008年,它们推动了贸易的迅速扩张,占贸易增长的60%至70%。然而,十多年后,它们陷入停滞,在某些领域甚至可能出现倒退。
全球供应链所承受的压力,部分反映出自2011年世界经济开放度达到峰值以来,许多政府转向保护主义政策。如今,新冠疫情已引发供给冲击型衰退。相关的不确定性可能使全球价值链的扩张至少放缓35%。事实上,世界贸易不再保持快于世界GDP的增速。如果这种情况持续下去,企业将把制造业从亚洲及其他地区迁回本土。
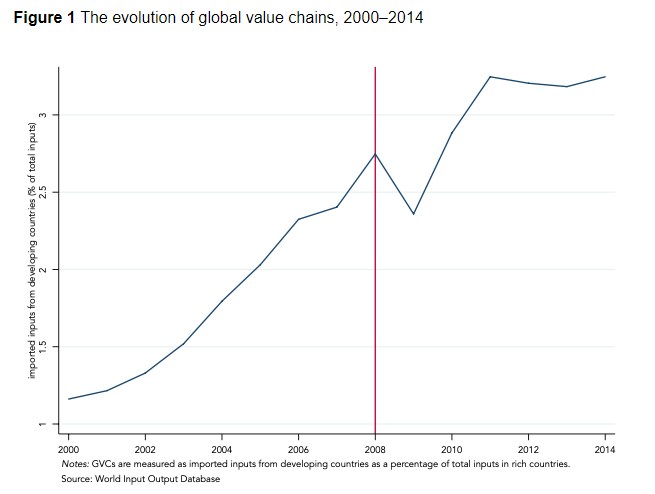
很明显,全球各企业生产的萎缩将引发一场前所未有的衰退,以及同样前所未有的复苏。在对明年的展望中,国际货币基金组织、经合组织以及其他国际组织都假定将出现V型复苏。但这一叙述很可能受到全球价值链在2008至2010年大衰退之后快速复苏的影响,那次经济下行起源于金融体系,而非全球实体经济。鉴于供应关系中断在当前经济下行中的重要性,此次衰退可能独一无二。快速复苏。
企业还会以其他方式受到冲击。例如,当受封锁影响的供应商所生产的投入品是专门针对其客户定制、并包含高水平研发和知识产权时,这些供应商的停产会给客户造成巨大的产出损失。在这种情况下,转向另一家供应商既成本高昂又耗时漫长。
疫情相关的中断具有独特性,这并不令人意外。麻省理工学院的让-诺埃尔·巴罗和朱利安·绍瓦尼亚在研究了美国三十年间的重大自然灾害后发现,遭受洪水、地震或类似事件冲击的供应商会给客户造成巨大的产出损失。事实上,当一场灾害冲击某一供应商时,企业的销售增长平均下降2至3个百分点。影响还会蔓延到其他供应商,放大最初的冲击。
这场衰退还可能导致长期趋势GDP增长放缓。毕竟,在1990年代以及大多数国家的2000年代,全球供应链都是许多国家生产率增长的主要推动力。
柏林墙倒塌后东欧融入全球经济,不仅促进了德国的复苏,使其摆脱了“欧洲病夫”的境地,也推动了捷克、匈牙利、波兰、斯洛伐克及该地区其他国家的快速增长。如果说自2011年以来全球价值链增长放缓已经在拖累发达国家的生产率增长,那么因疫情相关中断而加速的放缓,甚至收缩,则预示着不祥的前景。
在这种情况下,政策制定者唯一的选择是推动特定行业的增长,而这正是刺激计划的设计初衷。在德国,大众汽车和其他企业曾大力推动类似2009年出台的一项“以旧换新”刺激方案,但默克尔总理领导的政府决定不推行此类政策。“以旧换新”刺激方案。
这一决定值得重新考虑。新的宏观模型表明,针对特定行业的刺激措施可能带来每单位支出最大的财政刺激效果。在一个像疫情期间那样整体经济有50%完全停摆的经济体中,与一个像大萧条期间那样所有经济活动下降50%的经济体并不相同。在疫情中,一个行业与经济其他部分的关系决定了最终结果。
这意味着,最大化财政刺激效果的最佳方式是识别那些不可替代的行业。在德国,与其他地方一样,汽车业与经济其他部分存在互补关系。汽车消费越多,对汽车投入品的需求就越大。该行业仅有29%的投入品依赖进口,而纺织业则为76%。这就是为什么刺激汽车购买的方案优于,比如说,餐饮消费券。事实上,外出就餐会减少超市购物,从而带来较少的总需求。
疫情给经济政策制定者带来了巨大挑战。无论愿意与否,要推动任何复苏,更不用说V型复苏,政府都需要搁置那些在正常时期至关重要的议题。它们的信条应当如希波克拉底誓言所言:首先,不再造成进一步伤害。




