在麦肯锡最新的经济全球调查中,高管们的看法比3月时更为乐观。
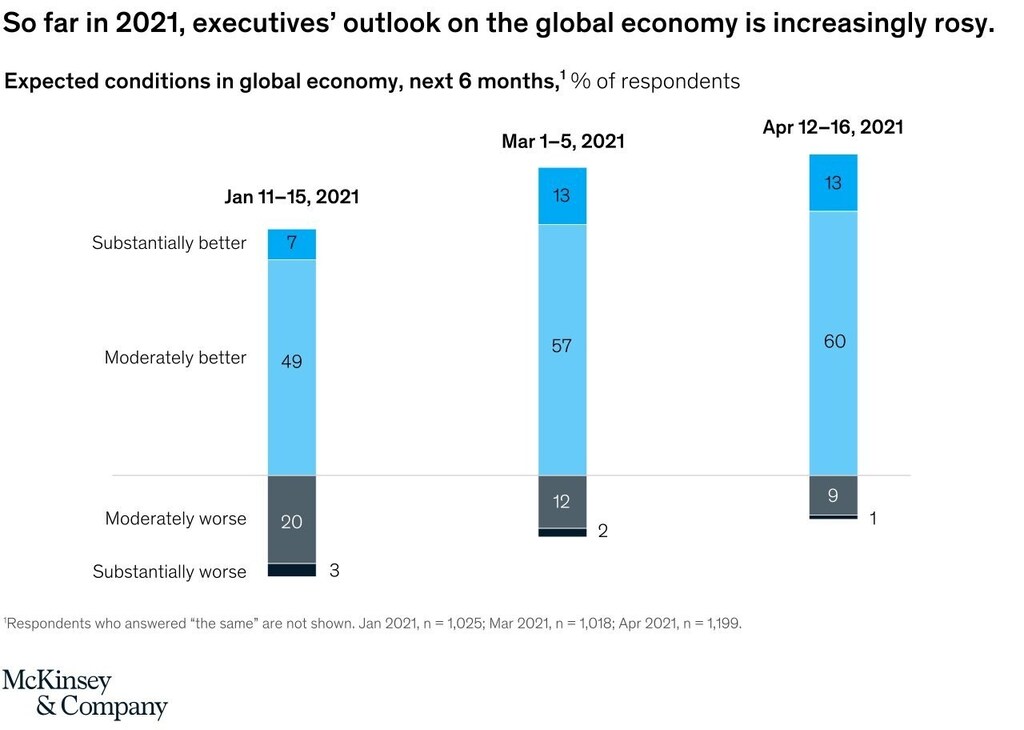
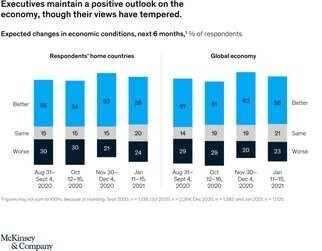
全球范围内,73%的受访者认为未来六个月世界经济状况将改善。
在过去三个月中,预计情况将恶化的高管比例减少了一半以上。
在我们最新的麦肯锡全球调查关于经济的,1 高管们的看法依然明显乐观,与3月时一样——即便疫情仍然远超其他增长风险。在印度,这一风险尤为严峻:在调查开展后的一周内,该国每日新冠病例数创下了世界新纪录。2
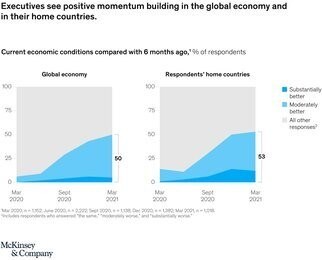
总体而言,73%的受访者认为未来六个月世界经济状况将改善。这是今年以来此类比例的最高值,而过去三个月中预计情况将恶化的高管比例已减少一半以上:目前为10%,而1月时为23%(图表1)。
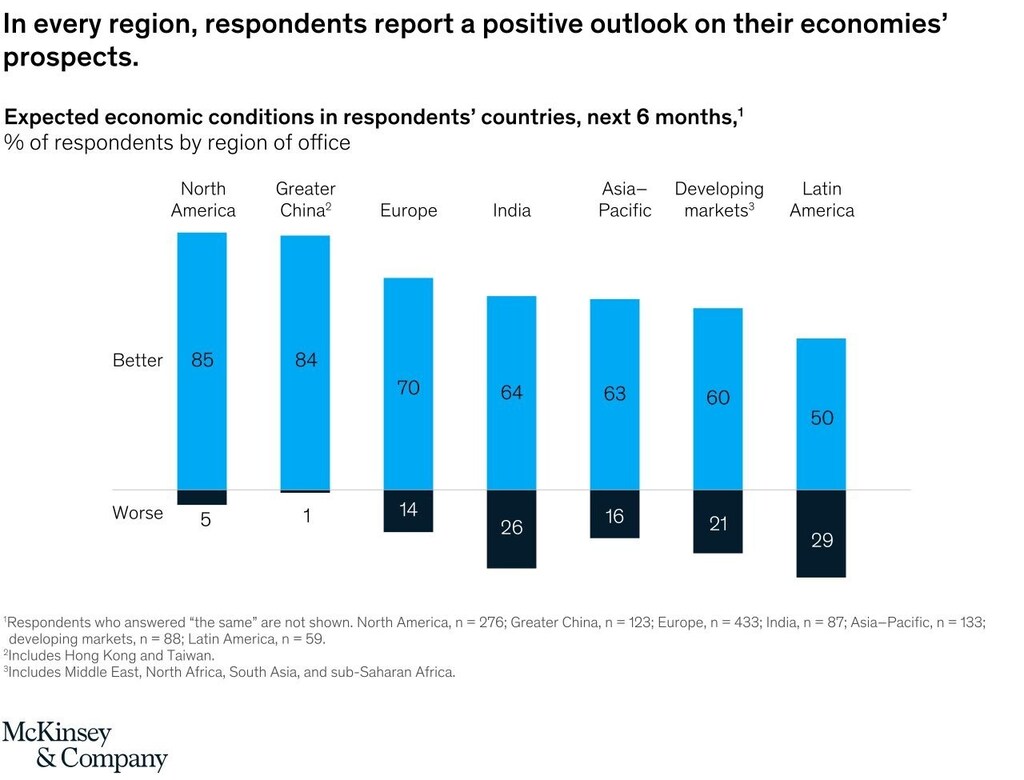
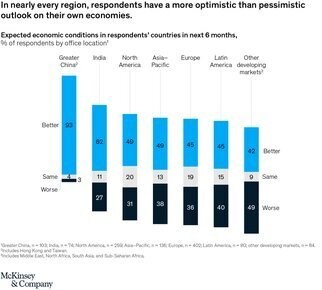
国内前景同样乐观,且各地区表现一致(图表2),即便在大中华区3或印度之外也是如此。印度受访者已连续八次调查中都是对本国经济前景最为乐观的群体。值得注意的是,印度受访者的情绪较上次调查出现了最大变化。尽管他们对本国经济仍然是乐观多于悲观,但预计未来六个月情况将改善的比例已从3月的86%降至目前的64%。
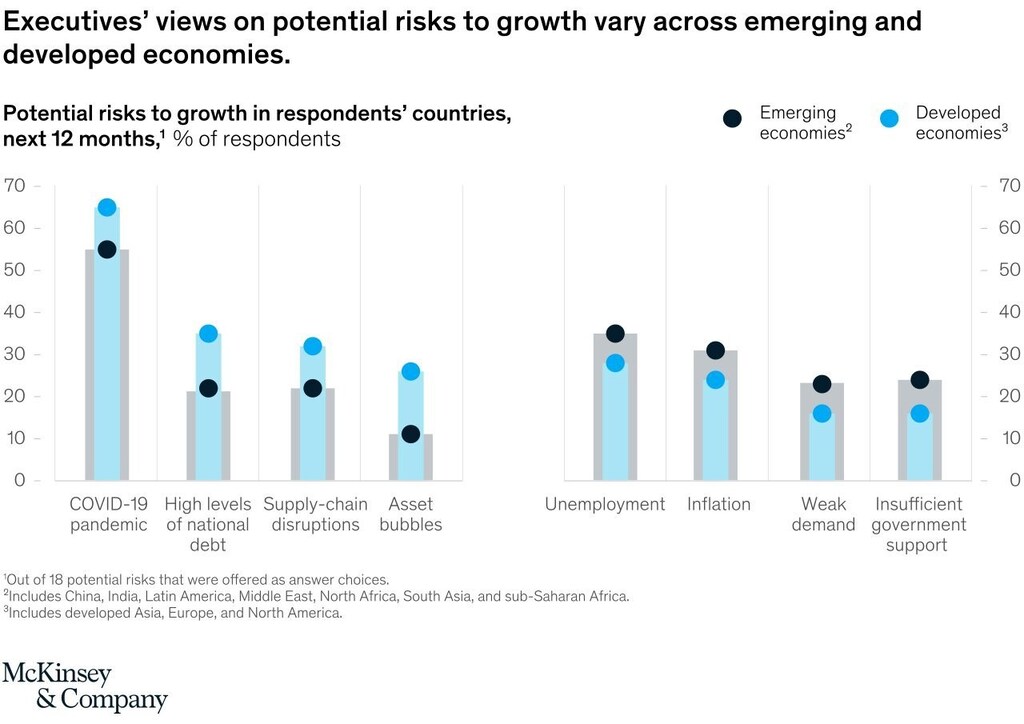
正如我们在3月所见,新冠疫情继续压倒国内增长面临的所有其他风险,目前在各地区均位居风险榜首。4 48%的受访者将疫情列为风险,而排名第二的常见风险——失业——仅有17%的受访者提及。在印度,这一问题尤为突出:目前77%的受访者将疫情视为国内增长的风险;而在上一次调查中,只有28%的人这样认为,当时失业是最常见的风险。
在询问高管们预见的所有潜在增长风险时,各地区存在一些值得注意的差异(图表3)。发达经济体的受访者比其他地区同行更可能提及疫情(65%,而其他地区为55%),以及资产泡沫、国家债务高企和供应链中断。与此同时,政府支持不足、失业、通胀和需求疲弱等问题在新兴经济体中更受关注。
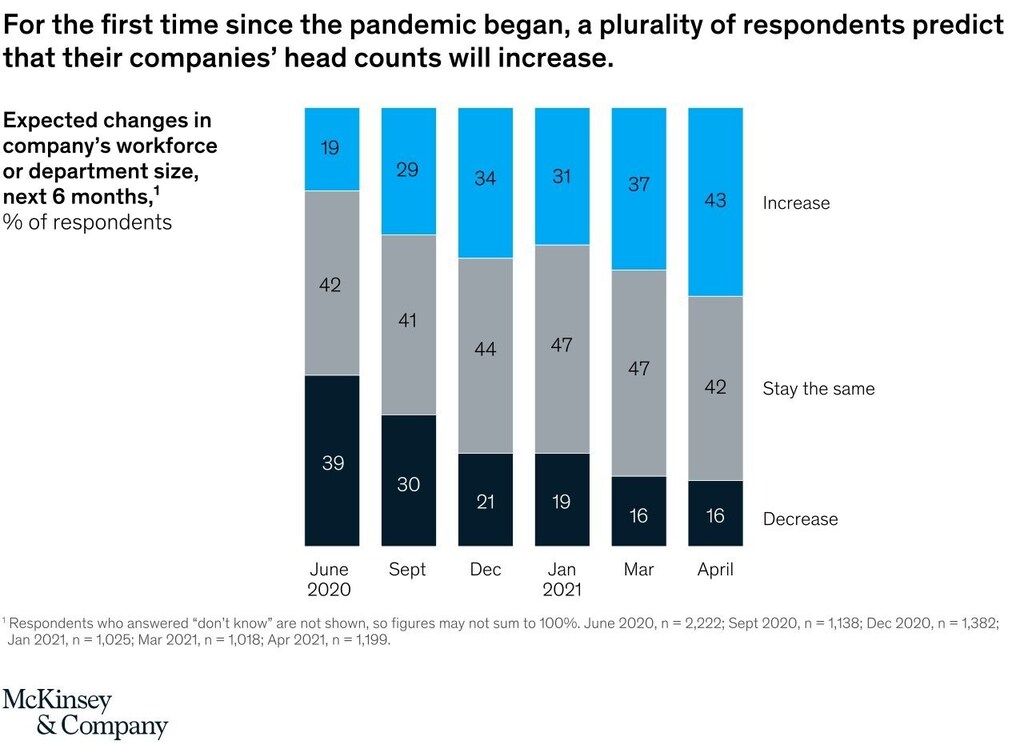
在企业层面,对消费需求的预期持续改善,对利润的预期依然强劲。员工队伍预期也在上升:43%的受访者表示,其公司未来六个月的员工人数将增加。这是自疫情爆发以来,首次有相对多数的受访者如此表示,此后这一比例总体稳步上升,自我们2020年6月的调查以来(图表4)。
2021年3月
在一项新的全球调查中,高管们看到经济正在形成积极的势头。但疫情仍然是增长面临的巨大风险。
世界卫生组织宣布新冠肺炎为全球大流行一年后,5 我们最新的麦肯锡全球调查结果显示,高管和企业对经济及企业前景的乐观程度,高于危机爆发以来受访者所表达的水平,在某些方面甚至高于过去几年的水平。6 不过,疲软的需求仍在威胁企业增长,而疫情仍是受访者所在国家增长面临的最大风险。
尽管近几个月全球经济前景有所动摇,但受访者对世界经济前景的乐观程度,比危机期间任何其他时点都要高。69%的人认为全球经济状况将改善,高于上一次调查中的56%。当被问及本国经济时,近四分之三的高管预计未来六个月情况将改善,高于1月的56%——这是自疫情爆发以来和自2004年2月我们开始提出这一问题以来的最高值。7 除拉丁美洲外,各地区都有多数受访者预计未来几个月情况将改善;拉丁美洲的高管仍然是乐观者多于悲观者。
失业担忧似乎也在缓解,相较于过去几个月——当时相对多数或绝大多数受访者预测国内失业率将上升。如今,43%的受访者预计失业率将下降,38%预计将上升,不过各地区存在明显差异。欧洲仍有多数受访者预计失业率将上升(过去两次调查中也是如此),而北美受访者比其他地区同行更可能预计失业率将下降:69%的人如此表示,而该地区仅有16%的人预测将上升。
在企业层面,积极预期也创下新高。63%的高管认为,未来几个月其公司产品和服务的需求将增长,而一年前这一比例为39%;65%的人预计其公司利润将增长,这是三年来此类比例的最高值。员工队伍预期保持稳定,相对多数受访者表示其员工人数将与疫情期间一直以来的水平保持一致。然而,37%的人预计员工规模将扩大——这是自疫情爆发前以来此类比例的最高值。
尽管整体乐观,但新冠疫情仍是受访者所在国家经济增长面临的最大风险。疫情被提及最多,其次是失业和国内政治冲突;除拉丁美洲和印度外,疫情是各地区最常见的风险。与上一次调查一样,拉丁美洲和欧洲的高管比其他地区同行更频繁地提及失业,本月印度紧随其后,尽管自1月以来持此看法的比例已有所下降。
就受访者所在公司而言,疲软的需求仍是增长面临的最大威胁,而行业竞争加剧的风险排名有所上升。在各行业中,消费品包装和零售业的受访者比其他行业同行更可能这样认为:41%的人将其列为公司增长风险,而其他所有行业的这一比例为28%。
有关调查结果的更多详情,请参阅我们的长篇文章《经济状况展望,2021年3月》。
2021年1月
经济预期保持在高位,但自12月以来有所缓和;拉丁美洲和欧洲的高管对未来的信心低于其他地区的同行。
在2020年末表现出乐观情绪之后,我们最新的麦肯锡全球调查受访者以较高的期望迎接2021年的经济前景。8 多数高管仍然认为,未来六个月本国经济和全球经济状况都将改善。然而,自上一次调查以来,他们的积极情绪有所缓和;与12月相比,预计经济状况将改善的受访者比例有所下降。9
各地区内部也出现了一些值得注意的变化。在印度,受访者对本国经济未来的乐观程度现已几乎与大中华区10的受访者相当(自3月以来,后者一直是对本国经济状况最为乐观的群体),而印度受访者对全球经济前景也最为乐观。但在其他几个地区,情绪则转向负面。在亚太地区和欧洲,11 预计本国经济将改善的高管比例自12月以来分别下降了15个和11个百分点。拉丁美洲的乐观情绪下降最为明显,目前仅有30%的受访者预计本国经济将改善。在上一次调查中,该地区56%的高管也持这一看法。
在拉丁美洲和欧洲,受访者对失业问题的担忧也比其他地区更甚。在各地区中,他们最可能预计本国失业率将上升(目前拉丁美洲有60%的人这样认为,而12月为44%),并且最可能将失业视为本国经济增长的威胁。事实上,拉丁美洲的受访者认为失业是增长面临的最大风险,甚至超过疫情;而疫情在整体及其他所有地区中都是最常被提及的风险。
尽管大多数受访者仍预计未来六个月其公司的需求和利润将增长,但欧洲和拉丁美洲的高管最不可能这样认为。对拉丁美洲而言,这与12月的回答形成鲜明对比,当时该地区的受访者对需求和利润的预测都远高于平均水平。
在询问有关疫情对GDP影响的九种情景时,高管们的观点也更为克制。他们仍然认为,A1情景(即病毒局部再发以及经济应对措施部分有效)最有可能发生在其本国和全球经济中。但认为病毒健康影响得到控制的三种情景中任何一种最有可能发生的受访者比例,自12月以来有所下降。在上一次调查中,44%的受访者认为其中一种控制情景最有可能在本国发生,39%的人认为全球经济中最有可能出现这种情况。本月,分别只有32%和28%的受访者将某一控制情景列为最有可能的情景。
有关调查结果的更多详情,请参阅下方图表。
2020年12月
随着展望2021年,高管们对经济的看法持续好转。
在我们最新的关于经济的麦肯锡全球调查中,12 高管们在全球危机和深刻不确定性的一年即将结束之际,态度相对积极。他们对未来以及对其公司前景的预测,仍然是乐观者远多于悲观者。欧洲、北美和发展中市场13的高管比其他地区的同行更担心经济问题,其中欧洲的高管对失业尤为担忧。但即使是这些受访者,也比上一季度不那么悲观。与此同时,高管们提到,2021年有几项对公司增长构成的风险正在上升:全行业竞争和颠覆。
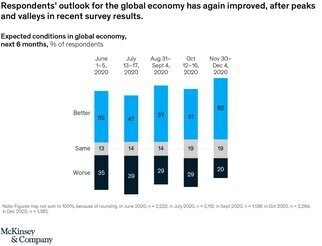
展望明年,受访者对本国经济的预期日益积极:63%的人表示,六个月后其所在国家的经济状况将会更好,而10月中旬这一比例为54%。与此同时,全球展望已经回升。在近期几次调查中经历了一些起伏之后,61%的受访者现在预计未来几个月全球状况将改善。此外,受访者对全球经济增长率将上升的预期,是过去三年来最高的。目前68%的人预测增长将加速,只有24%的人预测将出现收缩,这是全年此类比例最低的一次。
有趣的是,在其他结果普遍走向乐观的同时,受访者对九种与危机相关的经济情景的看法却保持相对稳定。14 与上一次调查相同,情景A1(病毒局部复发以及经济政策应对措施部分有效)仍是被提及最多的、最可能出现在全球经济和受访者本国经济中的情景。尽管如此,将A1视为最可能全球情景的高管比例已经下降。目前有四分之一的受访者将其视为最可能情景,而自我们2020年4月的调查以来,这一比例曾为31%至36%。在A1之后,认为B1为最可能全球情景的受访者比例最高(20%),其次是B2(16%)。(有关每种情景的更多信息,请参阅《新冠经济的九种情景》。)
就其公司的前景而言,高管们依然保持乐观,并且乐观程度日益提高。今年首次出现受访者更可能认为其员工规模将增加,而非预测其将减少的情况。
然而,我们最新调查的回应也表明,一些新出现的企业增长威胁。虽然需求疲软和客户需求变化仍然是前两大风险(过去四次调查中一直如此),但提及需求担忧的受访者比例已降至3月以来的最低水平。与此同时,行业竞争在风险排名中有所上升:现在它被选为第四大风险,而10月时排第九位。竞争以及另一个全行业问题(受访者所在行业的商业模式颠覆)目前合计被44%的受访者提及,高于此前的34%。
有关调查结果的更多详情,请参阅下方图表以及我们的长篇文章《2020年12月经济状况快照:麦肯锡全球调查结果》。
2020年10月
自9月以来,高管们对世界经济、各国经济及其公司前景一直保持着积极多于消极的展望。
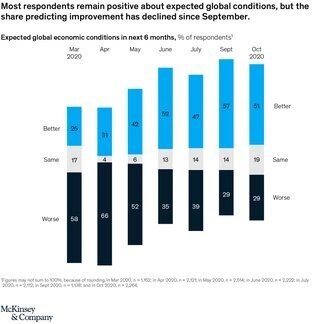
尽管世界各国正在应对近期新冠病例数的增长,15 我们最新的关于经济情绪的麦肯锡全球调查16 的回应显示,高管们的观点与9月相比基本保持稳定。对经济和企业前景的展望仍然是积极多于消极,尽管对全球经济的乐观情绪有所缓和。预计全球状况将改善的受访者比例已降至51%。但自9月以来,预计情况将保持不变的比例有所上升,而预计情况将恶化的比例(仍处于自3月新冠疫情被宣布为大流行以来的最低水平)没有变化。多数受访者(57%)也预计未来六个月全球增长率将上升,与9月的情况相同。
总体而言,高管们对本国经济的预期与9月的结果基本一致,有55%的人预计未来六个月将出现改善。除两个地区外,其他各地区的展望均持续好转。其中之一是大中华区17,该地区的积极情绪仍比任何其他地区更为普遍。第二个展望有所缓和的地区是欧洲。它已成为唯一一个受访者更可能预计本国经济状况将下降而非改善的地区。18
调查结果还显示,受访者对新冠危机对国内和全球GDP影响的看法有所变化。当被问及九种与危机相关的情景中,哪种最有可能在其所在国家出现时,他们最常选择情景A1,其特点是政策和公共卫生应对措施部分有效,而非9月时被提及最多的情景B1(该情景涉及病毒控制、行业受损以及长期增长率较低)。在全球层面,受访者同样最常选择情景A1,与4月以来的情况一致。然而,情景B2(其特点是病毒复发以及长期增长缓慢)已取代B1,成为世界经济中第二常被提及的情景。(要了解有关这些情景的更多信息,以及选定国家的受访者如何评估每种情景当前及随时间变化的可能性,请参阅《新冠经济的九种情景》。)
至于受访者对其公司前景的预期,报告对利润和需求持积极预期的比例,是疫情宣布以来的最高水平。预计其公司利润将在未来几个月增长的受访者比例为55%,是六个月前此比例的两倍多。约相似比例(56%)预测客户需求将增长。
有关调查结果的更多详情,请参阅下方图表。
2020年9月
高管们对经济以及其公司业绩的希望,比新冠危机爆发以来的任何时候都要高。
世界卫生组织宣布新冠肺炎为全球大流行六个月后,19 我们最新的麦肯锡全球调查结果表明,经济情绪出现了积极转变。20 在接受调查的高管中,超过半数表示,六个月后其所在国家的经济状况将会改善,另有30%表示将会恶化:这是全年预计情况将下降的受访者比例最低的一次。除发展中市场21的受访者外,各地区的受访者预测情况将改善的可能性均高于预测情况将恶化的可能性。即便是北美的受访者也是如此,而在2020年6月至7月间,该地区受访者的展望曾转为消极。
对全球经济改善持预期的受访者比例,在过去几个月也有所增长。现在有57%的人这样认为,而6月为52%,3月为25%。在各地区中,新兴经济体的受访者对全球经济的看法比其他地区的同行更为积极:73%的人预计未来六个月全球状况将改善,而发达经济体中这一比例为49%,这一差距比今年以前的调查都要大得多。
同样,受访者对其公司的希望也日益高涨。2020年首次有多数受访者预测未来几个月需求和利润都将增长。
调查结果还表明,受访者对新冠疫情对GDP影响的看法发生了变化,至少在国内是如此。当被问及九种与疫情相关的情景中哪一种最有可能时,受访者在全球经济层面继续选择自春季以来一直选择的同一情景:A1,其特点是政策和公共卫生应对措施部分有效,经济复苏需要数年时间。但就其本国经济而言,高管们现在最常选择的是涉及病毒控制、行业受损以及长期增长率较低的情景(B1)。
有关调查结果的更多详情,请参阅下方图表以及我们的长篇文章《2020年9月经济状况快照:麦肯锡全球调查结果》。
2020年7月
在北美和发展中市场,受访者对经济的展望不如6月时乐观。各地区对新冠复苏的看法更加不确定,但对公司前景则更为乐观。
世界各国都在努力遏制新冠疫情及其经济影响,我们最新的关于经济的麦肯锡全球调查结果凸显了这一挑战的严峻程度,在某些地区尤其如此。22 在北美和发展中市场,自6月初以来,高管们对本国经济的希望有所降低,并且与其他地区相比,他们对新冠复苏潜在情景的看法更为谨慎。这些情景的总体预期也显示出日益增长的谨慎和不确定性。即便如此,受访者对其公司的展望仍在持续改善。2020年首次有更多受访者预计其公司利润在未来几个月将增长,而非下降。
总体而言,高管们对世界经济和其所在国家23的展望仍然是积极多于消极,与他们在6月时报告的情况相同;与前几个月相比,他们认为全球和本国增长率将下降的可能性也更低。尽管过去四次调查中,大多数地区受访者对本国经济的展望有所改善,但北美和发展中市场的回应自6月以来已转向负面。24 此外,当被问及新冠疫情对国内GDP的影响时,北美和发展中市场的受访者在九种情景中选择较为乐观选项之一的可能性远低于上月。25
在所有地区,对新冠复苏的看法也都变得不那么乐观。6月时,较为乐观的A3情景(病毒得到控制,增长缓慢回到危机前水平)和A1情景(公共卫生和经济政策干预部分有效,GDP、收入和企业盈利恢复到危机前水平需要时间)被最常选为受访者本国经济的结果。现在,最大比例的受访者将A1列为其本国未来一年最可能的结果,其次是B2,即公共卫生干预有效但无法阻止病毒复发,且经济政策干预不足以使经济完全恢复到危机前水平。同样,当被问及这些全球层面的情景时,受访者最常选择A1,与4月以来的情况一致,而B2已取代较为乐观的A3,成为世界经济中第二常被提及的情景。
受访者在展望公司未来六个月的前景时更为乐观。自4月以来的每一次调查中,预计公司利润将增长的受访者比例都在上升。2020年以来,受访者首次更可能预测利润增长而非下降。26 此外,自4月以来,预计未来几个月客户对公司产品或服务的需求将减弱的受访者比例持续下降。
从行业看,汽车与装配、医疗保健服务、制药和医疗产品,以及旅游、运输和物流等行业的受访者——这些行业均受到疫情连带效应的严重冲击——现在比6月时更有可能预期,未来几个月公司产品或服务的需求将增长。相比之下,零售业受访者在6月调查中曾是最乐观的群体之一,如今则变得悲观得多。
有关调查结果的更多详情,请参见下方图表。
2020年6月
在我们最新一期的经济调查中,高管们对未来的总体展望持续改善。
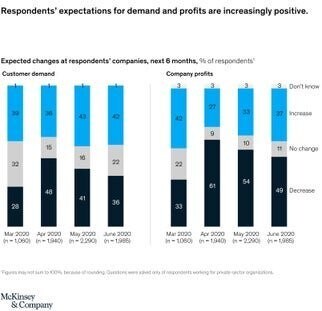
随着全球仍在应对新冠肺炎疫情——疫情继续影响着越来越多的国家和人民——27 麦肯锡全球经济最新调查的结果显示,乐观情绪正在增强。28 高管们对公司需求和盈利能力的预期日趋积极,而两个月前,这两方面均曾创下悲观纪录;他们对本国经济前景的预期也同样更为积极。
尽管高管们对公司利润的看法仍然是负面多于正面,但预期盈利能力将提高的比例已有所上升。受访者更可能预期客户需求将增加而非减少;两个月前情况恰恰相反。
从行业看,零售业以及高科技和电信业中超过半数的受访者预计需求将上升。自2020年4月调查以来,零售业高管对需求的看法也明显更为乐观,资本项目和基础设施行业的高管同样如此。
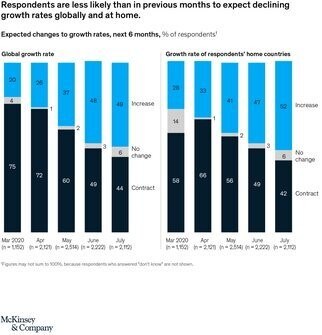
在被问及经济的未来时,受访者的态度谨慎但日益乐观。51%的人表示,六个月后世界经济将会更好,这一比例在整个2020年持续上升。同样,半数受访者预计本国经济状况将改善;5月时,这一比例为43%,高于4月的36%和3月的26%。除大中华区、印度和拉丁美洲(这些地区受访者的展望保持稳定)外,各地区高管比5月时更有可能预期经济将改善。
更值得注意的是,自4月和5月以来,预计未来六个月全球及国内增长率将提高的受访者比例有所上升。
有关调查结果的更多详情,请参见下方图表,以及我们的长篇文章“2020年6月经济状况概览:麦肯锡全球调查结果”。
2020年5月
根据我们针对全球高管开展的关于新冠肺炎疫情与经济的最新一期调查,经济情绪较上月有所改善。不过,他们对近期前景的看法仍然是负面多于正面。
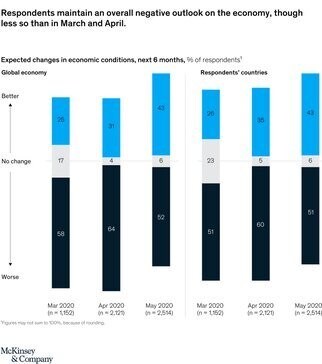
自4月初以来,全球越来越多的企业和政府已开始复工复产,开启了新冠疫情形势的新阶段——尽管这一阶段仍不稳定。同样,我们最新一期麦肯锡全球经济调查(于2020年5月4日至5月8日进行)的结果显示前景有所改善。29 高管们现在比4月或3月更有可能预期未来几个月经济状况将改善、增长率将提高。
然而,正如一个月前的情况一样,高管们对本国及全球经济的预期仍然是负面多于正面。正如调查结果所示,通往“新常态”的道路因地区和行业而异。4月时,大中华区30的高管对国内经济状况最为乐观,本月依然如此:75%的人预计未来六个月经济状况将改善,高于此前的63%。欧洲的这一比例仅为其一半,即34%,持相同看法。不过,即便是欧洲的受访者,对本国经济的看法也明显比一个月前更为积极。在所有地区中,印度的受访者对积极情绪的转变幅度最大。
在公司层面,受访者最常提及的增长威胁是消费者需求疲软。但在某些行业,其他风险同样十分突出。例如,金融服务业的受访者认为,动荡的金融市场是对公司增长的最大威胁。据受访者称,供应链中断在多个行业构成了格外突出的风险,即制药、化工、消费品和包装商品,以及汽车与装配行业。此外,当我们询问工业和制造业受访者新冠病毒引发的价值链中断情况时,31 仅有15%的人表示,新冠肺炎疫情未对其价值链造成实质性中断,另有三分之一的人表示,当前的中断是其公司有史以来经历过的最严重的一次。
有关调查结果的更多详情,请参见下方图表。
2020年4月
在我们最新的调查中,全球高管对前景的看法比一个月前更为悲观。三分之二的人预计世界经济将大幅收缩,而创纪录比例的人预测公司利润将下降。
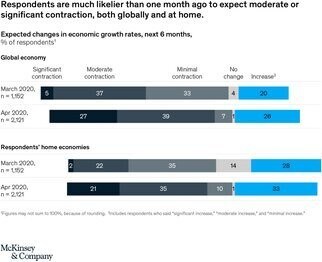
随着新冠肺炎疫情在各地区之间及区域内部迅速蔓延,高管们对其经济影响的担忧日益加深;并且,因地区而异,他们的看法自3月初以来发生了剧烈变化。32 我们最新一期麦肯锡全球经济调查33(于4月6日至4月10日进行)的结果显示,总体情绪比一个月前更为负面:例如,三分之二的受访者预计世界经济增长率将出现中度或显著收缩,即陷入衰退或萧条。而在3月初,仅有42%的人持相同看法。关于本国经济增长,持相同看法的人则为56%,高于一个月前的24%。
受访者对本国和全球经济的总体展望在过去一个月内变化较小,但其看法仍然明显悲观。至少十分之六的人认为,未来几个月本国经济和全球经济状况将恶化。在公司层面,前景尤为严峻。受访者认为公司利润将在未来几个月下降的可能性,几乎是一个月前的两倍;达到61%的比例,是我们自2008年金融危机后开始提出这一问题以来,对利润持负面展望的最高比例。34
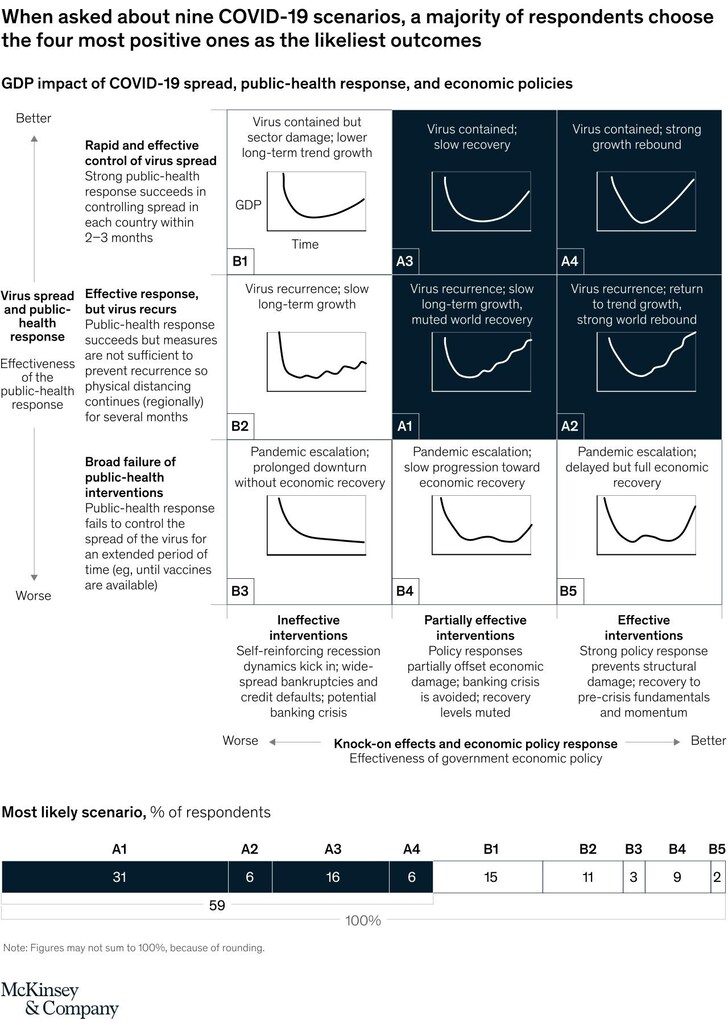
即便如此,调查结果也显示出一些亮点。当被问及疫情对GDP影响的九种情景时,多数受访者认为,其中四种较为乐观的情景最有可能在未来一年内出现(图表)。35
就各国经济前景而言,中国36的受访者比其他地区的受访者要乐观得多,即便与亚洲其他地区的同行相比也是如此,并且比一个月前也更加积极。北美的受访者同样比其他地区更可能预期未来几个月情况将改善,尽管在调查开展前两周,美国的新冠肺炎确诊病例数已超过中国。37 与其他地区相比,拉丁美洲的受访者预计其经济在近期受冲击最为严重,且该地区以及大多数其他地区的情绪自上一次调查以来均变得更加负面。
有关调查结果的更多详情,请参见下方图表。